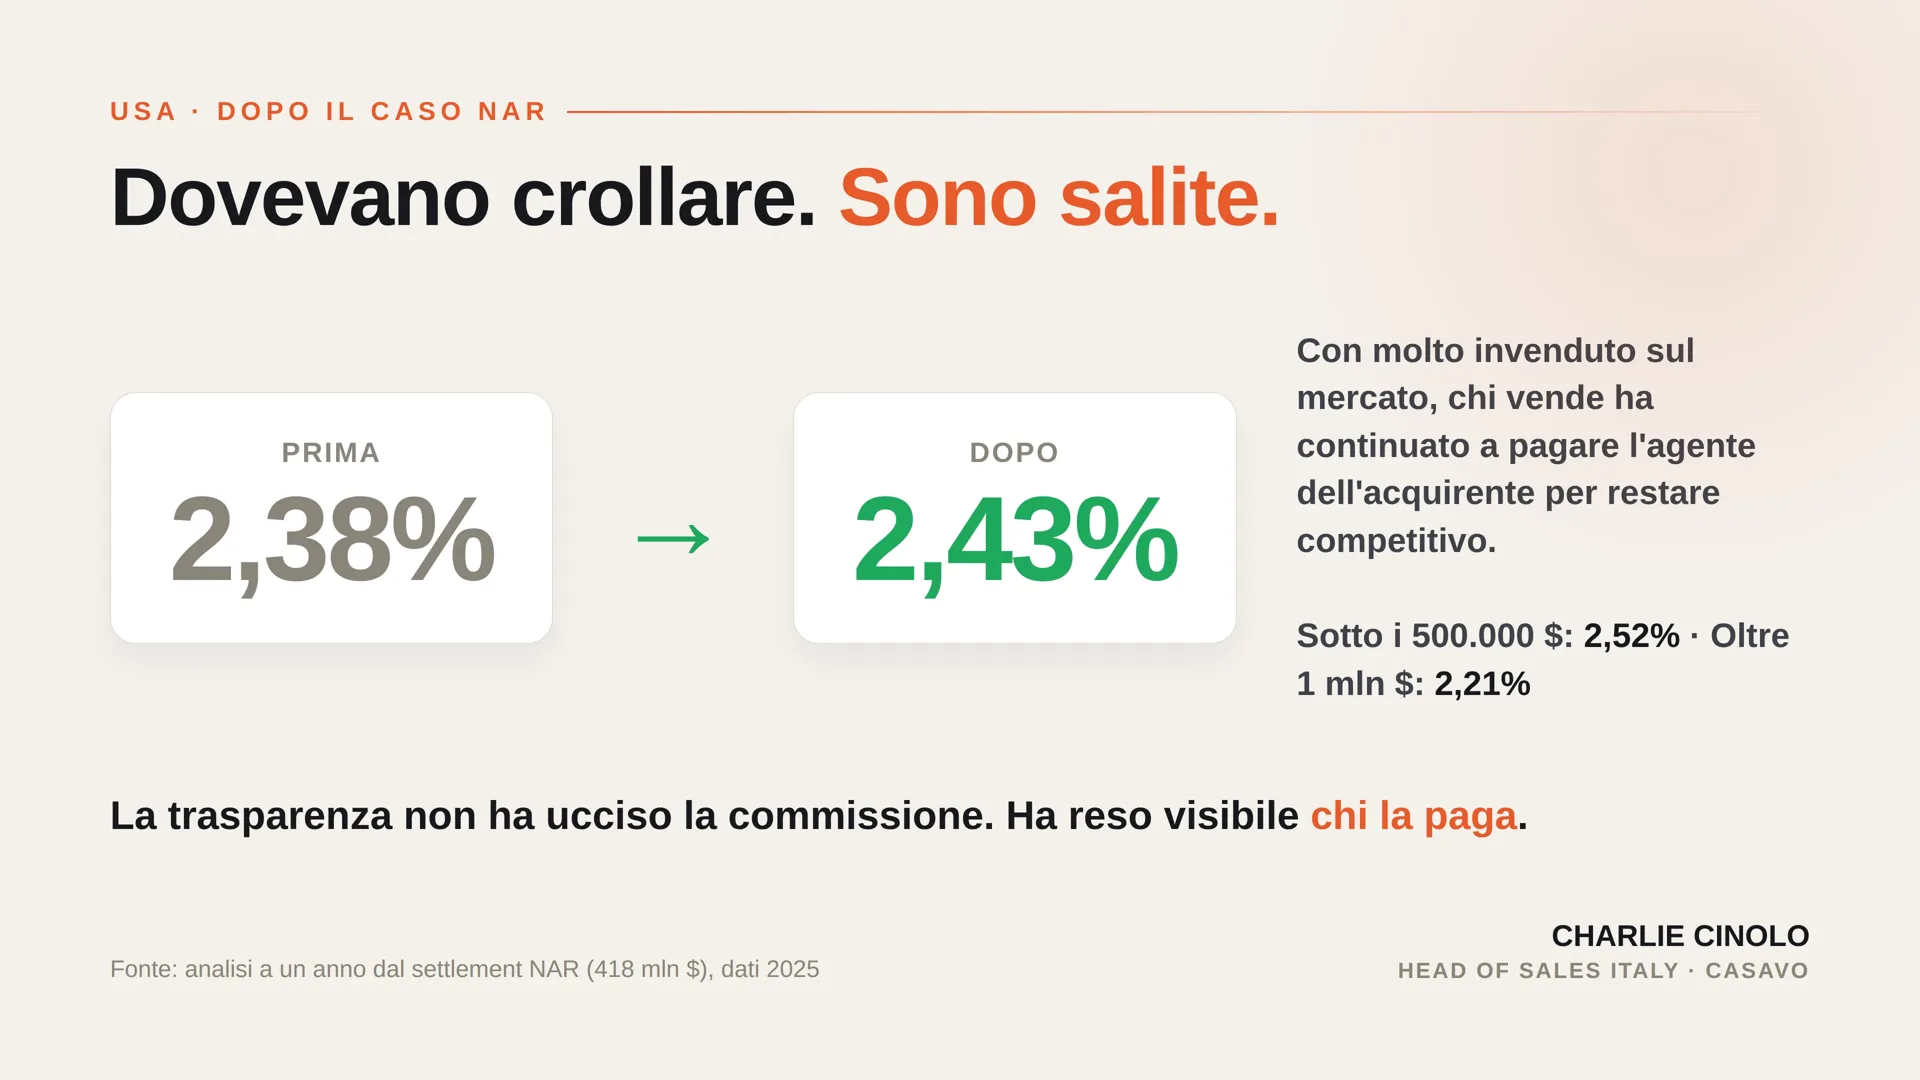
Gli americani hanno appena speso 418 milioni di dollari in tribunale per scoprire una cosa che in Italia diamo per scontata da trent'anni: che l'acquirente, quando compra casa, dovrebbe avere qualcuno dalla sua parte. E la parte più scomoda è che, dopo tutto quel rumore, le provvigioni negli Stati Uniti non sono crollate. Sono salite. Da una media del 2,38% al 2,43%.
Adesso ferma un secondo e guarda il mercato italiano con gli occhi di chi arriva da fuori. Da noi l'agente immobiliare viene pagato due volte sulla stessa operazione: una dal venditore, una dall'acquirente. Nella maggior parte delle città parliamo di un 2-4% più IVA a carico di ciascuna parte. Lo stesso professionista, sullo stesso immobile, incassa da entrambi i lati del tavolo. E lo fa in modo perfettamente legale, perché il nostro codice civile lo definisce mediatore: una figura neutrale, che per definizione non rappresenta nessuno dei due.
La tesi di questo articolo è semplice e la metto subito sul tavolo: il modello della doppia provvigione italiana non verrà smontato da un tribunale, come è successo negli USA. Verrà smontato dal mercato. E chi non se ne accorge oggi, tra tre anni si troverà a difendere un modello che il cliente non è più disposto a finanziare al buio.
Negli Stati Uniti una causa da 418 milioni di dollari ha riscritto le regole delle provvigioni, e il risultato è che non sono scese: sono passate dal 2,38% al 2,43% medio. In Italia l'agente viene pagato due volte sulla stessa operazione, dal venditore e dall'acquirente, e quasi nessuno lo discute. Il problema non è quanto si paga: è che non è chiaro chi rappresenta chi.
Stai vendendo casa a Milano?
Prima di firmare un incarico, scopri quanto vale davvero.
Valutazione gratuita →Quanto costa vendere casa · Vendere senza agenzia: quando conviene
Cosa è successo davvero negli Stati Uniti
Nell'agosto 2024 entra in vigore il settlement della National Association of Realtors, l'associazione che raccoglie oltre un milione di agenti immobiliari americani. La causa, nata da una class action dei venditori, contestava un meccanismo preciso: il listing agent pubblicava sull'MLS quanto avrebbe pagato all'agente dell'acquirente, e questo, secondo l'accusa, teneva artificialmente alte le commissioni.
Il risultato dell'accordo cambia due regole strutturali. La prima: sull'MLS non si può più mostrare pubblicamente quanto viene offerto all'agente dell'acquirente. La seconda, più profonda: l'acquirente deve firmare un mandato scritto con il proprio agente prima ancora di entrare in una casa, in cui è messo nero su bianco quanto quell'agente verrà pagato e da chi. La rappresentanza dell'acquirente smette di essere un servizio implicito e diventa un contratto esplicito, negoziato in anticipo.
Tutti si aspettavano il crollo delle commissioni. È successo l'opposto. A un anno di distanza la media nazionale è passata dal 2,38% al 2,43%, con differenze che raccontano molto: sotto i 500.000 dollari si viaggia intorno al 2,52%, mentre sul lusso oltre il milione si scende al 2,21%. Il motivo è controintuitivo ma logico. In un mercato con molto invenduto, chi vende continua a pagare l'agente dell'acquirente per rendere la propria casa più appetibile. La trasparenza non ha ucciso la commissione: ha solo reso visibile chi la paga e perché.
Il punto cieco del modello italiano
Ora torniamo a casa nostra, perché è qui che la storia diventa interessante. In Italia la provvigione non è fissata da alcuna legge: è negoziabile, e nella pratica si è assestata su un 2-4% più IVA per ciascuna parte, con punte più alte nei centri minori e percentuali più contenute sul lusso e nelle grandi città. Il dato che nessuno pronuncia mai ad alta voce è l'altro: entrambe le parti pagano lo stesso soggetto. Dal lato di chi vende quella percentuale diventa una cifra precisa: ho fatto il conto completo in quanto costa vendere casa con l'agenzia, provvigione, documenti e tasse comprese.
Questo non è un dettaglio contabile, è la struttura profonda del mercato. L'agente italiano è un mediatore ai sensi dell'articolo 1754 del codice civile: non è il procuratore del venditore né il consulente dell'acquirente, è il terzo neutrale che mette d'accordo le parti e ha diritto alla provvigione da entrambe proprio in virtù di quella neutralità. Sulla carta è elegante. Nella realtà operativa apre una domanda che negli Stati Uniti è appena costata mezzo miliardo di dollari: chi difende davvero gli interessi di chi compra?
Quando un acquirente italiano tratta il prezzo, dall'altra parte del tavolo ha una persona che incasserà una percentuale da lui e una percentuale dal venditore. Più alto è il prezzo di chiusura, più alta è la provvigione totale. Non sto dicendo che gli agenti immobiliari agiscano in malafede: la stragrande maggioranza lavora con serietà e il mercato funziona. Sto dicendo che il conflitto di interessi è strutturale, non morale. È incorporato nel modello, esattamente come lo era nel meccanismo dell'MLS americano prima che un giudice lo smontasse.
Come pagano gli altri: il confronto che nessuno fa
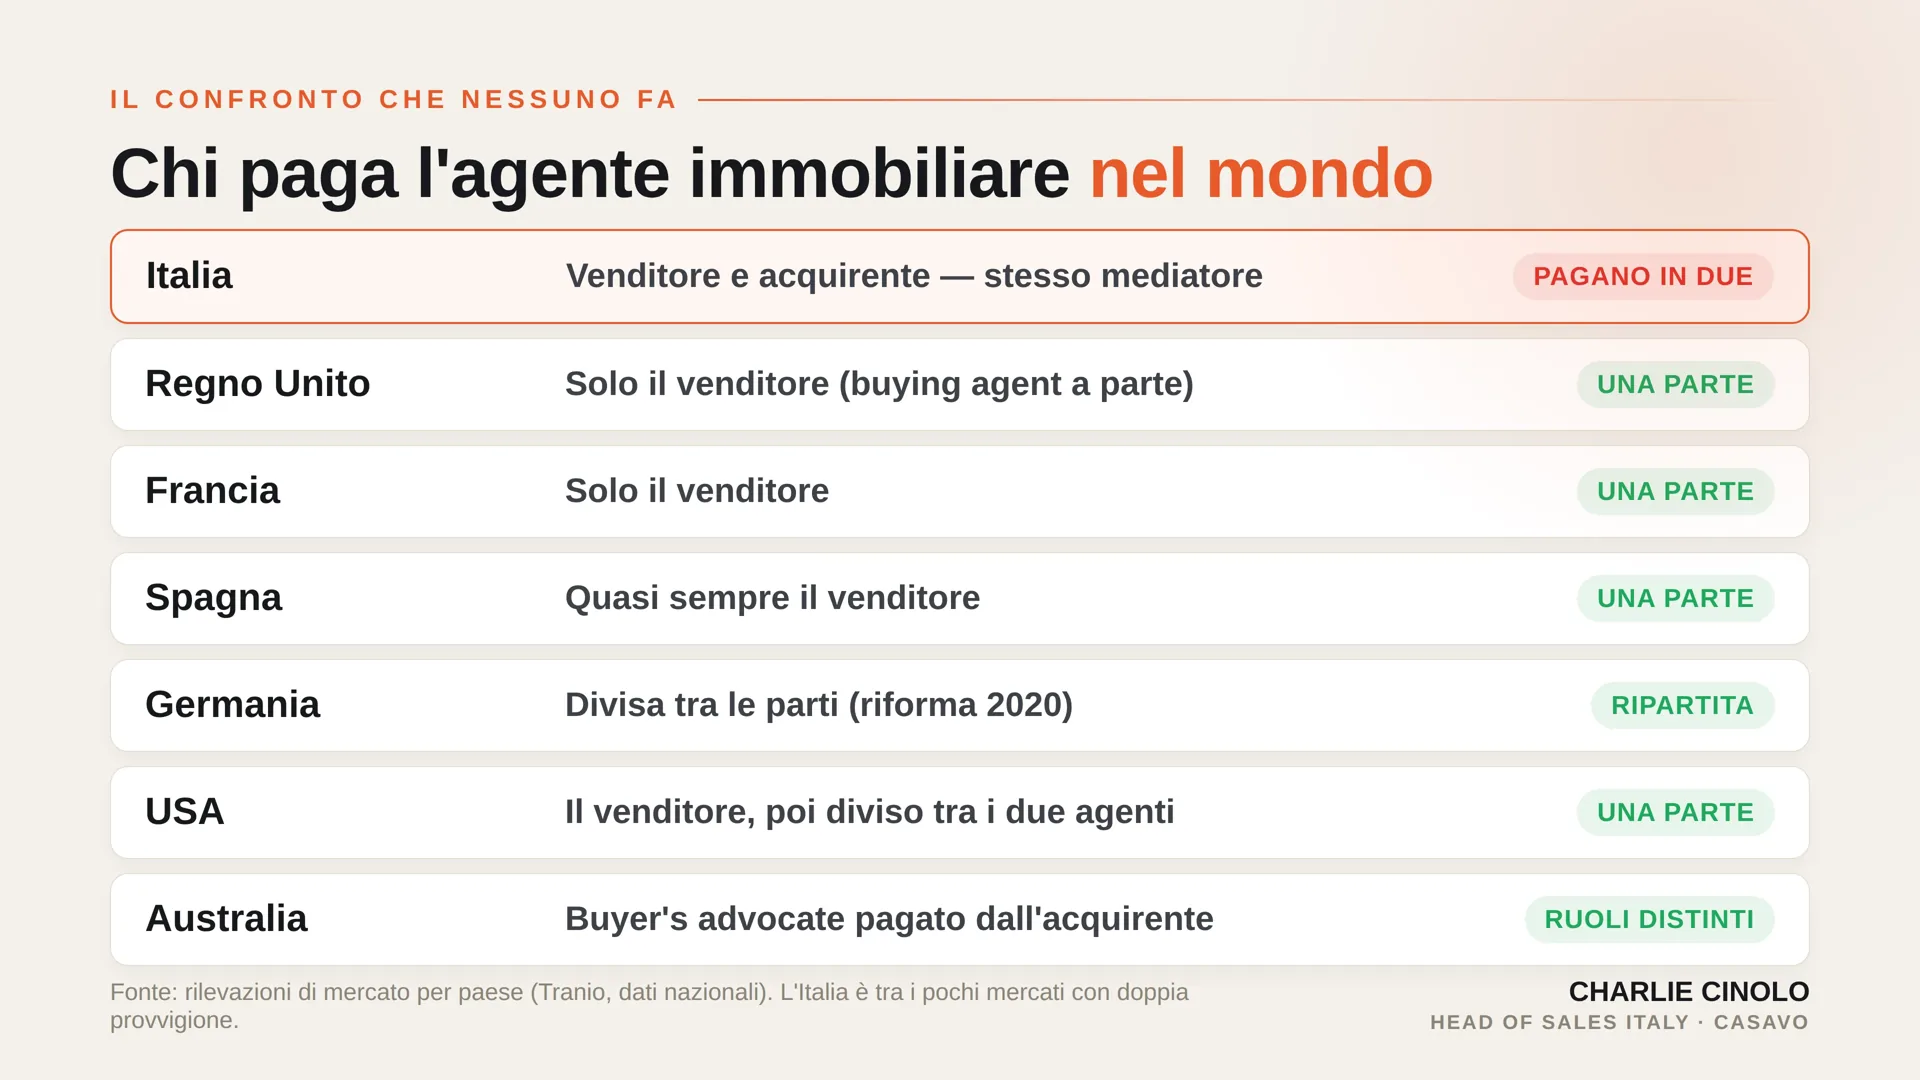
Guardare fuori serve a capire quanto la nostra normalità sia in realtà un'eccezione. Nel Regno Unito l'estate agent lavora per il venditore e viene pagato solo da lui, con commissioni che oscillano tra lo 0,5% e il 3,5%, in genere sotto il 2%. L'acquirente non paga l'agenzia: si affida a un solicitor per la parte legale. Nessuna doppia provvigione, e una figura di agente dell'acquirente — il buying agent — che esiste come servizio a pagamento separato per chi vuole davvero qualcuno dalla propria parte.
In Francia paga il venditore, con percentuali che vanno dal 4,5% all'8% a scalare sul valore. In Spagna stessa logica, 3-5% quasi sempre a carico di chi vende. La Germania ha riformato il sistema nel 2020 introducendo la ripartizione della commissione tra le due parti sugli immobili residenziali, proprio per correggere gli squilibri di un mercato in cui prima l'acquirente pagava quasi tutto. E poi c'è l'Australia, il laboratorio più avanzato: là il vendor paid advertising e le vendite all'asta convivono con la figura ormai consolidata del buyer's advocate, un professionista pagato esclusivamente dall'acquirente per rappresentarne gli interessi in trattativa.
Metti in fila questi modelli e l'Italia salta all'occhio per una ragione sola: siamo tra i pochi grandi mercati europei in cui lo stesso soggetto incassa da entrambe le parti e in cui la rappresentanza esclusiva dell'acquirente semplicemente non esiste come categoria professionale strutturata. Non è meglio né peggio in assoluto. È un'anomalia che il resto del mondo sta lentamente correggendo mentre noi la difendiamo come tradizione.
Gli acquirenti italiani lo sanno già, anche se non lo dicono
E qui arriva il dato che chiude il cerchio, quello che dovrebbe togliere il sonno a chi guida un'agenzia. Una ricerca di immobiliare.it — questionario di dicembre 2025, 14.783 rispondenti, presentata all'evento Casavo di Bologna nell'aprile 2026 — ha fatto una domanda semplice: come consideri l'attività dell'agente immobiliare? Le risposte, lette dai due lati dell'operazione, sono un abisso.
Chi vende è entusiasta: il 68,1% dà un giudizio positivo, con il 42,4% che la trova utile e un altro 22,6% che la considera importante per facilitare l'accordo. Chi compra la pensa all'opposto: il 68,9% dà un giudizio negativo. Il 37,2% degli acquirenti la definisce costosa, quasi uno su cinque — il 19,8% — risponde "è inutile, posso fare da solo", e appena il 17,4% la trova utile.
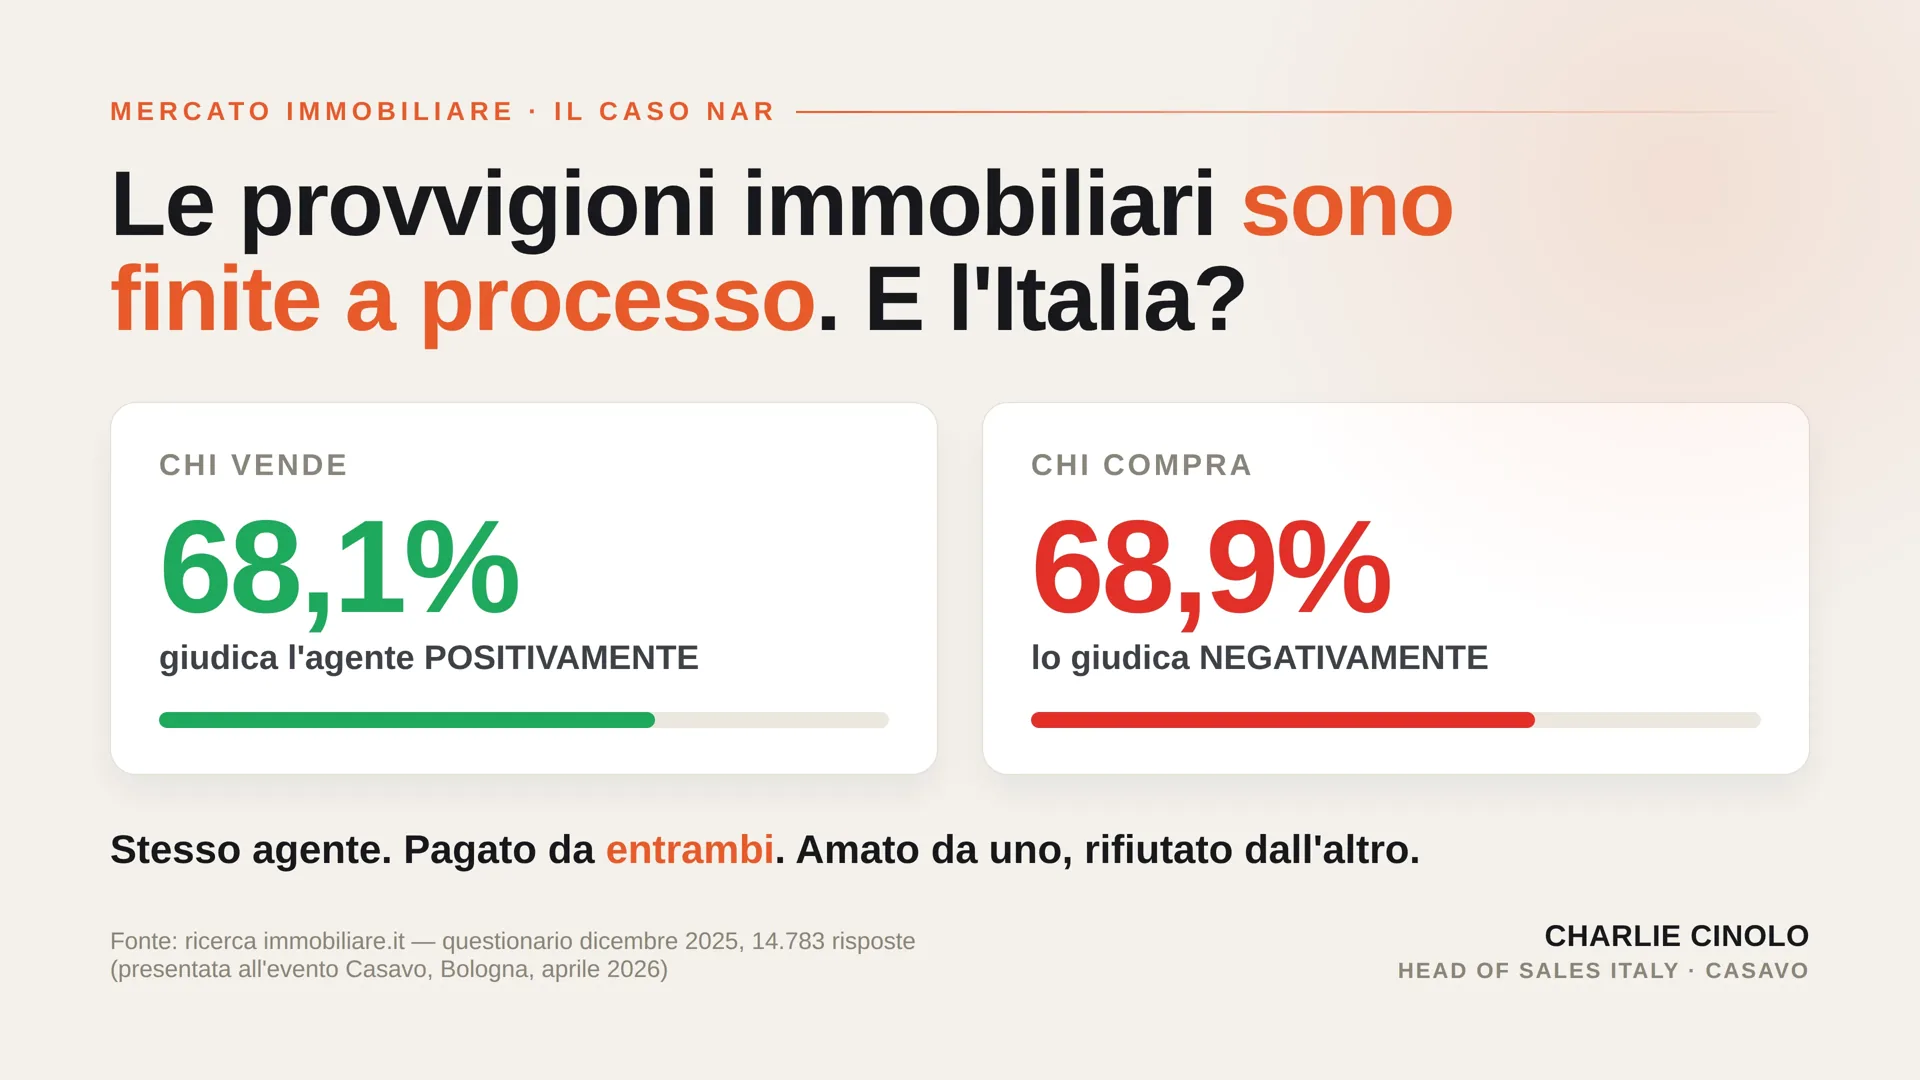
Rileggi quei numeri, perché sono la fotografia esatta del punto cieco di cui parlavo. Lo stesso servizio, pagato da entrambe le parti, è amato da chi vende e rifiutato da chi compra. E la spiegazione è tutta in una frase che quella stessa ricerca mette a fuoco: il venditore sceglie il suo agente e gli affida l'immobile, mentre l'acquirente sceglie l'immobile e si ritrova l'agente già lì, attaccato alla casa, che paga anche lui ma che percepisce come l'uomo della controparte. È lo stesso squilibrio che negli Stati Uniti è finito davanti a un giudice. Da noi non è in tribunale: è già nella testa di due acquirenti su tre.
Perché il tribunale non c'entra, ma il cliente sì
Qualcuno a questo punto pensa: e se qualcuno facesse causa anche da noi? Lo escludo, e non per ottimismo. La doppia provvigione è codificata nel codice civile e culturalmente metabolizzata: l'acquirente italiano medio non sa nemmeno che altrove le cose funzionano diversamente. Non ci sarà un caso NAR italiano, perché manca sia l'appiglio normativo sia la consapevolezza collettiva che lo alimenterebbe.
La pressione arriverà da un'altra parte, ed è già partita. Piattaforme come Dove.it hanno iniziato a rompere lo schema con modelli a zero provvigione per il venditore o a percentuale fissa. Gli acquirenti più giovani, quelli cresciuti a comparatori e recensioni, iniziano a farsi la domanda scomoda: perché sto pagando il 3% più IVA a qualcuno che incassa anche dalla controparte? Non serve un giudice. Serve un mercato in cui basta che il 10% dei clienti cominci a pretendere trasparenza sul chi-paga-chi, e l'intero impianto va rinegoziato dal basso.
È esattamente quello che è successo negli Stati Uniti prima della causa: il malcontento è cresciuto sotto traccia per anni, poi è bastato un caso a farlo esplodere. Da noi non esploderà, ma eroderà. E l'erosione è più pericolosa dell'esplosione, perché non fa notizia e non lascia il tempo di reagire.
Cosa farei se avessi un'agenzia immobiliare oggi
Qui passo dalla diagnosi alla parte operativa, perché è quella che conta per chi mi legge da titolare di agenzia immobiliare o Area Manager. La minaccia non è un tribunale: è un cliente che si sente rappresentato male. E la risposta non è abbassare le provvigioni sperando che nessuno faccia domande. La risposta è rendere esplicito il valore che giustifica ciò che incassi, esattamente come il mandato scritto americano ha costretto a fare oltreoceano.
Immagina un'agenzia immobiliare con otto agenti in una città di medie dimensioni. Oggi incassa dal venditore e dall'acquirente senza che nessuno dei due sappia davvero cosa sta comprando. Domani quella stessa agenzia può fare una scelta di posizionamento: separare i servizi, mettere per iscritto cosa fa per il venditore e cosa fa per l'acquirente, e trasformare la neutralità da zona grigia in un servizio dichiarato. Chi lo fa per primo in un territorio non perde margine: lo difende, perché smette di vendere una percentuale e inizia a vendere una rappresentanza.
E poi c'è l'opportunità grande, quella che quasi nessuno sta cogliendo: il buyer's agent all'italiana. Un servizio dedicato a chi compra, pagato da chi compra, che scouta gli immobili, tratta il prezzo dalla parte giusta del tavolo e accompagna l'acquirente in un mercato dove oggi si sente solo. In Australia è una professione. Nel Regno Unito è un servizio premium. In Italia è un oceano blu con pochissimi player strutturati. Il primo che lo industrializza con metodo si prende una fetta di mercato che gli altri non sanno nemmeno di stare lasciando sul tavolo.
La mia previsione per i prossimi 6-12 mesi
Il modello della doppia provvigione non morirà nel 2026, e probabilmente nemmeno nel 2027. Ma la parola provvigione smetterà di essere un tabù e diventerà un tavolo di trattativa esplicito, spinta dalle piattaforme a tariffa fissa e da una generazione di acquirenti che pretende di sapere per cosa paga. Le agenzie immobiliari che continueranno a incassare da entrambi i lati senza rendere leggibile il valore erogato si troveranno a competere solo sul prezzo, che è la battaglia peggiore da combattere. Quelle che invece anticiperanno il cambiamento — separando i servizi, dichiarando la rappresentanza, sperimentando la figura dell'agente dell'acquirente — si posizioneranno da protagoniste in un mercato che, con due o tre anni di ritardo come sempre, sta importando la stessa domanda che negli Stati Uniti è costata 418 milioni di dollari per essere ascoltata.
Gli americani hanno pagato profumatamente per capire una cosa ovvia. Noi abbiamo il vantaggio di poterla capire gratis, guardandoli. La domanda non è se il cliente italiano inizierà a chiedere chi lo rappresenta. È quanto sei pronto a rispondere quando lo farà.