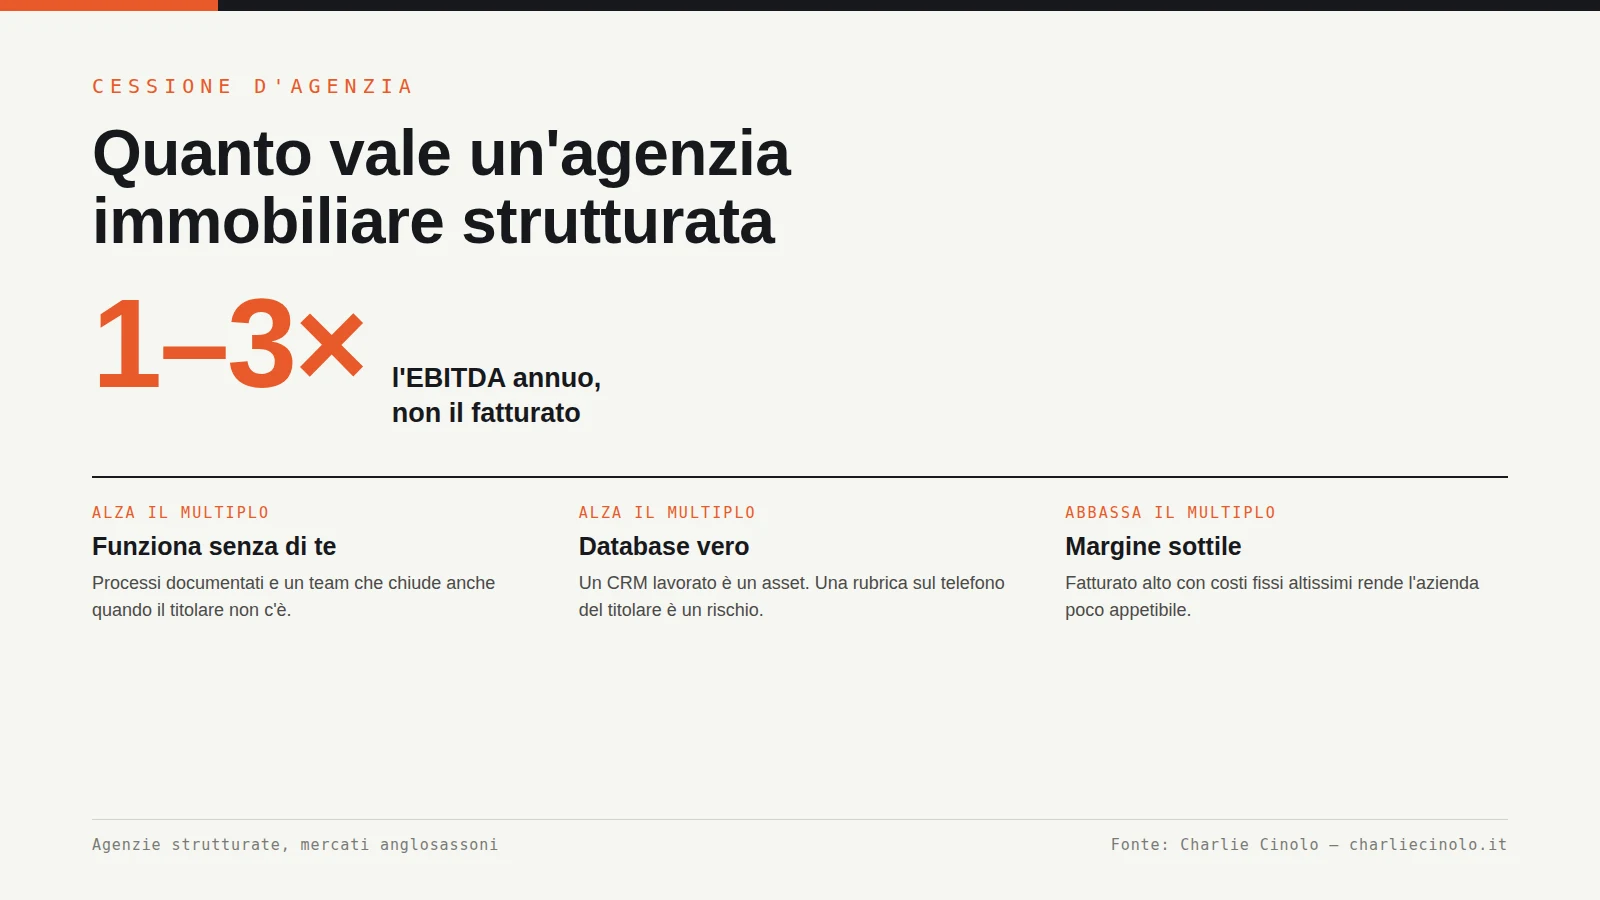
Un'agenzia immobiliare non si valuta sul fatturato ma sull'EBITDA, e nei mercati anglosassoni le agenzie strutturate vengono trattate tipicamente tra una e tre volte l'EBITDA annuo. Il moltiplicatore lo decide una cosa sola: quanto l'azienda continua a produrre senza il titolare. Se il fondatore sparisce e i ricavi collassano, non stai vendendo un'azienda — stai provando a vendere te stesso, e le persone non si acquisiscono.
Ogni mese parlo con titolari che vogliono uscire. Alcuni sono stanchi, altri hanno capito che da soli non arrivano alla scala successiva, altri hanno semplicemente ricevuto una telefonata e non sanno cosa rispondere. La domanda è sempre la stessa, e quasi sempre è formulata male: quanto vale la mia agenzia?
La domanda giusta è un'altra: che cosa, esattamente, sto vendendo? Perché chi compra non sta comprando la tua insegna. E finché non è chiaro cosa c'è dentro il pacchetto, qualunque numero è aria fritta.
Perché la finestra si è aperta adesso
In Italia operano circa 50.000 agenzie immobiliari. Di queste, secondo la classifica Top Agency 2026 di Wikicasa, solo 260 superano il milione di euro di ricavi. Nel 2024 erano 200: un aumento del 30% in meno di due anni, mentre il mercato delle compravendite residenziali è rimasto sostanzialmente stabile attorno alle 700.000 transazioni annue.
Leggilo bene, perché è il dato che spiega tutto: il mercato non si è allargato, si è ridistribuito. Le agenzie strutturate stanno assorbendo fatturato che prima era diviso tra molti operatori più piccoli. E chi assorbe, prima o poi, invece di sottrarti agenti uno a uno preferisce comprarti in blocco.
Non è una previsione italiana: è un ciclo già visto. In Francia, secondo i dati FNAIM, le agenzie attive si sono ridotte del 15-18% tra il 2022 e il 2024. Siamo indietro di circa tre anni sullo stesso movimento. Chi vende oggi vende dentro una finestra in cui ci sono compratori con capitale e appetito. Fra quattro o cinque anni, quando il consolidamento sarà a buon punto, i compratori saranno meno e più selettivi.
Cosa compra davvero chi compra
Chi acquisisce un'agenzia non compra il marchio, non compra i mobili e quasi mai compra l'ufficio. Compra quattro cose, ed è utile guardarle nell'ordine in cui vengono guardate in trattativa.
Il database. Non il numero di contatti: i contatti lavorati. Un CRM con storico delle interazioni, esiti, richieste attive e proprietari già in relazione è un asset che genera fatturato dal primo giorno. Una rubrica sul telefono personale del titolare non è un asset, è un rischio — e in due settimane di due diligence viene fuori la differenza.
La riproducibilità dei processi. Se il modo in cui si acquisisce un incarico, si prepara una valutazione o si chiude una trattativa esiste scritto e viene applicato da tutti allo stesso modo, quel metodo si trasferisce. Se esiste solo nella testa di tre persone, non si trasferisce: si spera.
Il brand locale. Non l'estetica del logo: la quota di notorietà reale in una zona precisa. Quante persone, in quel quartiere o in quel comune, chiamano te per primo quando pensano di vendere.
La produzione indipendente dal titolare. È il fattore che pesa più di tutti gli altri messi insieme, e ci torno tra poco perché è lì che si decide il moltiplicatore.
I tre metodi con cui viene valutata
Nella pratica italiana se ne usano tre, spesso incrociati fra loro. Nessuno dei tre è "quello giusto": servono a triangolare un valore, e la trattativa poi si gioca dentro quella forbice.
| Metodo | Come funziona | Quando viene usato |
|---|---|---|
| Multiplo di EBITDA | Si normalizza il margine operativo (togliendo compensi fuori mercato del titolare, costi personali, poste straordinarie) e lo si moltiplica. Nei mercati anglosassoni le agenzie strutturate stanno tipicamente tra 1× e 3×. | È il riferimento quando l'agenzia ha bilanci leggibili e margine reale. È il metodo che usa chi compra per crescere. |
| Multiplo delle provvigioni ricorrenti | Si guarda il volume di provvigioni generato in modo stabile negli ultimi 24-36 mesi e se ne acquista una frazione, spesso legata al mantenimento nel tempo. | Quando il margine è basso o poco documentato ma il flusso commerciale è solido e la rete resta. |
| Valore degli asset | Si sommano gli elementi trasferibili: database, incarichi in portafoglio, contratti attivi, eventuale immobile. Si scende molto verso il basso. | Quando l'azienda non ha marginalità e non ha continuità. In pratica è il prezzo di chi sta chiudendo, non di chi sta vendendo. |
La differenza fra il primo e il terzo metodo, sulla stessa agenzia, può essere di un fattore cinque. Non è il mercato che cambia: è quanto sei preparato.
Un esempio calcolato
Prendiamo un'agenzia che fa 600.000 euro di provvigioni all'anno con quattro collaboratori. A bilancio dichiara 40.000 euro di utile. Il titolare, in trattativa, dice che la sua agenzia vale "almeno mezzo milione, guarda che fatturato faccio".
Chi compra fa un conto diverso. Parte dai 40.000, ci somma i 60.000 di compenso che il titolare si è attribuito sopra il valore di mercato del ruolo e i 15.000 di costi personali passati in azienda: arriva a un EBITDA normalizzato di 115.000 euro. Poi si pone la domanda che conta: se il titolare esce, quanto di questi 115.000 resta?
Se il titolare porta personalmente il 70% degli incarichi, la risposta è "quasi niente", e il multiplo scivola verso il basso della forbice o sotto: 115.000 × 1 = 115.000 euro, per giunta quasi tutti legati a obiettivi futuri. Se invece gli incarichi arrivano dal database e dal brand, i quattro collaboratori producono in autonomia e i processi sono scritti, si ragiona nella parte alta: 115.000 × 3 = 345.000 euro, con una quota rilevante pagata subito.
Stessa agenzia, stesso fatturato, stesso anno. Tre volte di differenza. Ed è tutta costruita, o non costruita, negli anni precedenti.
Vuoi sapere in quale delle due colonne sei
Fai il conto sui tuoi numeri: l'ebook gratuito.
Scarica «Come valutare la tua agenzia» →Cosa alza e cosa abbassa il prezzo
| Alza il moltiplicatore | Lo abbassa |
|---|---|
| L'azienda produce anche quando il titolare non c'è | Il titolare acquisisce personalmente la maggior parte degli incarichi |
| CRM con storico, esiti e contatti realmente lavorati | Contatti sparsi tra telefoni personali, fogli Excel e memoria |
| Marginalità documentata e bilanci leggibili | Fatturato alto con costi fissi altissimi e margine sottile |
| Team con contratti chiari e anzianità | Rete di partite IVA in continuo ricambio |
| Processi scritti e applicati da tutti | Metodo che esiste solo nella testa di poche persone |
| Brand riconosciuto in una zona precisa | Notorietà coincidente con il nome del titolare |
| Contenzioso zero e posizione fiscale pulita | Cause aperte, provvigioni contestate, debiti verso collaboratori |
Come si struttura l'operazione
Quasi nessuna cessione d'agenzia in Italia si chiude con un bonifico unico il giorno del rogito notarile. La struttura tipica ha tre componenti, e vale la pena conoscerle prima di sedersi al tavolo, perché è lì che si gioca la parte che il titolare di solito non ha preparato.
Una quota in contanti all'atto. È la parte certa. Quanto sia grande dipende esattamente dai fattori della tabella qui sopra: più l'azienda regge senza di te, più questa quota cresce.
Un earn-out. Una parte del prezzo legata ai risultati dei dodici, ventiquattro o trentasei mesi successivi. Serve a chi compra per proteggersi dal rischio che l'azienda si sgonfi appena esci, e serve a te per portare a casa la parte alta della valutazione se le cose vanno come dici. Attenzione a due cose: come sono definiti gli obiettivi, e chi controlla le leve per raggiungerli. Un earn-out legato a un margine che dopo il closing viene deciso da qualcun altro è un earn-out che rischi di non vedere.
Un periodo di accompagnamento. Sei mesi, un anno, a volte di più, in cui resti dentro con un ruolo definito. Non è un dettaglio affettivo: è ciò che permette il passaggio del database e delle relazioni. Va scritto: cosa fai, quanto ci stai, quanto vieni pagato per farlo, e cosa succede se decidi di uscire prima.
Sul cosa si cede, poi, ci sono due strade: la cessione delle quote societarie o la cessione del ramo d'azienda. Cambiano il perimetro delle responsabilità che passano al compratore, il trattamento fiscale e la gestione dei rapporti di lavoro. Non è una scelta da fare da soli e non è una scelta neutra sul prezzo netto che ti resta in tasca: va discussa con il tuo commercialista prima ancora di aprire la trattativa, non dopo.
I cinque errori che costano di più
Iniziare a preparare l'azienda quando arriva l'offerta. Il valore si costruisce negli anni prima. Quando la telefonata arriva, il tuo moltiplicatore è già deciso da come hai lavorato fino a quel giorno.
Confondere fatturato e valore. "Faccio 600.000" non è un argomento di trattativa. "Ho 115.000 di EBITDA normalizzato e il 65% degli incarichi arriva dal database" lo è.
Parlare con un solo compratore. Senza alternative non stai negoziando, stai accettando. Anche solo la presenza credibile di un secondo interlocutore cambia la conversazione.
Dire alla rete che stai vendendo troppo presto. Se i collaboratori lo scoprono prima che ci sia qualcosa di definito, i migliori iniziano a guardarsi intorno — e l'azienda che stai vendendo si svuota mentre la vendi. La riservatezza qui non è eleganza: è tutela del prezzo.
Non calcolare il netto. Il numero sul contratto non è il numero che ti resta. Tra struttura dell'operazione, tassazione e quota differita, due offerte con lo stesso prezzo nominale possono valere molto diversamente.
I documenti da preparare
Quando la due diligence parte, la velocità con cui consegni questi documenti dice al compratore più di qualsiasi presentazione. Un titolare che li ha pronti in una settimana vale, agli occhi di chi compra, più di uno che ci mette tre mesi.
- Bilanci degli ultimi tre esercizi e situazione contabile aggiornata
- Elenco delle provvigioni incassate per anno, con dettaglio per collaboratore e per fonte dell'incarico
- Incarichi attivi in portafoglio, con scadenze e prezzo
- Estrazione del CRM: numero di contatti, quanti lavorati negli ultimi dodici mesi, esiti
- Contratti dei collaboratori e dei dipendenti, con inquadramento e compensi
- Contratto di locazione della sede e altri contratti pluriennali attivi
- Posizione previdenziale, fiscale e assicurativa, con eventuale contenzioso in corso
- Visura camerale, iscrizione al ruolo e documentazione dell'abilitazione
Quando non è il momento di vendere
C'è un caso in cui il mio consiglio è di non farlo, ed è il caso più frequente: quando vendi perché sei stanco. La stanchezza è un pessimo consigliere sul prezzo, perché ti fa accettare la prima offerta e ti toglie l'unica leva che hai, cioè la possibilità di dire di no.
Se sei arrivato a quel punto, l'alternativa seria non è svendere: è passare dodici o diciotto mesi a costruire le tre cose che spostano il moltiplicatore — produzione indipendente dal titolare, database strutturato, marginalità documentata — e poi vendere. In quei mesi, tra l'altro, potresti scoprire che l'azienda ha ricominciato a piacerti. Succede più spesso di quanto immagini: quasi sempre non era il mestiere a essere insopportabile, era il fatto di doverlo fare tutto tu.
Io Casando Agency l'ho costruita fin dall'inizio per poter funzionare senza di me, e questo è il motivo per cui, quando Casavo si è seduta al tavolo, c'era qualcosa di concreto da comprare. La prima domanda che mi hanno fatto non riguardava il fatturato. Riguardava come girava la struttura operativa senza il sottoscritto. Era la domanda giusta.