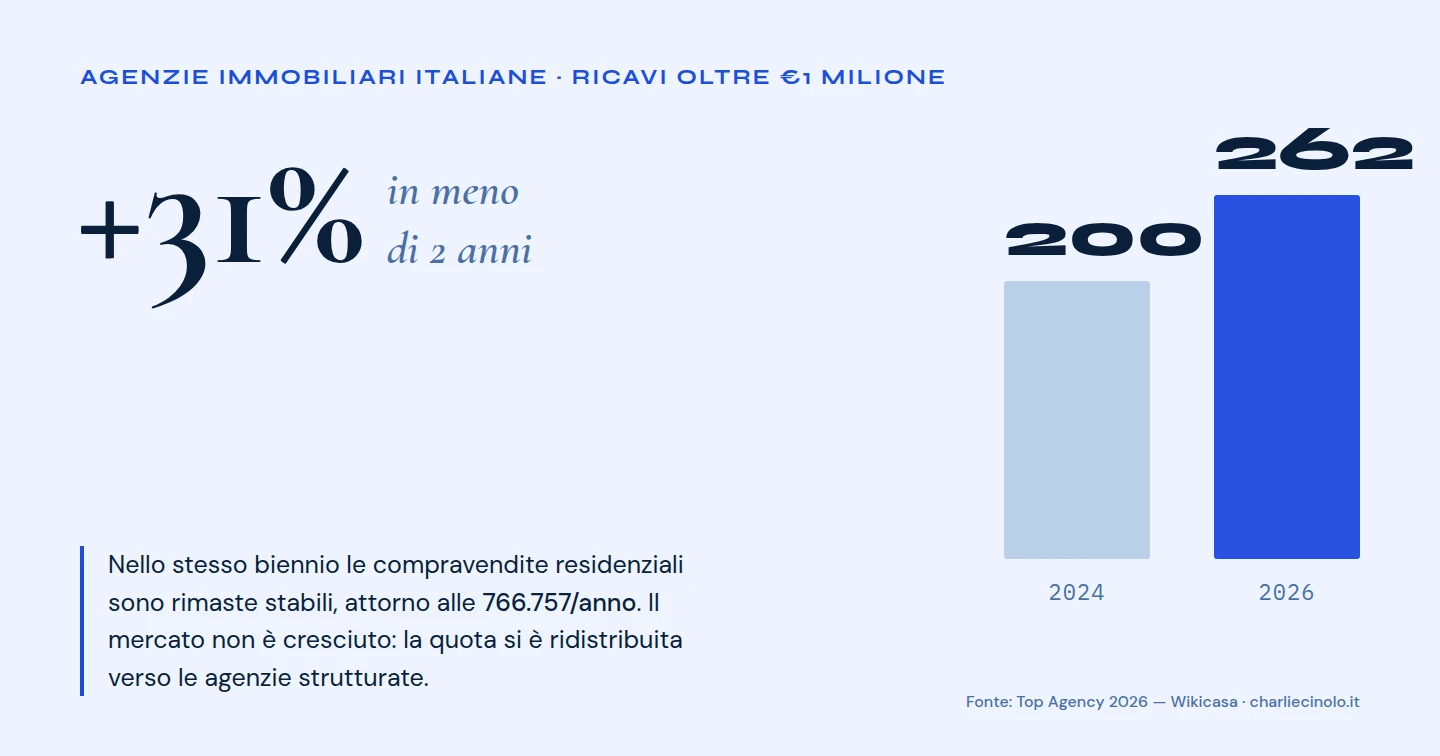
Sessantadue agenzie italiane hanno varcato il milione di euro di ricavi in meno di due anni. Non durante un boom di mercato — in un mercato sostanzialmente piatto, con i volumi di transazione inchiodati attorno alle 700.000 compravendite annue, lontani dai picchi del biennio 2021-2022 e senza nessuna crescita strutturale che giustifichi un balzo simile ai vertici del settore. Eppure la classifica Top Agency 2026 di Wikicasa — che mappa le prime mille agenzie italiane per fatturato dichiarato — registra oggi 262 operatori sopra la soglia del milione di euro. Nel 2024 erano 200. Un incremento di oltre il 30% in meno di due anni. Se ti stai chiedendo perché ce ne sono così tante, la risposta sta in tre righe di codice civile scritte nel 1942.
La tesi che sostengo da anni — che il mercato immobiliare italiano fosse destinato a polarizzarsi attorno a player più strutturati, erodendo progressivamente lo spazio alle piccole realtà non organizzate — non è più una proiezione. È un dato di bilancio. E i dati di bilancio non mentono. Ne ho scritto a fondo quando ho raccontato perché su 50.000 agenzie in Italia solo una manciata supera il milione: quella fotografia, oggi, si sta muovendo.
In Italia operano circa 50.000 agenzie immobiliari, un numero stabile da anni. Quelle che superano 1 milione di euro di fatturato sono 262, secondo la classifica Top Agency 2026 di Wikicasa. Nel 2024 erano 200: un aumento di oltre il 30% in meno di due anni. Nello stesso periodo il mercato delle compravendite residenziali è rimasto stabile, attorno alle 700.000 transazioni annue. Non è il mercato che si è allargato: è la quota che si sta ridistribuendo, e le agenzie strutturate stanno assorbendo fatturato che prima era diviso tra molti operatori più piccoli.
Stai vendendo casa a Milano?
Prima di firmare un incarico, scopri quanto vale davvero.
Valutazione gratuita →Quanto costa vendere casa · Vendere senza agenzia: quando conviene
Se i grandi crescono in un mercato fermo, chi sta perdendo?
È la domanda che nessuno fa esplicitamente, ed è la più importante. La risposta è evidente a chiunque voglia guardarla senza filtri: stanno perdendo le agenzie piccole e non strutturate, quelle che hanno continuato a operare con la logica del titolare-agente senza nessun investimento in brand, processi o tecnologia. Il fatturato che oggi si accumula ai vertici della classifica viene da qualche parte — e quella qualche parte è il tessuto medio-basso del real estate italiano.
Guardare i numeri in dettaglio aiuta a capire la portata del fenomeno. In cima alla Top Agency 2026 ci sono DILS con €51,6 milioni di ricavi e CBRE con €34,4 milioni — player istituzionali che operano prevalentemente nel segmento commerciale e terziario. Scendendo nella classifica, il dato che colpisce di più è la solidità delle posizioni intermedie: decine di realtà italiane con fatturati tra 2 e 12 milioni di euro, distribuite su tutto il territorio nazionale — da Rexer in Brianza a €12,2 milioni, a Dove.it a Milano a €6,9 milioni, a IAD a €11,5 milioni, fino alle strutture del Triveneto, della Toscana e del Sud — con un'organizzazione sempre più simile a quella di un'azienda. Non di un'agenzia.
Il dettaglio più interessante non è nei grandi nomi noti. È in quella fascia tra il cinquantesimo e il duecentosessantesimo posto, dove agenzie che fino a tre anni fa galleggiavano attorno ai 700-800.000 euro di ricavi hanno compiuto il salto. Non per fortuna. Non perché il mercato le ha trainate. Per scelta deliberata di investimento, posizionamento e processo.
Il mercato europeo dice già dove siamo diretti
Il fenomeno non è esclusivamente italiano. È la direzione verso cui si sta muovendo il real estate europeo, con tempistiche diverse nei vari mercati. E guardare cosa è già successo altrove permette di capire dove siamo nel ciclo di consolidamento.
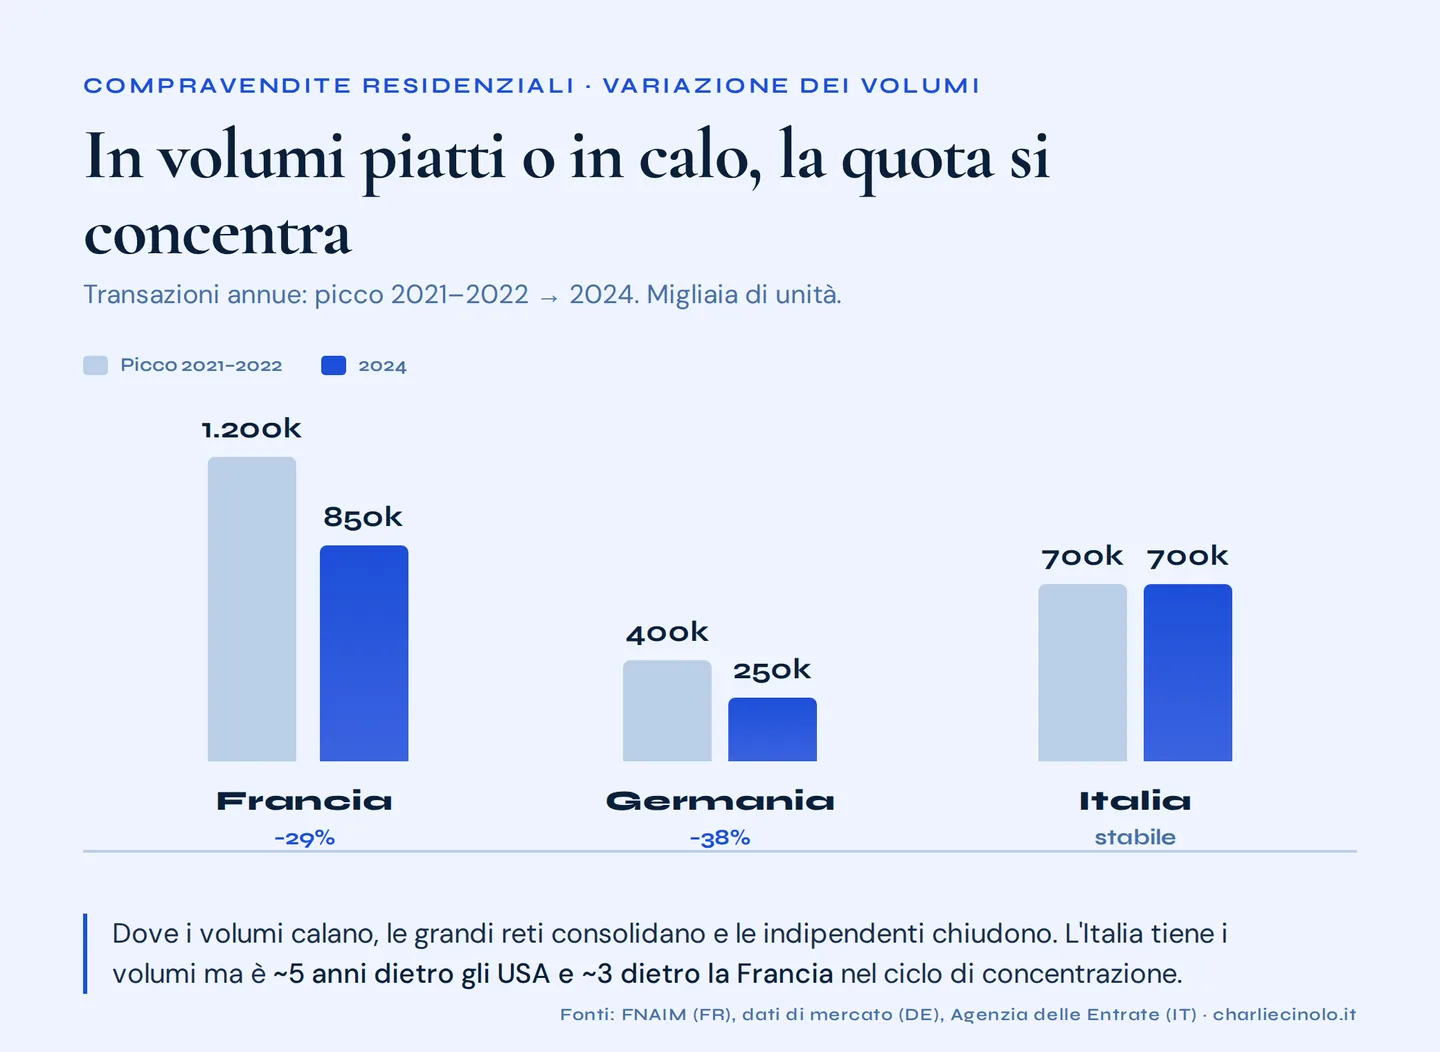
In Francia il mercato residenziale ha vissuto una contrazione rilevante: dalle 1,2 milioni di transazioni del 2021 alle 850.000 circa del 2024. In questo contesto le grandi reti — Orpi, Laforêt, Century 21, Foncia — hanno consolidato la loro quota, mentre migliaia di agenzie indipendenti hanno ridotto il personale o chiuso. Secondo la Fédération Nationale de l'Immobilier, il numero totale di agenzie attive si è ridotto del 15-18% tra il 2022 e il 2024. Non per crisi strutturale: perché il settore si sta concentrando, diventando più compatto e più professionalizzato di quattro anni fa.
In Germania la contrazione è stata tra le più severe d'Europa: da oltre 400.000 transazioni residenziali nel 2022 a meno di 250.000 nel 2024, soprattutto per l'impatto dei tassi BCE sull'accesso al credito in un paese dove la quota di proprietari è storicamente attorno al 49%, la più bassa dell'Eurozona. Qui le grandi reti — Von Poll, Engel & Völkers, Dahler & Company — hanno retto meglio delle indipendenti, proprio perché hanno la scala per diversificare oltre le compravendite: gestione patrimoniale, advisory, locazioni premium. Chi non ha costruito quella diversificazione ha sentito per intero il peso della contrazione.
In Spagna, dove la domanda ha tenuto grazie alla componente estera e alla demografia di Madrid e Barcellona, il consolidamento è già più avanzato che in Italia. Le grandi reti internazionali — Keller Williams España, RE/MAX, Century 21 — hanno continuato a crescere per numero di agenti affiliati anche nelle fasi di rallentamento, mentre le piccole agenzie senza brand riconoscibile faticano ad attrarre sia clienti sia professionisti qualificati.
In un mercato maturo e stabile nei volumi, la crescita è a somma zero. Chi prende quota la prende a qualcuno.
E a cedere quota sono quasi sempre le realtà più piccole e meno strutturate. Il pattern è lo stesso ovunque.
Il laboratorio anglosassone e cosa ci insegna
Il mercato anglosassone è dove questo processo è già arrivato a maturazione, e guardarlo permette di capire non solo dove stiamo andando, ma anche quali errori evitare lungo la strada.
Nel Regno Unito il caso Purplebricks resta il più istruttivo degli ultimi anni. Era nata come hybrid agent — commissioni fisse bassissime, piattaforma digitale, agenti locali a contratto — con l'ambizione di rivoluzionare l'intermediazione. Per qualche anno è sembrata la risposta giusta: crescita rapida, quotazione in borsa, espansione in USA, Canada, Australia. Poi i conti hanno smesso di tornare e la divisione UK ha chiuso nel 2023, ceduta dopo anni di perdite e una svalutazione drastica. Il messaggio non è che il digitale non funziona. È che il cliente, quando vende l'asset più importante della sua vita, non sceglie automaticamente il prezzo più basso: sceglie il processo che percepisce come più sicuro, il brand che percepisce come più affidabile, il professionista che percepisce come più competente. Nel vuoto lasciato da Purplebricks non sono cresciute le piccole indipendenti, ma i grandi estate agent con brand consolidato e rete capillare.
Negli Stati Uniti il 2024 ha portato una svolta strutturale che ridisegna l'intero sistema delle commissioni. La settlement con la National Association of Realtors (NAR) ha eliminato l'obbligo di comunicare attraverso il Multiple Listing Service la compensazione del buyer's agent, aprendo una fase di rinegoziazione su tutto il modello. Chi ne sta uscendo meglio sono i grandi broker — Keller Williams, RE/MAX, eXp Realty — che hanno la scala per assorbire la transizione, formare gli agenti sui nuovi schemi e mantenere visibilità di brand nell'incertezza. Le piccole brokerage con tre o quattro agenti e zero infrastruttura comprimono i margini per restare competitive, spesso senza riuscirci.
L'Australia è invece il mercato del vendor paid advertising: il venditore paga separatamente i costi di marketing dell'immobile, distinti dalla commissione. Il modello abbassa la commissione percentuale percepita, ma aumenta il fatturato complessivo dell'agenzia e sposta il potere verso chi ha reach mediatica e relazioni con i portali. Le grandi negoziano condizioni e visibilità migliori; le piccole pagano di più per meno.
Cosa significa per l'Italia? Siamo in ritardo di circa cinque anni rispetto agli USA e di circa tre rispetto alla Francia. Ma la direzione è la stessa. Il modello del titolare-agente che lavora da solo con la partita IVA e un profilo su Immobiliare.it non scomparirà dall'oggi al domani — ma la sua rilevanza nella catena del valore continuerà a diminuire ogni volta che un cliente mette a confronto un'esperienza strutturata con una non strutturata. È la stessa onda di M&A che sta già attraversando il settore mentre l'Italia resta a guardare.
I casi che già parlano da soli
Nella classifica Wikicasa ci sono storie che meritano di essere lette bene, perché non sono eccezioni: sono segnali di ciò che funziona nel mercato italiano oggi.
L'Arte di Abitare non appare come singola voce, ma come gruppo di SRL operative tra Padova, Venezia e il Triveneto: Progetto Mare, Royal Group, Prime, Lorozen, Progetto Bologna, Penny, Studio Aesse. Fatturati separati, struttura di holding, distribuzione geografica. Non è un caso — è una strategia di roll-up che permette di scalare senza perdere il controllo operativo dei singoli mercati locali. Esattamente il modello con cui, nel real estate anglosassone, si sono costruite le grandi reti regionali prima che i brand nazionali le acquisissero.
IAD Italia, al quindicesimo posto con €11,5 milioni di ricavi, è l'esempio del modello network senza sede fisica applicato con successo al contesto italiano. Arrivata dalla Francia, ha impiegato qualche anno ad adattarsi, ma i numeri dicono che ha trovato la sua traiettoria. Agenti freelance con formazione centralizzata e commissioni più alte rispetto alle agenzie tradizionali: funziona perché risolve il problema del reclutamento e della fidelizzazione in modo strutturale.
eXp Italy, appena entrata nel club del milione alla posizione 258, è il ramo italiano di eXp Realty, la prima brokerage virtuale quotata in borsa nata negli USA con oltre 90.000 agenti globali. Il fatturato attuale è modesto rispetto al network internazionale, ma il modello — tutto digitale, agenti in remoto, revenue sharing che incentiva il reclutamento — è uno degli attori da monitorare con più attenzione nei prossimi 24 mesi.
Il denominatore comune non è la tecnologia né uno specifico modello di business. È la capacità di costruire un sistema replicabile che non dipende dalla performance individuale di un singolo agente-titolare.
Cosa rende un'agenzia davvero scalabile
Quando ho costruito Casando Agency non ho costruito «un'agenzia più grande». Ho costruito un'azienda con quattro pilastri che funzionano senza dipendere dalla mia presenza fisica. È questa la differenza che il mercato paga — ed è la ragione per cui certe agenzie entrano nella classifica e altre restano ferme a guardarla.
Il primo pilastro sono i sistemi prima delle persone. Prima si scrive il processo — come si acquisisce un immobile, come si qualifica un cliente, come si gestisce una trattativa — e solo dopo ci si mette dentro le persone. L'errore mortale del titolare medio è assumere bravi agenti sperando che si organizzino da soli. Non succede mai. Senza un binario, anche il treno migliore deraglia.
Il secondo è il database come asset. Per la maggior parte delle agenzie il database è una rubrica disordinata di numeri di telefono. Per un'azienda vera è il bene più prezioso che possiede: contatti segmentati, storicizzati, lavorati con costanza. Vale più di qualsiasi vetrina su strada.
Il terzo è la lead generation trattata come una disciplina, non come un colpo di fortuna: protocolli rigidi, tempi di risposta misurati, follow-up che non lascia cadere niente. Il quarto è il brand. Se nessuno ti riconosce sei una commodity, e le commodity competono solo sul prezzo della provvigione — la guerra più stupida e perdente che esista.
Ho scalato da circa 400.000 euro a oltre 10 milioni di fatturato in tre anni, e l'operazione di acquisizione ha valorizzato l'azienda 12 milioni. Non lo scrivo per vantarmi: lo scrivo perché è la prova che il metodo conta più del mercato. Quegli stessi anni, per chi non aveva sistemi, sono stati anni di sopravvivenza.
Quello che succederà nei prossimi 12 mesi
Mi aspetto che il numero di agenzie sopra il milione di ricavi continui a crescere, non in modo esplosivo ma costante. Tra le 262 attuali, alcune raggiungeranno i 2-3 milioni grazie a investimenti in team e posizionamento. La pressione maggiore si accumulerà nella fascia tra i 400.000 e i 700.000 euro — le agenzie che non hanno ancora la scala per reggere la competizione con chi è sopra di loro. Quella fascia si assottiglierà: alcuni faranno il salto, molti no.
Il mercato immobiliare italiano non si sta contraendo. Si sta concentrando.
Chi capisce questa differenza oggi ha ancora tempo per posizionarsi nel campo giusto. Chi continua a pensare che il problema sia il mercato, i tassi o la congiuntura — e non la propria struttura — lo capirà tra due anni, quando la finestra si sarà chiusa. I dati di Wikicasa sono pubblici, disponibili per chiunque voglia smettere di guardare il proprio portafoglio e iniziare a guardare il mercato.
Fonte: Top Agency 2026 — Wikicasa (topagency.wikicasa.it). Elaborazioni e dati europei a cura di Charlie Cinolo.