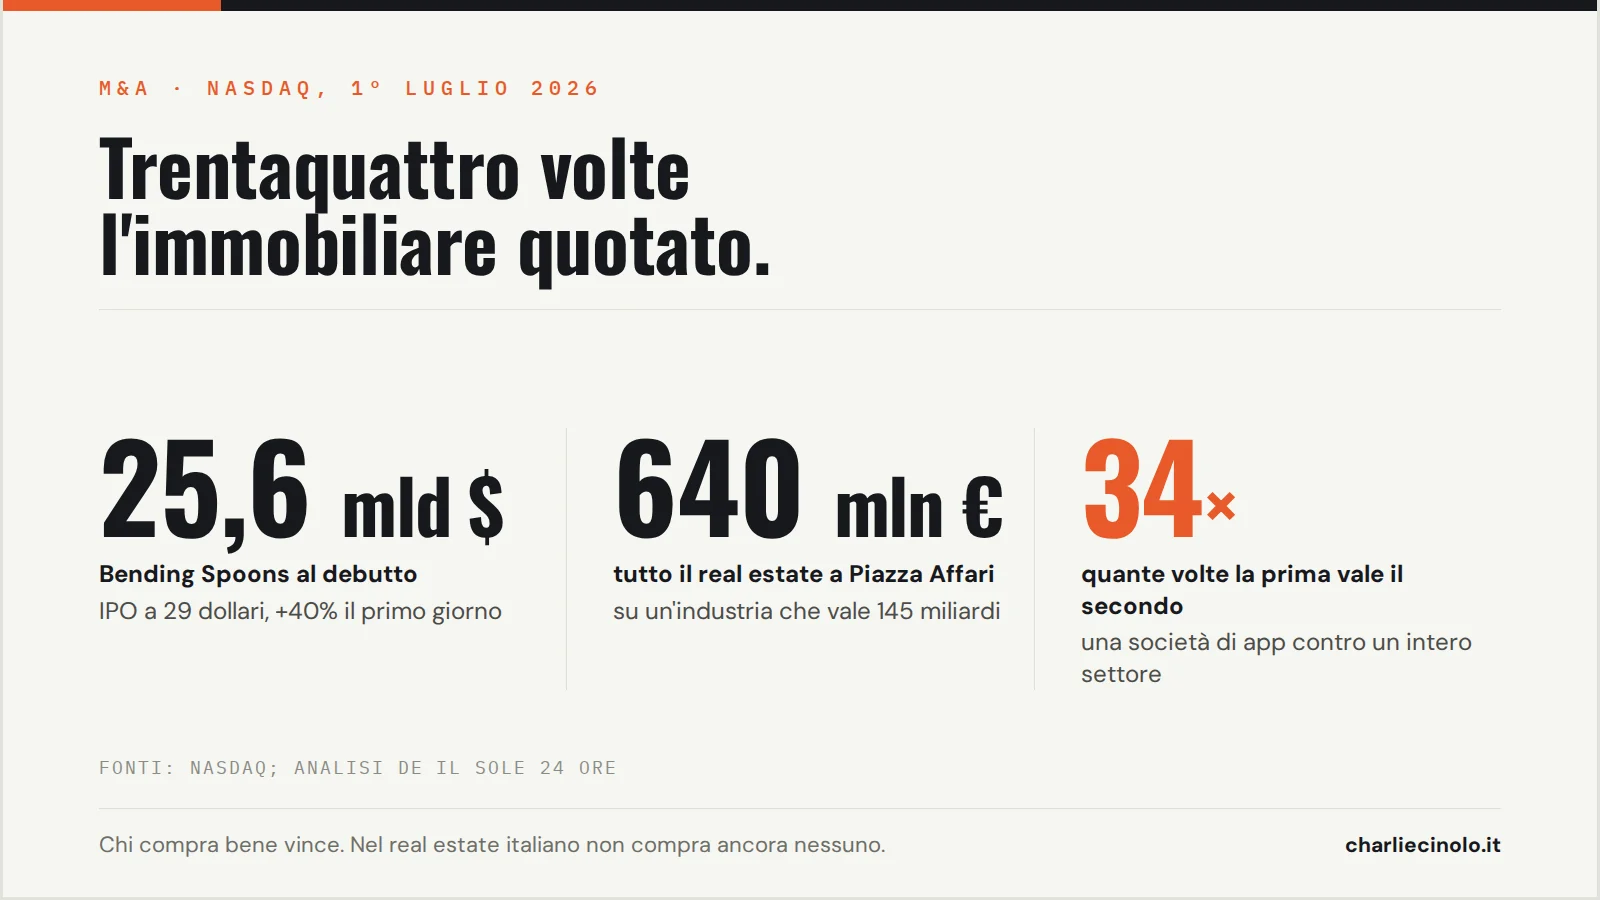
Ci sono due numeri che, messi uno accanto all'altro, raccontano il futuro del mercato immobiliare italiano meglio di qualsiasi report. Il primo è 25,6 miliardi di dollari: la capitalizzazione raggiunta da Bending Spoons al termine del primo giorno di contrattazioni al Nasdaq, il 1° luglio 2026. Il secondo è 640 milioni di euro: il valore complessivo di tutto il real estate quotato a Piazza Affari, a fronte di un'industria che in Italia vale circa 145 miliardi. Un'azienda milanese che compra app in difficoltà vale in Borsa 34 volte l'intero settore immobiliare quotato del suo Paese.
La mia tesi è netta, e la anticipo subito: il modello che ha portato Bending Spoons al Nasdaq — acquisire asset sottoperformanti e gestirli con una macchina operativa centralizzata — è esattamente il modello che nei prossimi anni verrà applicato alle agenzie immobiliari italiane. Negli Stati Uniti sta già succedendo, con i capitali della Borsa a finanziare l'operazione. Chi opera nel nostro settore ha davanti una finestra breve per decidere da che parte del consolidamento stare.
Bending Spoons ha chiuso il primo giorno al Nasdaq a 25,6 miliardi di dollari, il 1° luglio 2026. Tutto il real estate quotato a Piazza Affari vale 640 milioni di euro, a fronte di un'industria che in Italia vale circa 145 miliardi. Un'azienda milanese che compra software in difficoltà vale in Borsa 34 volte l'intero settore immobiliare quotato del suo Paese.
Risposta diretta
In sintesi: cosa è successo con la quotazione di Bending Spoons? Bending Spoons ha debuttato al Nasdaq il 1° luglio 2026 con il ticker BSP, prezzando l'IPO a 29 dollari per azione — sopra la forchetta iniziale di 26-28 — e raccogliendo 1,68 miliardi di dollari, per una valutazione di collocamento di 18,4 miliardi. Il primo giorno di contrattazioni il titolo è salito di quasi il 40%, portando la capitalizzazione oltre i 25 miliardi di dollari. È una delle più grandi IPO di sempre per un'azienda tecnologica italiana.
Cosa fa davvero Bending Spoons
Chi cerca "cosa fa Bending Spoons" trova spesso risposte fuorvianti: non è una software house tradizionale, non è una startup di prodotto, non è un fondo puro. È una macchina di acquisizione e rilancio. La società fondata nel 2013 da Luca Ferrari e soci compra prodotti digitali con utenti reali e ricavi reali ma gestione mediocre — Evernote, Meetup, WeTransfer, Vimeo pagata 1,38 miliardi di dollari, Brightcove, komoot, Eventbrite, perfino AOL — e li passa dentro un sistema centralizzato di prodotto, engineering, dati, pricing e disciplina operativa. Non inventa: ottimizza. Non costruisce da zero: compra e rimette a reddito.
I numeri validano il metodo. Nel 2025 i ricavi sono arrivati a 1,31 miliardi di dollari, quasi il doppio dei 671 milioni dell'anno precedente, con il 93% del fatturato ricorrente da subscription. Nel solo 2025 la società ha mappato oltre 2.500 opportunità di acquisizione, ne ha analizzate in profondità circa 200 e ne ha chiuse sei. È la selettività di un fondo di private equity, con una differenza sostanziale: al posto dei consulenti c'è un reparto engineering che i target se li tiene e li migliora, invece di rivenderli.
Il mercato, quotando le azioni Bending Spoons a quei multipli, non ha premiato un prodotto. Ha premiato un metodo replicabile: la capacità dimostrata di comprare asset sottovalutati e farli rendere di più, all'infinito. Tenete a mente questa frase, perché è il cuore di tutto quello che segue.
Chi è quotato nel real estate: l'anomalia italiana
Spostiamo ora lo sguardo sul nostro settore, partendo da una domanda semplice: chi rappresenta l'immobiliare italiano in Borsa? La risposta è imbarazzante. A Piazza Affari troviamo le SIIQ come IGD e NextRE, Gabetti e Brioschi nel segmento immobiliare, e qualche realtà minore su Euronext Growth Milan come CleanBnB o Tecma Solutions. Secondo l'analisi del Sole 24 Ore, su un'industria che vale circa 145 miliardi di euro, la parte capitalizzata in Borsa si ferma intorno ai 640 milioni: meno di mezzo punto percentuale. E soprattutto non esiste una sola società di intermediazione quotata che rappresenti davvero il mercato delle agenzie — Gabetti è l'eccezione storica, con una capitalizzazione che resta marginale.
All'estero il quadro è rovesciato. Negli Stati Uniti l'intermediazione immobiliare è un'industria da mercato dei capitali: Zillow e CoStar su portali e dati, Compass ed eXp World Holdings sul brokerage, Opendoor sull'iBuying, Rocket Companies sull'integrazione tra mutui e intermediazione. Nel Regno Unito ci sono Rightmove, Foxtons e Savills; in Germania Vonovia sul residenziale in locazione. Il real estate, nei mercati maturi, parla la lingua della Borsa. In Italia parla ancora la lingua della partita IVA individuale. Questa non è una curiosità statistica: è la misura esatta di quanto capitale non sta ancora lavorando sul consolidamento del nostro settore.
Il consolidamento americano è già cominciato — in Borsa
Ed è qui che la storia si fa interessante, perché negli Stati Uniti il copione di Bending Spoons applicato al brokerage è già in scena. Nei dodici mesi appena trascorsi il settore ha vissuto la più violenta ondata di M&A della sua storia. A gennaio 2026 Compass ha completato l'acquisizione di Anywhere Real Estate per 1,6 miliardi di dollari in azioni, portandosi in casa Coldwell Banker, Century 21, Sotheby's International Realty, Corcoran ed ERA: la società combinata muove circa 455 miliardi di dollari di transato annuo. A luglio 2025 Rocket ha comprato Redfin. Ad aprile 2026 The Real Brokerage ha annunciato l'acquisizione di RE/MAX Holdings, con closing atteso entro fine anno.
Rileggete la sequenza con attenzione: i marchi che per trent'anni hanno definito il franchising immobiliare mondiale stanno finendo, uno dopo l'altro, dentro piattaforme quotate che li acquisiscono e ne centralizzano tecnologia, dati e recruiting. Comprare asset con brand e produzione reali ma modelli operativi stanchi, e passarli dentro una macchina più efficiente: è il playbook dell'IPO di Bending Spoons, applicato alle agenzie invece che alle app. E a finanziarlo è il mercato dei capitali, perché il consolidamento di un settore frammentato è una delle poche storie che la Borsa capisce e paga sempre.
C'è una regola empirica che chi opera nel settore conosce bene: ciò che accade nel brokerage americano arriva in Europa con due o tre anni di ritardo. È successo con il franchising negli anni Novanta, con i portali nei Duemila, con l'iBuying dopo il 2019 — stagione che ho vissuto dall'interno. Il ritardo è un orologio, non un'opinione. È la stessa onda di M&A che ho raccontato mesi fa, oggi con un prezzo di Borsa attaccato sopra.
I fondamentali europei remano a favore
Se il consolidamento ha bisogno di un mercato sano su cui poggiare, i dati europei dicono che il momento è questo. Secondo Eurostat, nel primo trimestre 2026 i prezzi delle abitazioni sono cresciuti del 4,7% nell'area euro e del 5,1% nell'Unione Europea rispetto a un anno prima, con l'Italia sopra la media dell'eurozona. Sul fronte dei volumi, nel primo trimestre 2026 in Italia sono state compravendute 179.654 abitazioni, il 4,4% in più rispetto allo stesso periodo del 2025, e le previsioni per l'intero anno convergono su una forchetta tra le 780.000 e le 800.000 transazioni: livelli da parte alta del ciclo.
Ora sovrapponete i due layer: un mercato in crescita sopra la media europea, servito da decine di migliaia di agenzie in larga parte micro, sottocapitalizzate e a bassa adozione tecnologica. Se descrivessi questo scenario a un analista di Bending Spoons senza dirgli il settore, riconoscerebbe immediatamente il profilo del target ideale: domanda strutturale sana, offerta frammentata, gestione operativa migliorabile, tecnologia assente. È la stessa fotografia che nel software ha reso possibile comprare Evernote e WeTransfer a sconto e rimetterle a reddito.
La lezione anglosassone: cosa copiare e cosa no
Attenzione però, perché il confronto con i mercati anglosassoni insegna anche cosa non fare. Il Regno Unito ha già mostrato cosa succede quando si confonde "digitale" con "low cost": Purplebricks ha bruciato centinaia di milioni promettendo commissioni flat e intermediazione a distanza, ed è finita venduta per una sterlina simbolica. La lezione non è che la tecnologia non funziona. È che la tecnologia non sostituisce l'agente: lo moltiplica. Compass non ha vinto tagliando le commissioni — ha vinto dando agli agenti migliori una piattaforma che li rende più produttivi, e comprando chi non riusciva a stare al passo. Bending Spoons non regala Evernote: lo fa pagare di più, a fronte di un prodotto migliore.
Il roll-up vincente non sarà quello che promette ai venditori commissioni all'1%. Sarà quello che compra capacità produttiva vera e la fa rendere di più.
Tradotto per l'Italia: la distinzione da tenere a mente è quella tra modelli che comprano fatturato bruciando cassa e modelli che comprano margine costruendo piattaforma. Il Nasdaq ha appena mostrato quale delle due categorie vale 25 miliardi.
Come funzionerebbe una "Bending Spoons delle agenzie" in Italia
Rendiamolo concreto. Immaginate una piattaforma che invece di app compri agenzie e piccole reti territoriali: realtà con 5-15 collaboratori, un portafoglio incarichi consolidato, spesso un titolare vicino al passaggio generazionale e nessuna infrastruttura digitale degna di questo nome. La piattaforma centralizza tutto ciò che oggi ogni agenzia rifà male per conto proprio: CRM e gestione dei lead, marketing e acquisizione, valutazioni data-driven, recruiting e formazione, back office e compliance. Il titolare resta sul territorio a fare ciò che nessun algoritmo sa fare — la relazione — e tutto il resto passa alla macchina.
Chi lavora nel settore conosce i margini di efficienza in gioco: tempi di vendita che si accorciano quando il pricing è fatto sui dati e non sull'istinto, tassi di conversione dei lead che raddoppiano quando qualcuno risponde davvero alle richieste dei portali, produttività per agente che cresce quando la formazione è un sistema e non un evento annuale. La differenza tra un'agenzia gestita a intuito e una gestita a processo non è il 10%: è un multiplo. Sono le leve che tocco ogni giorno lavorando con network e titolari, ed è il motivo per cui il consolidamento delle agenzie immobiliari non è una teoria da convegno ma un'operazione industriale con ritorni misurabili.
L'asimmetria più clamorosa è questa: negli Stati Uniti un investitore può puntare sul consolidamento del brokerage comprando un titolo in Borsa. In Italia il consolidamento non ha ancora un veicolo, né un padrone. Il capitale che vorrà entrare dovrà costruirlo — o comprarlo.
La mia posizione
La quotazione di Bending Spoons ha dimostrato che un'azienda italiana può arrivare al Nasdaq facendo una cosa sola, ripetuta con disciplina maniacale: comprare asset sottovalutati e gestirli meglio di chi li aveva prima. Il real estate italiano è oggi il più grande giacimento di asset sottogestiti d'Europa, dentro un mercato che cresce sopra la media dell'eurozona.
La mia previsione per i prossimi 6-12 mesi: vedremo i primi capitali seri — private equity, family office, operatori industriali — muoversi sull'aggregazione delle agenzie italiane. E chi oggi guida un'agenzia strutturata si troverà davanti alla scelta che i titolari americani hanno già affrontato: essere piattaforma, entrare in una piattaforma, o competere contro una piattaforma. La terza opzione è quella che non consiglio a nessuno.
Il consolidamento non è una minaccia per chi produce: è una minaccia per chi improvvisa.
Se guidi un'agenzia o un network e vuoi capire da che parte della piattaforma stare, è esattamente il tavolo su cui lavoro ogni giorno: parliamone.
Charlie Cinolo è imprenditore seriale del real estate, Co-Amministratore e Direttore Commerciale Italia di Casavo e autore di "Vendi Bene la Tua Casa". Fonti: Il Sole 24 Ore, Nasdaq, Eurostat, dati societari Bending Spoons 2025.