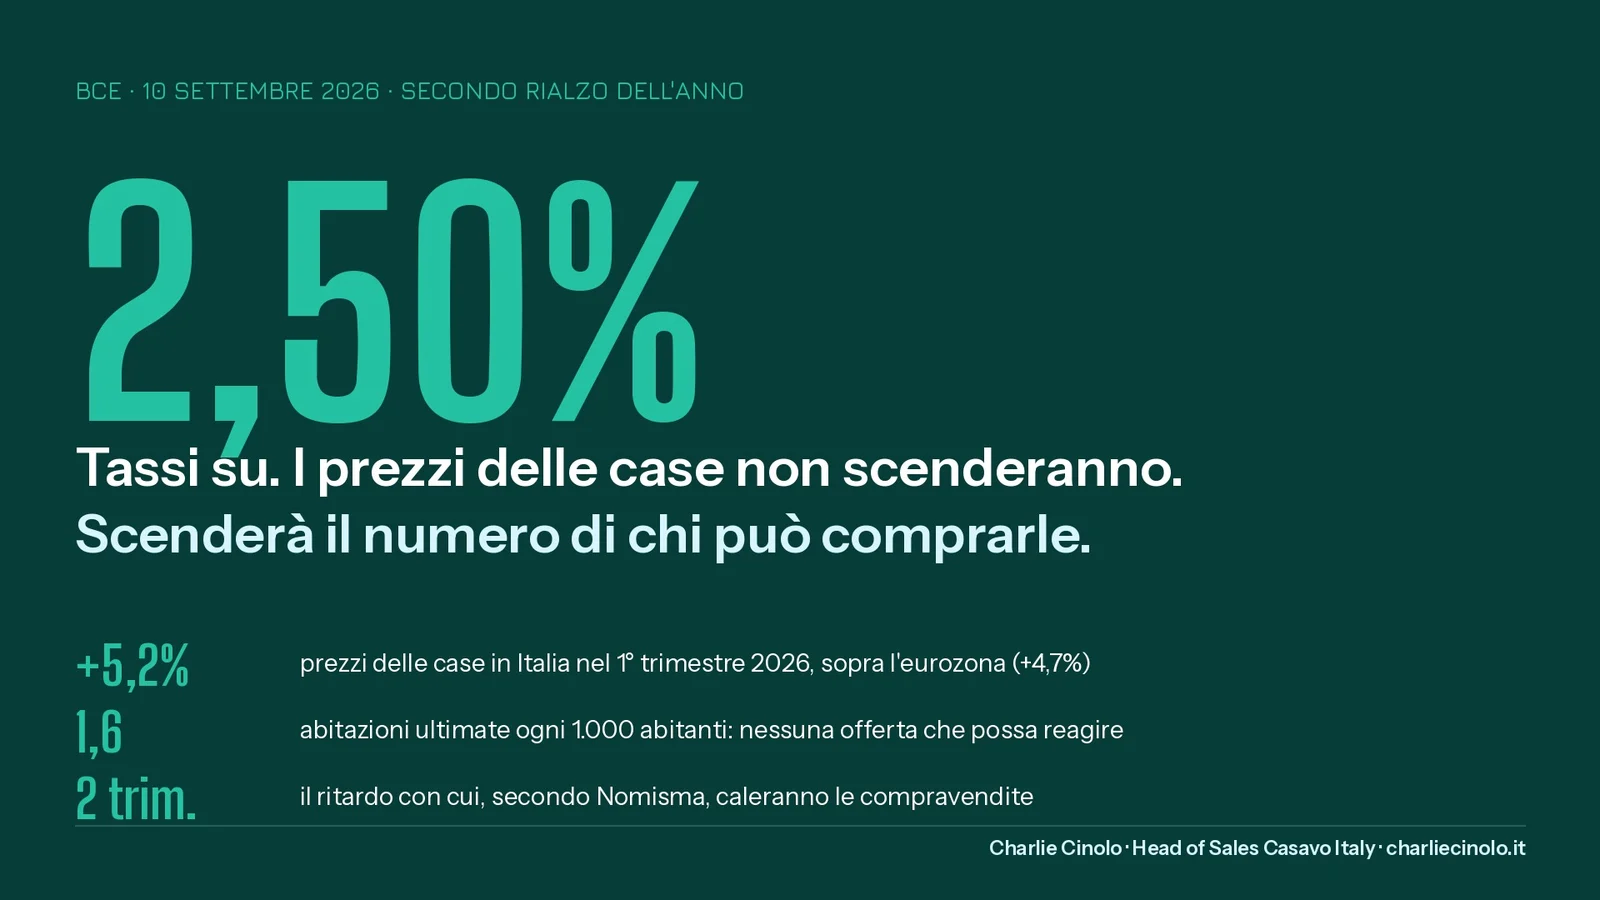
Il 10 settembre 2026 la Banca Centrale Europea ha alzato i tassi per la seconda volta quest'anno, portando il tasso sui depositi al 2,50%, quello sulle operazioni di rifinanziamento principali al 2,65% e quello sui prestiti marginali al 2,90%, con decorrenza dal 16 settembre. Nelle ore successive, in mezza stampa economica e in ogni gruppo di settore, è comparsa la stessa previsione: adesso i prezzi delle case scenderanno.
Non scenderanno. E non è una posizione consolatoria di chi vive vendendo immobili: è quello che dicono i numeri, compresi quelli che vengono citati per sostenere il contrario.
L'analisi Nomisma diffusa il giorno prima della decisione non prevede un calo dei prezzi. Prevede che dopo circa due trimestri si riducano le compravendite, perché l'Italia è un mercato strutturalmente dipendente dal costo del credito. La correlazione storica forte e negativa che il nostro Paese mostra è tra tassi e numero di transazioni, non tra tassi e valore al metro quadro.
La differenza non è accademica. Significa che in Italia un rialzo dei tassi non rende le case più economiche: rende più piccola la platea di chi può comprarle. E il motivo per cui da noi funziona così, mentre in Germania e in Francia funziona diversamente, sta quasi tutto dentro un solo numero: 1,6.
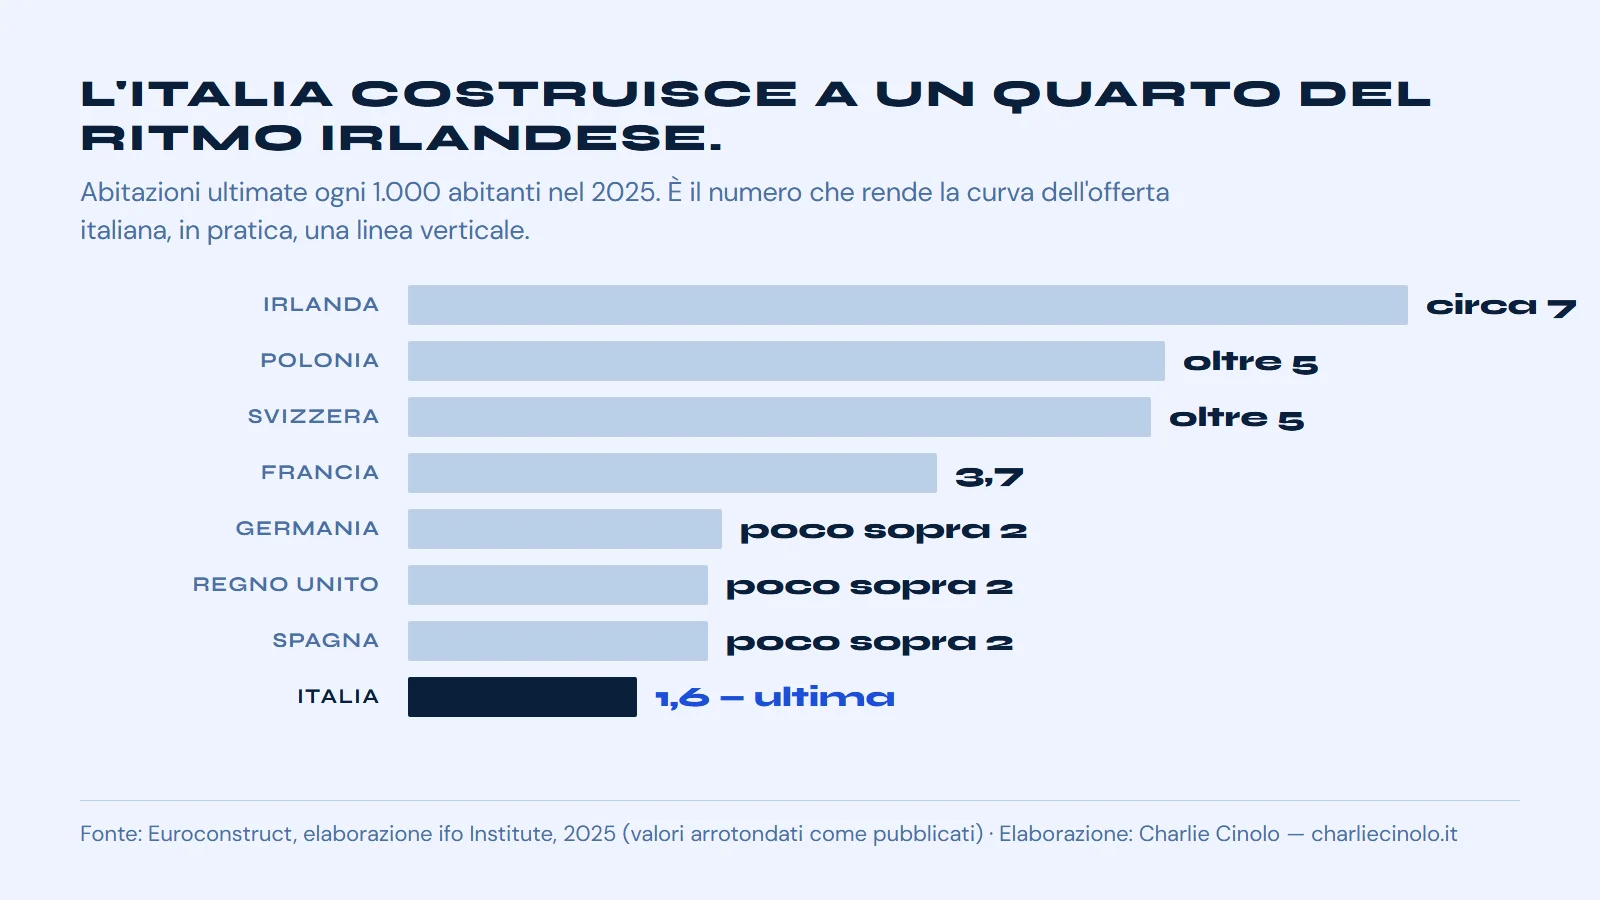
I prezzi delle case non scendono quando salgono i tassi se il mercato non è in grado di aumentare l'offerta. Il rialzo riduce il potere d'acquisto di chi compra con un mutuo, ma il prezzo cede soltanto se dall'altra parte c'è un venditore costretto a vendere: un costruttore con stock a magazzino, un proprietario con un costo di carico che pesa ogni mese. In Italia questa pressione è quasi assente. Nel 2025 sono state ultimate 1,6 abitazioni ogni mille abitanti, il valore più basso d'Europa secondo Euroconstruct nell'elaborazione dell'istituto ifo, e la gran parte dei venditori privati non ha un mutuo da onorare sull'immobile che sta vendendo. Il risultato è che lo shock si scarica sul numero di compravendite invece che sul prezzo: secondo Nomisma gli effetti del rialzo di settembre 2026 si vedranno sulle transazioni a partire dai primi mesi del 2027. Nei mercati che costruiscono di più — la Francia a 3,7 abitazioni ogni mille abitanti, la Germania poco sopra le due — gli stessi tassi hanno invece frenato i prezzi, rispettivamente a +0,1% e +1,4% nel primo trimestre 2026, contro il +5,2% italiano (Eurostat).
Vale la pena smontare il meccanismo pezzo per pezzo, perché è il punto in cui quasi tutta la divulgazione immobiliare italiana si ferma troppo presto. Ne avevo scritto a giugno, dopo il primo rialzo: quello che è cambiato da allora non è la tesi, sono i numeri che la confermano.
Quando il costo del denaro sale, la rata del mutuo sale con lui. Su un variabile standard da 126.000 euro in venticinque anni, il rialzo di settembre porta la rata da circa 614 a 631 euro al mese: diciassette euro. Su un mutuo da 200.000 euro in trent'anni il variabile è passato dai 785 euro di gennaio agli 829 di settembre, quarantaquattro euro al mese in nove mesi, mentre il fisso è salito da 921 a 950. L'Euribor a tre mesi, che a inizio settembre stava al 2,67%, è atteso dal mercato al 3,10% entro giugno 2027, e gli analisti mettono in conto almeno un altro rialzo prima dell'estate. Nessuno rinuncia a comprare casa per diciassette euro. Quello che cambia è la soglia di finanziabilità: a parità di reddito, la banca delibera un importo più basso, e una parte di compratori che ieri rientrava nei parametri oggi non ci rientra più.
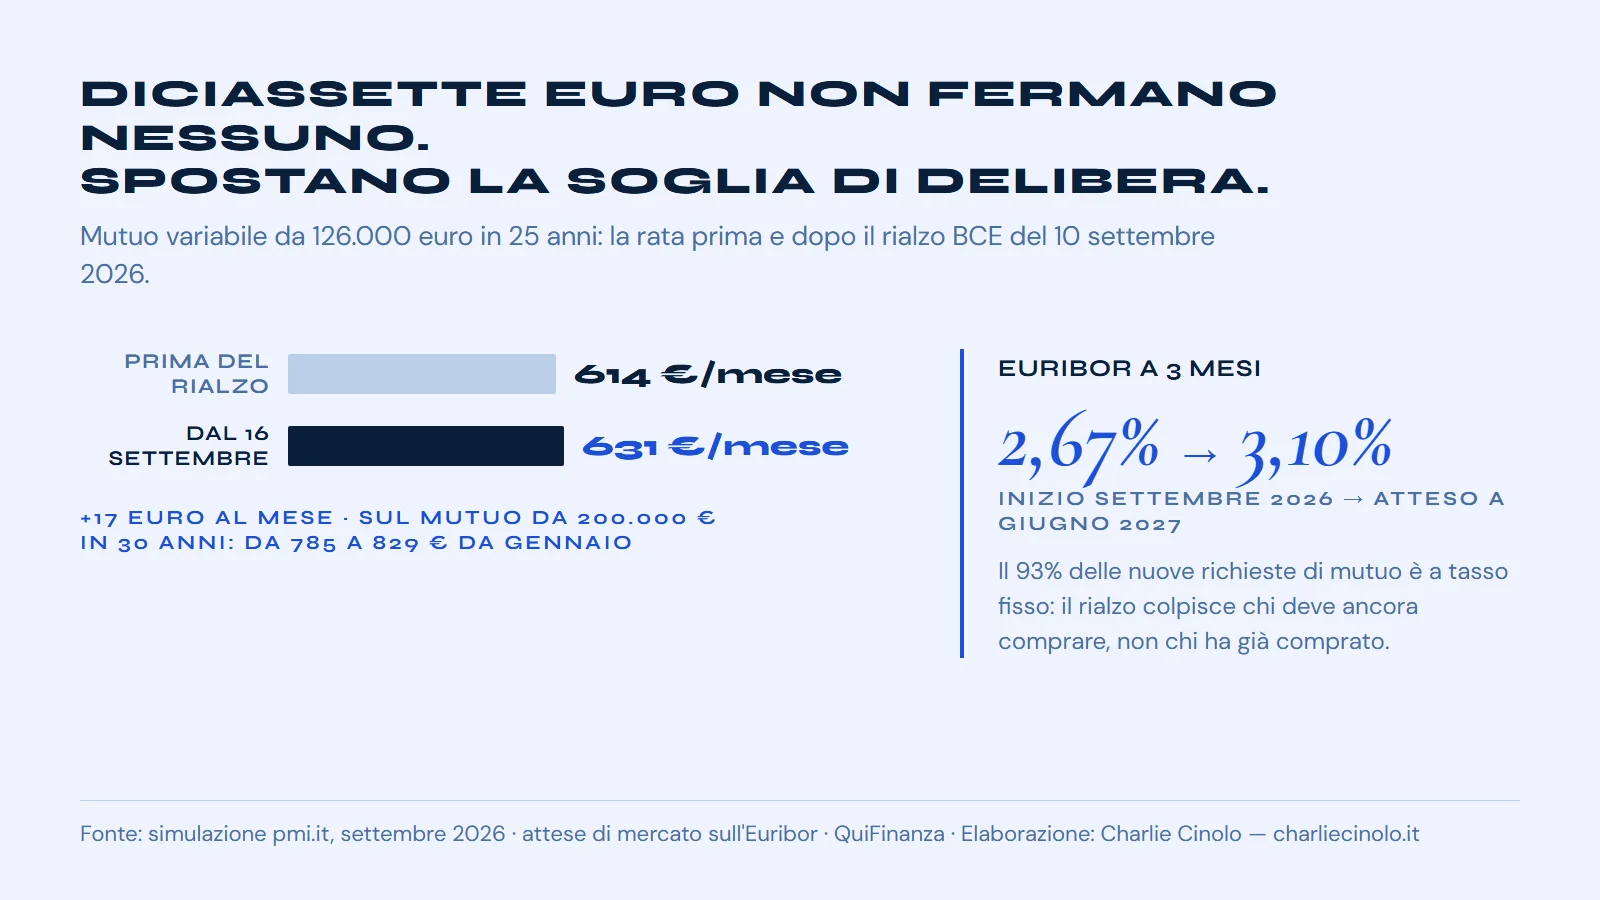
C'è un dato uscito in questi giorni che rende il meccanismo ancora più netto: secondo le rilevazioni riprese dopo la decisione, il 93% delle nuove richieste di mutuo in Italia è a tasso fisso e solo il 7% a variabile, con le migliori offerte intorno al 3,15% sul fisso e al 2,65% sul variabile. Tradotto: il rialzo non colpisce chi ha già comprato, che nella stragrande maggioranza dei casi ha una rata bloccata. Colpisce esclusivamente chi sta per comprare, cioè la domanda nuova. È il modo più preciso per dire che il tasso non tocca il prezzo dello stock: tocca il flusso di chi vi accede.
In un mercato normale, questa contrazione della domanda incontra un'offerta che reagisce. Il costruttore che ha finito un palazzo paga interessi sul debito di costruzione ogni mese in cui gli appartamenti restano invenduti: per lui tenere fermo il listino costa, e quindi a un certo punto taglia. È il meccanismo che fa scendere i prezzi.
In Italia quel costruttore, semplicemente, non c'è in numero sufficiente. Le nuove costruzioni pesano una frazione minima del mercato, e il venditore tipico è un privato che ha ereditato o già estinto il mutuo: per lui tenere fermo il prezzo non costa niente. Se non gli arriva l'offerta che voleva, ritira l'immobile, lo mette in affitto o lo lascia lì. Il risultato è un mercato dove il prezzo è appiccicoso verso il basso: non scende perché nessuno è obbligato a farlo scendere. Scende, semmai, il numero di persone che partecipano.
Quello che dicono i confronti europei
Il quadro europeo rende questa dinamica leggibile a occhio nudo, e smonta la narrativa italiana del mercato "solido perché non cresce mai troppo".
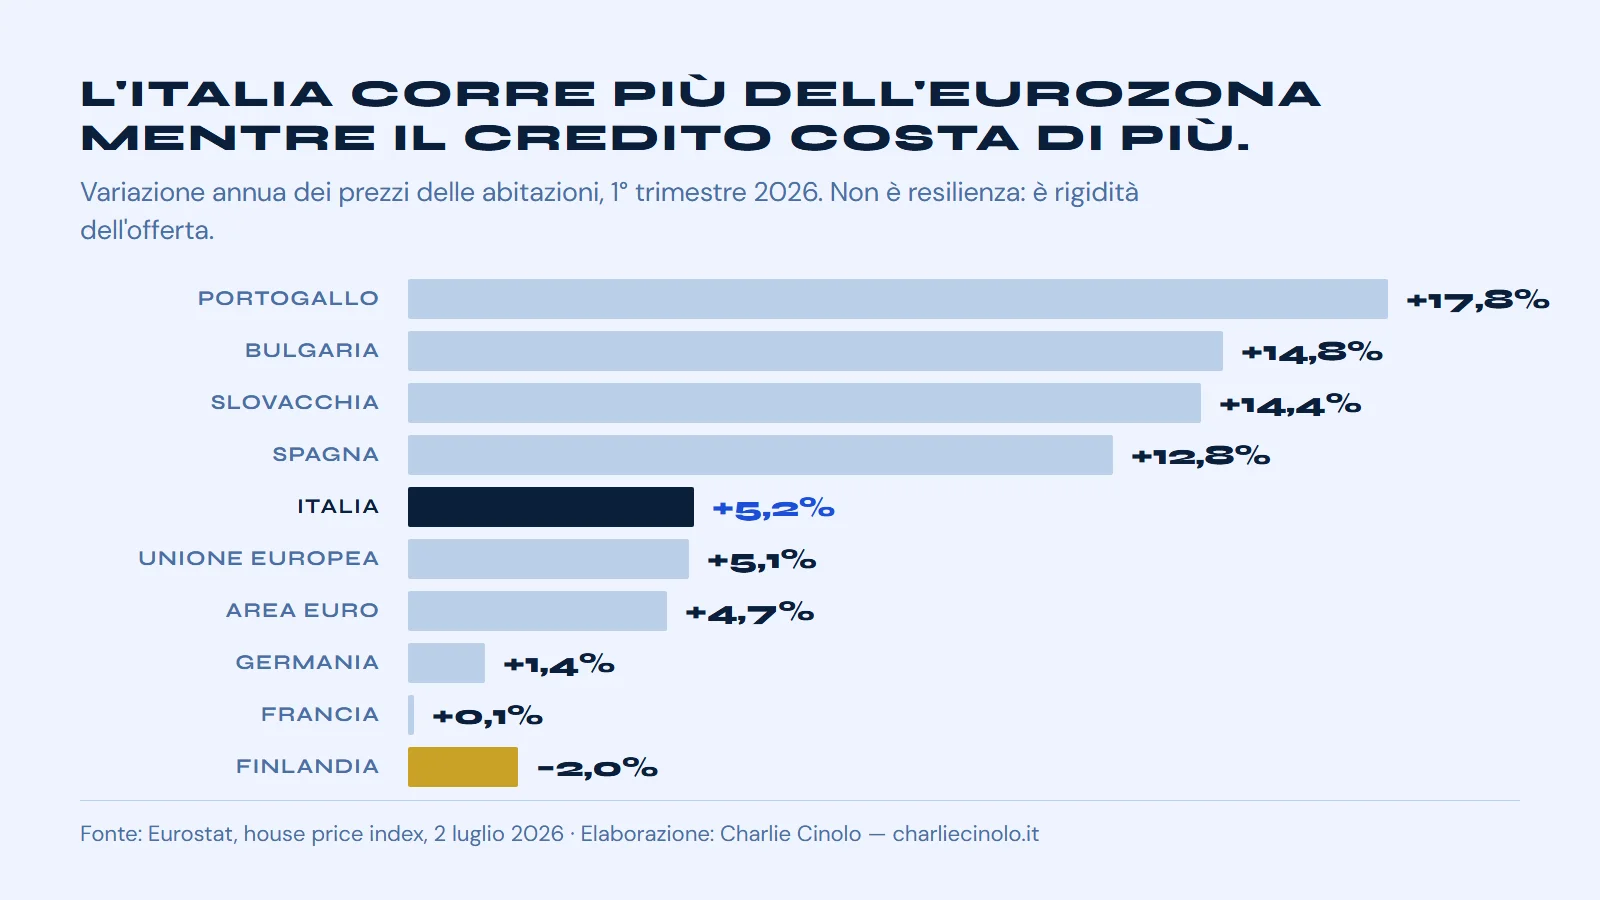
I dati Eurostat sul primo trimestre 2026 indicano una crescita dei prezzi del 4,7% nell'area euro e del 5,1% nell'Unione. L'Italia si colloca a +5,2%, sopra la media dell'eurozona. La Germania si ferma a +1,4%, la Francia a +0,1%. All'estremo opposto corrono Portogallo (+17,8%), Bulgaria (+14,8%), Slovacchia (+14,4%) e Spagna (+12,8%), mentre l'unico Paese in territorio negativo è la Finlandia, a –2,0%.
| Paese | Prezzi case, 1° trim. 2026 (Eurostat) | Abitazioni ultimate ogni 1.000 abitanti, 2025 (Euroconstruct/ifo) |
|---|---|---|
| Spagna | +12,8% | poco sopra 2 |
| Italia | +5,2% | 1,6 — ultima |
| Area euro | +4,7% | — |
| Germania | +1,4% | poco sopra 2 |
| Francia | +0,1% | 3,7 |
| Irlanda | n.d. | circa 7 |
i valori per mille abitanti sono riportati come pubblicati dalla fonte, arrotondati. La Spagna corre per domanda estera e demografica che l'Italia non condivide.
Accostate questi valori ai dati Euroconstruct sulle abitazioni ultimate e la relazione emerge. Irlanda, Polonia e Svizzera superano le cinque abitazioni ogni mille abitanti. La Francia sta a 3,7 e i suoi prezzi sono sostanzialmente fermi. Germania, Regno Unito e Spagna stanno poco sopra le due: in Germania e nel Regno Unito i prezzi hanno rallentato, in Spagna corrono per ragioni di domanda estera e demografica che l'Italia non condivide. L'Italia, ultima con 1,6, ha i prezzi che crescono più della media europea in un ciclo di credito che si è fatto più caro.
Non è un paradosso. È esattamente ciò che ci si aspetta da un mercato in cui l'offerta non risponde: il prezzo smette di essere un segnale e diventa una rendita di posizione di chi possiede già.
Vuoi sapere cosa vale il tuo immobile in un mercato che non scende ma si svuota?
Parliamone mezz'ora.
Prenota una call →Cosa fanno UK, Stati Uniti e Australia quando i tassi salgono
Il confronto con i sistemi agenziali anglosassoni è il punto in cui questa analisi diventa operativa, perché quei mercati un rialzo dei tassi lo hanno già attraversato costruendo strumenti che da noi non esistono.
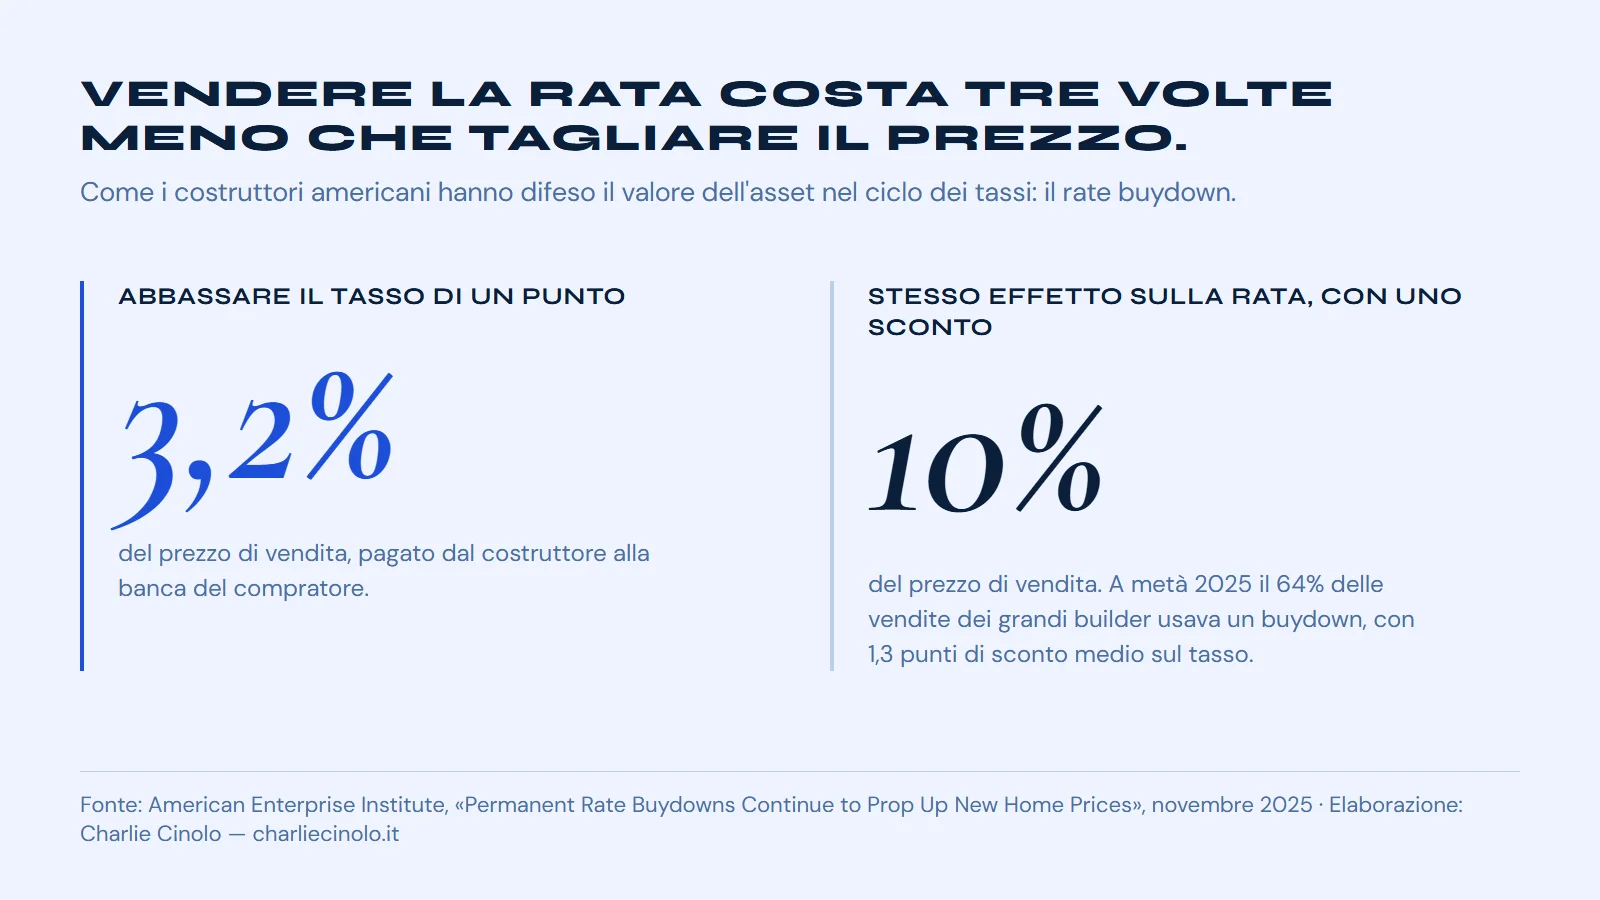
Gli Stati Uniti hanno smesso di vendere il prezzo e hanno iniziato a vendere la rata. Quando il costo dei mutui è esploso, i costruttori americani non hanno tagliato i listini: hanno adottato il rate buydown, cioè hanno pagato loro alla banca la differenza per abbassare il tasso del compratore. Secondo l'analisi dell'American Enterprise Institute pubblicata nel novembre 2025, a metà di quell'anno circa il 64% delle vendite dei grandi builder passava da un buydown, con uno sconto medio sul tasso di 1,3 punti percentuali e concessioni stimate intorno al 5% dell'importo finanziato. La ragione è puramente aritmetica: abbassare il tasso di un punto costa al costruttore circa il 3,2% del prezzo di vendita, mentre ottenere lo stesso effetto sulla rata tagliando il prezzo richiederebbe uno sconto intorno al 10%. In Italia questo strumento non è nella cassetta degli attrezzi di nessuno — né dei developer, né delle agenzie — e funzionerebbe: non serve un cambio normativo, serve che qualcuno smetta di trattare il mutuo come un problema del cliente.
Il Regno Unito ha messo una conseguenza sul non costruire. Gli obiettivi abitativi sono tornati vincolanti e l'Housing Delivery Test li rende operativi: sotto il 95% del target consegnato il comune deve presentare un piano d'azione, sotto l'85% si vede imporre un buffer aggiuntivo sulle aree disponibili, sotto il 75% scatta la presumption in favour of sustainable development, che in pratica gli toglie il potere di dire di no. È un modello che in Italia non funzionerebbe così com'è — la nostra architettura urbanistica è regionale e stratificata, e un trapianto letterale finirebbe in contenzioso — ma il principio sì: oggi da noi il costo del non costruire ricade interamente sull'operatore privato e mai sull'ente che non ha deciso.
L'Australia ha risolto il problema del prezzo appiccicoso con il meccanismo di vendita. Il sistema d'asta pubblica con campagna a data certa e clearance rate pubblicati settimanalmente costringe il mercato a fare price discovery in tre o quattro settimane, non in nove mesi di ribassi progressivi. Quando i tassi salgono, il prezzo australiano si aggiusta in fretta perché il meccanismo lo obbliga a farlo. Da noi non funzionerebbe nella forma dell'asta pubblica — è culturalmente lontano dal venditore italiano, che vive il pubblico incanto come un segnale di debolezza — ma la parte trapiantabile è la campagna a data certa: incarico con scadenza, piano di marketing dichiarato, finestra di raccolta offerte definita. È già praticato da una minoranza di agenzie italiane strutturate, ed è la ragione per cui i loro tempi medi di vendita non assomigliano alla media di mercato.
Cosa succede davvero a Milano
Milano è il posto dove questa dinamica si vede meglio, perché è il mercato italiano con la domanda più forte e l'offerta più bloccata.
Nel primo semestre 2026 il prezzo medio in città si è attestato intorno ai 5.675 euro al metro quadro. Lo studio Tecnocasa ripreso il 9 settembre colloca Milano prima in Italia sull'usato a 4.622 euro al metro quadro, con un bilocale in affitto a 1.128 euro al mese, mentre l'indice Savills sul prime residenziale segnala per Milano 16.500 euro al metro quadro e un aumento del 15% delle operazioni sopra i tre milioni. È un mercato che continua a scambiare e a rivalutare.
Sotto la superficie, però, c'è il dato che spiega tutto. Al 31 dicembre 2025 Milano contava 780.935 famiglie anagrafiche, e il 57,5% era composto da una persona sola. Tecnocasa conferma dal lato degli acquisti: il 46,9% dei compratori milanesi è single, la quota più alta d'Italia. E lo studio Immobiliare.it Insights sull'accessibilità mostra che soltanto l'1,3% dei trilocali in vendita a Milano è sostenibile per un single con reddito medio, contro il 20,6% per una coppia con due stipendi medi. Ne avevo scritto quando una coppia con 44.000 euro di reddito non riusciva più a permettersi un bilocale: da allora la forbice si è solo allargata.
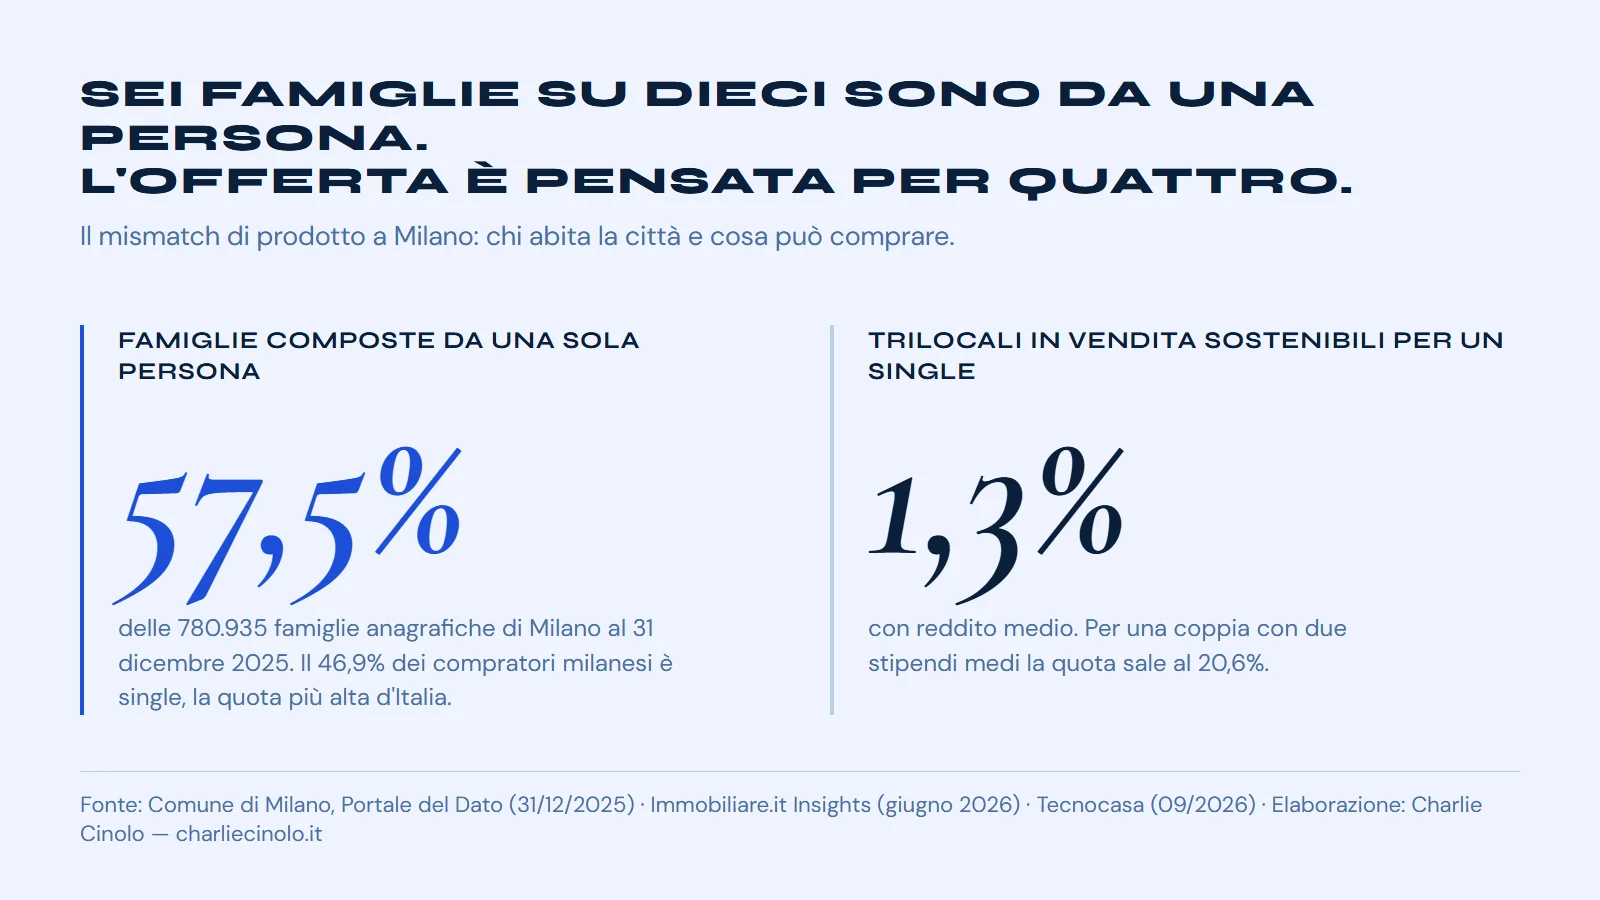
Questo è il punto in cui il rialzo dei tassi fa danno. Non toglie valore all'immobile: toglie l'ultimo pezzo di platea che ancora riusciva ad accedere a un prodotto già quasi inaccessibile. Un mercato dove il 57,5% delle famiglie è unipersonale e dove solo l'1,3% dei trilocali è alla portata di una persona sola non ha un problema di prezzo. Ha un problema di taglio: continua a offrire case pensate per una famiglia che in questa città non abita più.
Un esempio concreto, costruito su dinamiche verificabili. Un'agenzia con otto collaboratori in una zona semicentrale di Milano lavora oggi su un portafoglio di trilocali e quadrilocali intermediati così come sono. Nel 2027, con l'Euribor previsto sopra il 3%, quel portafoglio produrrà tempi di vendita più lunghi e un numero crescente di trattative che cadono in istruttoria. La stessa agenzia che invece costruisce una filiera con due imprese e un progettista, e propone al venditore la scelta tra vendere subito allo stato attuale oppure investire su un frazionamento e vendere a un valore superiore nove mesi dopo, smette di discutere di provvigione e comincia a discutere di margine sullo stesso immobile. Ed è lo stesso ragionamento che vale quando si arriva a valutare un'agenzia: il compratore paga ciò che continua a esistere senza il titolare.
La mia previsione per i prossimi dodici mesi
I prezzi delle case in Italia non scenderanno nei prossimi dodici mesi, e a Milano continueranno a crescere lentamente. Non perché il mercato sia sano, ma perché non esiste un'offerta capace di farli scendere: con 1,6 abitazioni ultimate ogni mille abitanti non si costruisce la pressione che serve a un ribasso. E la BCE ha già due appuntamenti in calendario, il 29 ottobre e il 17 dicembre, in cui il mercato non si aspetta sorprese al ribasso.
Quello che scenderà è il numero di compravendite, e il punto di frattura arriverà tra il primo e il secondo trimestre 2027, coerentemente con il ritardo di due trimestri indicato da Nomisma. Gli affitti continueranno a salire in rapporto ai redditi, perché ogni compratore espulso dal mercato dell'acquisto rientra da quello della locazione. E il segmento che soffrirà di più non sarà il prime — quello viaggia su una domanda che il mutuo non lo usa — ma il medio, dove vive la maggior parte delle agenzie italiane.
Chi compra casa nei prossimi mesi farebbe bene a smettere di aspettare un ribasso che non arriverà e a concentrarsi su ciò che può ancora negoziare: il taglio, lo stato dell'immobile, la classe energetica, le condizioni di finanziamento. Chi vende ha davanti una finestra buona, ma non infinita: la domanda solvibile si sta assottigliando, e nel 2027 avrà meno interlocutori di oggi.
E chi questo mestiere lo fa per professione dovrebbe smettere di aspettare che i tassi tornino dove erano. Quel mercato non torna. Torna solo chi ha costruito un'azienda capace di funzionare senza di lui.
La tua agenzia misura quante proposte muoiono in delibera?
Mezz'ora per guardare i numeri veri.
Prenota una call →Domande frequenti
Se la BCE alza i tassi, i prezzi delle case scendono?
Non necessariamente, e in Italia quasi certamente no. Un rialzo dei tassi riduce il potere d'acquisto dei compratori, ma il prezzo cede solo se esiste un'offerta sotto pressione. In Italia le nuove costruzioni sono ferme a 1,6 abitazioni ogni mille abitanti, ultime in Europa, e la maggior parte dei venditori non ha un costo di carico. Il risultato è che si riducono le compravendite, non i prezzi.
Quando si vedranno gli effetti del rialzo di settembre 2026?
Secondo Nomisma, circa due trimestri dopo la decisione, quindi nei primi mesi del 2027. Il 2026 dovrebbe chiudersi sostanzialmente stabile. Le prossime riunioni BCE sono il 29 ottobre e il 17 dicembre 2026.
Di quanto aumenta la rata del mutuo dopo il rialzo BCE?
Su un mutuo variabile standard da 126.000 euro in venticinque anni la rata sale da circa 614 a 631 euro al mese, cioè circa diciassette euro. Su 200.000 euro in trent'anni il variabile è passato da 785 euro a gennaio a 829 a settembre. L'Euribor a tre mesi, al 2,67% a inizio settembre 2026, è atteso al 3,10% entro giugno 2027.
Conviene il tasso fisso o il variabile con la BCE al 2,50%?
Le migliori offerte sono intorno al 3,15% sul fisso e al 2,65% sul variabile, ma il 93% delle nuove richieste è a tasso fisso: con almeno un altro rialzo atteso prima dell'estate 2027, il mercato sta scegliendo la certezza della rata. Il rialzo colpisce quindi soprattutto chi deve ancora comprare, non chi ha già un mutuo.
In quali Paesi europei i prezzi stanno crescendo di più?
Nel primo trimestre 2026 i rialzi maggiori si registrano in Portogallo (+17,8%), Bulgaria (+14,8%), Slovacchia (+14,4%) e Spagna (+12,8%). L'Italia è a +5,2%, sopra la media dell'area euro (+4,7%). L'unico Paese in calo è la Finlandia (–2,0%). Fonte: Eurostat.
Cos'è il rate buydown e perché in Italia non si usa?
È lo strumento con cui il costruttore paga alla banca la differenza per abbassare il tasso del mutuo del compratore. Negli Stati Uniti a metà 2025 lo usava circa il 64% delle vendite dei grandi builder, perché abbassare il tasso di un punto costa il 3,2% del prezzo contro il 10% di sconto necessario per lo stesso effetto sulla rata. In Italia non è praticato né dai developer né dalle agenzie, ma non esiste alcun ostacolo normativo.
Fonti: BCE, decisione di politica monetaria del 10/09/2026 (depositi 2,50%, rifinanziamento principale 2,65%, marginale 2,90%, in vigore dal 16/09; proiezioni inflazione 3,0% nel 2026, 2,5% nel 2027, 2,1% nel 2028; prossime riunioni 29/10 e 17/12/2026) · Nomisma, analisi sugli effetti del rialzo dei tassi sulle compravendite, ripresa da idealista/news il 09/09/2026 · Eurostat, house price index primo trimestre 2026 (pubblicazione 02/07/2026) · Euroconstruct / ifo Institute, abitazioni ultimate per 1.000 abitanti in Europa (2025) · American Enterprise Institute, "Three Years Later, Permanent Rate Buydowns Continue to Prop Up New Home Prices", 11/2025 · UK Government, NPPF e Housing Delivery Test · Comune di Milano, Portale del Dato, popolazione e famiglie al 31/12/2025 · Immobiliare.it Insights, studio sull'accessibilità dei trilocali (06/2026) · Gruppo Tecnocasa, Ufficio Studi, analisi sulle grandi città italiane ripresa da idealista/news il 09/09/2026 · Savills, World Cities Prime Residential Index, ripreso da idealista/news il 07/09/2026 · pmi.it, simulazione impatto rialzo BCE sui mutui variabili (09/2026) · idealista/news, "La BCE alza i tassi, si riducono gli aumenti per i mutui a tasso fisso" (10/09/2026) · QuiFinanza, quota fisso/variabile sulle nuove richieste di mutuo (09/2026)
Charlie Cinolo · Head of Sales Casavo Italy · charliecinolo.it