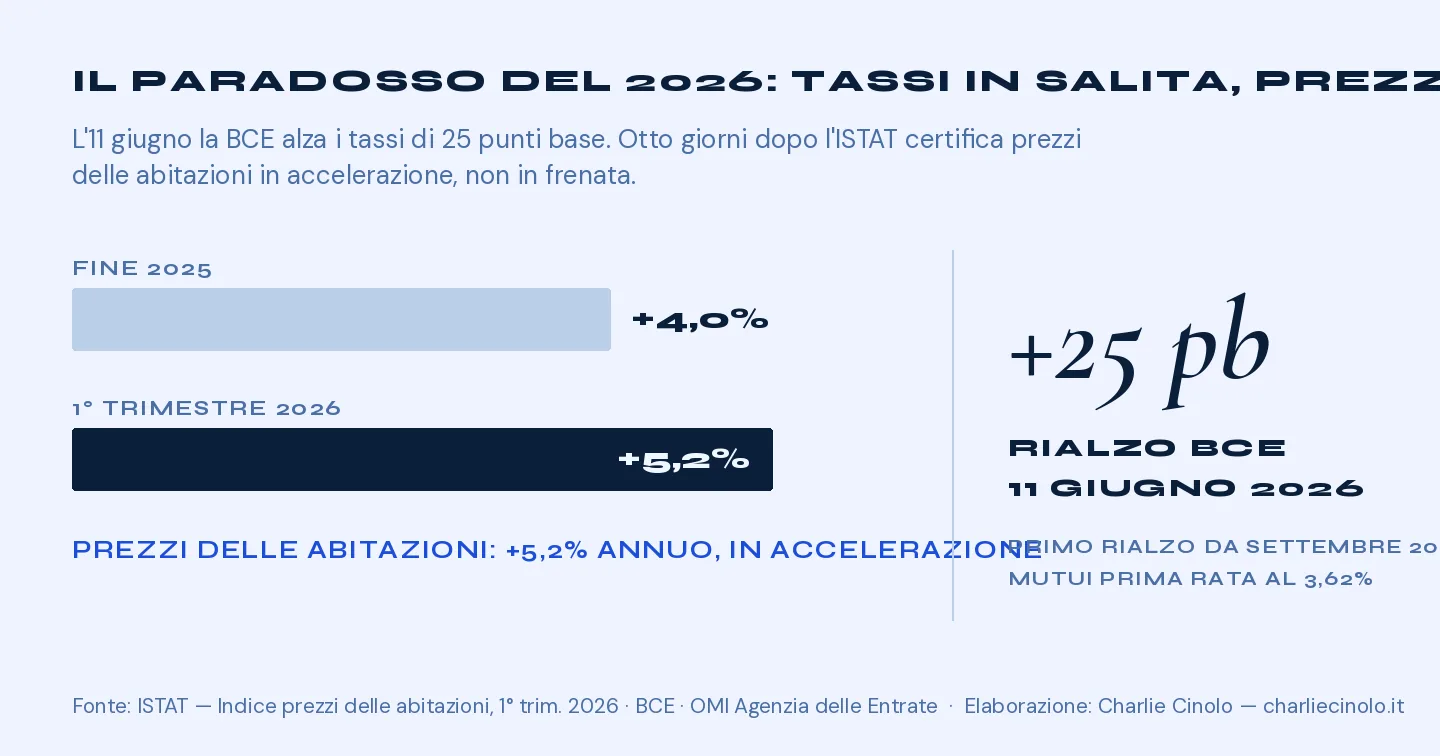
L'11 giugno 2026 la BCE ha alzato i tassi di 25 punti base, il primo rialzo da settembre 2023. Otto giorni dopo, l'ISTAT ha pubblicato l'indice dei prezzi delle abitazioni: +5,2% su base annua, in accelerazione rispetto al +4,0% di fine 2025. Rileggete queste due frasi. Il costo del denaro sale e i prezzi delle case accelerano. Se vi sembra un paradosso, è perché state usando un modello mentale sbagliato — lo stesso che ha fatto sbagliare le previsioni a mezzo mondo tra il 2022 e il 2024. In questo momento migliaia di venditori stanno rimandando la vendita "aspettando tempi migliori", migliaia di acquirenti stanno rimandando l'acquisto "aspettando che i prezzi scendano", e migliaia di agenti immobiliari non sanno cosa rispondere né agli uni né agli altri. La mia tesi è netta, e la sostengo con i dati: il rialzo dei tassi non farà scendere i prezzi delle case in Italia. Farà qualcosa di molto più selettivo — e Milano ci sta già mostrando cosa.
Rispondiamo subito alla domanda del titolo, senza giri di parole. I prezzi delle case in Italia non scendono nonostante il rialzo BCE perché il fattore dominante del mercato non è il costo del credito ma la scarsità di offerta: lo stock di immobili in vendita è in progressiva contrazione, la domanda abitativa primaria resta solida e la nuova produzione edilizia non copre il fabbisogno. In queste condizioni, tassi più alti riducono i volumi di transazione e allungano i tempi di vendita degli immobili sovraprezzati, ma non abbattono le quotazioni medie. È esattamente ciò che è accaduto negli Stati Uniti e nel Regno Unito nel ciclo 2022-2024, e ciò che i dati ISTAT, Idealista ed Eurostat stanno certificando in Italia nel 2026. La correzione, quando arriva, è locale e selettiva — non generalizzata.
Stai vendendo casa a Milano?
Prima di firmare un incarico, scopri quanto vale davvero.
Valutazione gratuita →Quanto costa vendere casa · Vendere senza agenzia: quando conviene
Cosa ha fatto davvero la BCE (e cosa deciderà il 23 luglio)
Partiamo dal quadro monetario, perché serve a capire la psicologia del mercato. Il rialzo di giugno nasce dalle pressioni inflazionistiche riaccese dal conflitto in Medio Oriente: le proiezioni dell'Eurosistema indicano un'inflazione media al 3% nel 2026, ben sopra il target del 2%, con discesa attesa al 2,3% nel 2027. L'Euribor a tre mesi, parametro di riferimento dei mutui variabili, si è portato intorno al 2,40%, e il tasso medio applicato alla prima rata dei mutui ha superato il 3,62% già nel primo trimestre secondo i dati OMI dell'Agenzia delle Entrate. La prossima riunione del Consiglio direttivo, il 23 luglio, dirà se il ciclo restrittivo proseguirà subito o in autunno: gli analisti sono divisi, ma il mercato prezza una probabilità concreta di un secondo ritocco entro fine anno.
Le famiglie hanno già deciso: il 92,3% sceglie il tasso fisso
La reazione delle famiglie italiane è stata immediata e razionale. Prima del rialzo, un mutuo variabile faceva risparmiare fino a 130 euro al mese rispetto al fisso; oggi il vantaggio si è ridotto a circa 28 euro. Risultato: nel secondo trimestre 2026 il 92,3% dei nuovi mutuatari ha scelto il tasso fisso. Le famiglie hanno fatto i conti e hanno comprato certezza a un prezzo minimo. Ma — e qui sta il punto che quasi tutti i commentatori ignorano — non hanno smesso di comprare casa. Le stime degli operatori FIMAA-Confcommercio per il 2026 indicano compravendite ancora in crescita dell'1-1,5%, sopra le 770 mila transazioni del 2025. La domanda non è evaporata: si è fatta più prudente, più informata e più selettiva sul prezzo.
L'offerta è il vero motore del mercato
Dall'altro lato della bilancia c'è l'offerta, ed è qui che il mercato italiano si gioca la partita. L'Ufficio Studi di Idealista, commentando i dati del secondo trimestre — prezzo medio dell'usato a 1.903 euro al metro quadro, +4,1% annuo — parla esplicitamente di un mercato sostenuto da domanda solida e da uno stock in costante e progressiva contrazione. In Italia si contano circa 35,6 milioni di unità residenziali, ma secondo le stime FIMAA tra i 5,5 e i 6 milioni risultano sfitte, trattenute fuori dal mercato da proprietari che non si sentono tutelati dal quadro normativo. Quando l'offerta effettivamente disponibile si restringe e la domanda tiene, la legge più antica dell'economia fa il resto. I tassi possono rallentare questo meccanismo, non invertirlo.
L'Italia sovraperforma l'Europa. E i capitali lo sanno
Il contesto europeo conferma che non si tratta di un'anomalia italiana. I dati Eurostat sul primo trimestre 2026 fotografano prezzi delle abitazioni in crescita del +5,1% nell'Unione Europea e del +4,7% nell'area euro, con affitti in aumento del 3%. L'Italia, con il suo +5,2%, per la prima volta da anni sovraperforma la media continentale — un ribaltamento per un Paese che nell'ultimo decennio è stato il fanalino di coda della rivalutazione immobiliare europea, dietro Germania, Francia, Spagna e Olanda. Il Sud Europa nel suo complesso, con Spagna, Portogallo e Grecia, guida oggi l'espansione dei valori. E il capitale professionale ha già votato con il portafoglio: secondo il Team Research di Dils, ripreso dal Sole 24 Ore, nel primo semestre 2026 l'Italia ha attirato 7 miliardi di euro di investimenti immobiliari — il miglior semestre mai registrato, +28% sull'anno precedente e +62% sopra la media dell'ultimo decennio, con family office internazionali che si affiancano ai fondi istituzionali su living, logistica e hospitality. Fermatevi un secondo su questo dato: mentre il piccolo risparmiatore italiano si chiede se "il mattone reggerà ai tassi", gli investitori più sofisticati del mondo stanno comprando l'Italia al ritmo più alto di sempre.
La lezione di USA, UK e Australia: il lock-in effect
Per capire dove va un mercato con tassi in salita e offerta scarsa, però, non serve la sfera di cristallo: basta guardare chi ci è già passato. Tra il 2022 e il 2023 la Federal Reserve ha portato i tassi oltre il 5% e i mutui trentennali americani hanno sfondato il 7%, il livello più alto in vent'anni. Il consenso prevedeva un crollo dei prezzi in stile 2008. Il crollo non c'è stato. È successo un fenomeno che gli americani hanno battezzato lock-in effect: milioni di proprietari con mutui fissi trentennali al 3% si sono rifiutati di vendere, perché vendere avrebbe significato ricomprare a tassi più che doppi. L'offerta si è congelata, le transazioni sono scese ai minimi da decenni, e i prezzi — sostenuti dalla scarsità — hanno tenuto e poi ripreso a salire. Il Regno Unito, con il suo mercato di mutui a scadenza breve e rinegoziazioni frequenti, ha vissuto una correzione più visibile ma sorprendentemente breve: la cronica carenza di abitazioni ha fatto da pavimento alle quotazioni, e gli estate agent britannici hanno imparato in fretta che il vero campo di battaglia non era il prezzo di mercato ma il repricing degli immobili sovraprezzati, con riduzioni rapide e strutturate per intercettare la domanda rimasta. Anche l'Australia, dopo il ciclo di rialzi della Reserve Bank, ha visto Sydney e Melbourne correggere per poi ripartire nel giro di pochi trimestri, sempre per lo stesso motivo: non si costruisce abbastanza. Tre mercati diversi, tre sistemi di intermediazione diversi, una sola lezione.
Quando l'offerta è strutturalmente scarsa, i tassi alti comprimono i volumi e i tempi, non i prezzi.
Cosa non è replicabile in Italia? Il lock-in americano in senso stretto, perché il nostro stock di mutui è più piccolo e più corto. Ma la versione italiana del fenomeno esiste già: si chiama venditore non forzato, senza urgenza e senza debito, che davanti a offerte sotto le aspettative semplicemente ritira l'immobile dal mercato. L'effetto sull'offerta è lo stesso.
Milano non sta crollando: sta anticipando
E arriviamo a Milano, il dato più interessante — e più frainteso — di questo trimestre. Dentro un quadro nazionale in accelerazione, il capoluogo lombardo ha segnato un -0,5% nel secondo trimestre (dati Idealista), mentre Roma consolida il rialzo con +1,8% trainata da una domanda primaria incomprimibile.
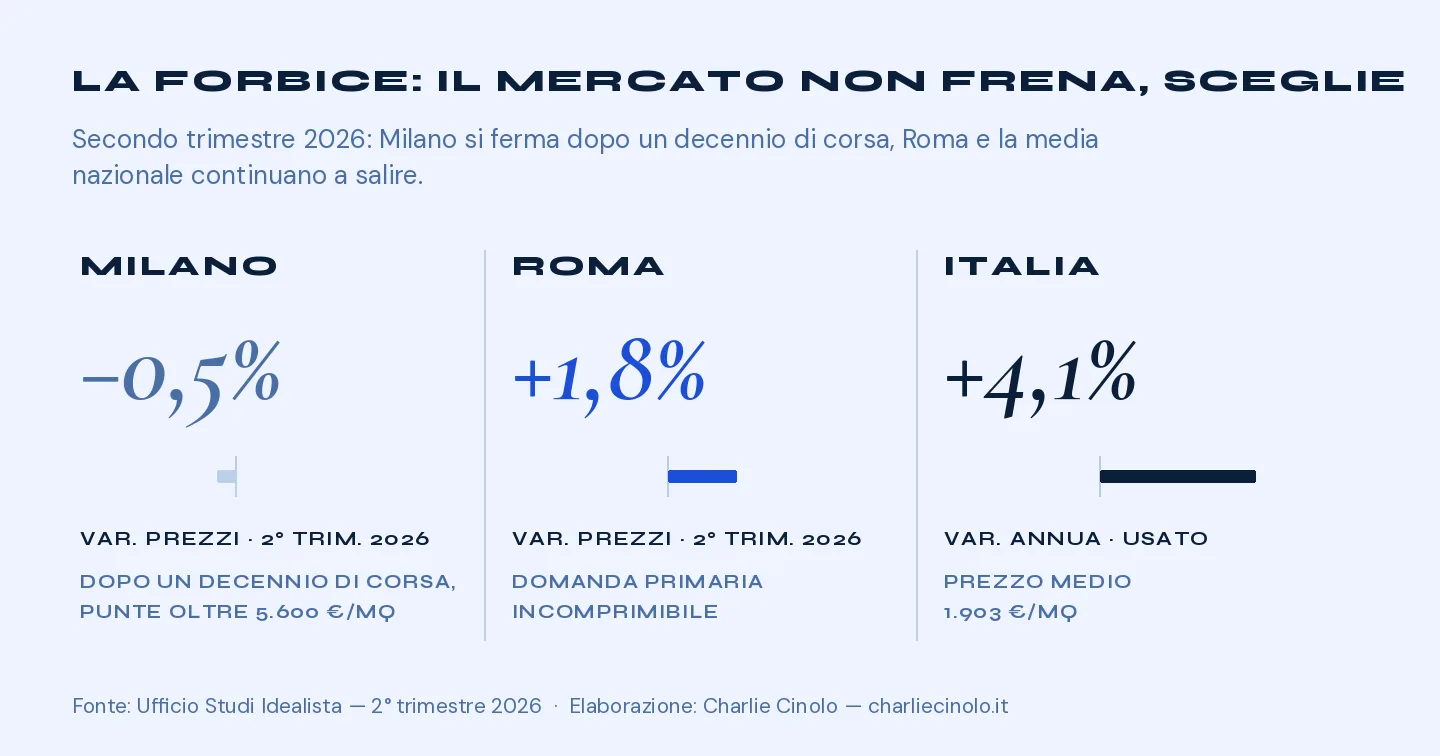
L'Ufficio Studi di Idealista ha messo nero su bianco che i segnali di raffreddamento milanesi, complice il rialzo dei tassi, nei prossimi mesi potrebbero estendersi ad altre piazze. Chi grida al crollo di Milano non ha guardato i numeri: parliamo di una città che tratta a valori più che doppi rispetto alla media nazionale, con punte oltre i 5.600 euro al metro quadro, dopo un decennio di corsa ininterrotta. Non è un crollo: è la fisiologica normalizzazione del mercato che è salito di più, nel momento in cui il costo del credito morde i multipli più tirati. Ma attenzione a liquidarla come una notizia locale. Milano è da sempre il laboratorio anticipatore del mercato italiano: i trend nascono lì e si propagano al resto del Paese con 12-24 mesi di ritardo. E la selettività milanese si vede anche nei segmenti professionali: nel Central Business District la vacancy degli uffici prime è scesa intorno al 2% con canoni fino a 900 euro al metro quadro l'anno, mentre l'assorbimento rallenta non per mancanza di domanda ma per carenza di prodotto di qualità. Il messaggio è chiarissimo: il mercato non sta rifiutando l'immobiliare, sta rifiutando il prodotto sbagliato al prezzo sbagliato.
Cosa cambia per chi vende, chi compra e chi fa questo mestiere
Sul campo, questa dinamica ha conseguenze molto concrete.
Per chi vende, il tema dei prossimi dodici mesi non è "quanto vale il mio immobile", ma "quanto tempo sono disposto a perdere per scoprirlo".
Un immobile prezzato correttamente continuerà a vendersi in tempi ragionevoli, sostenuto da una domanda che resta solida; un immobile prezzato con la testa al 2021 resterà in vetrina mesi, brucerà appeal a ogni settimana di permanenza sul mercato e finirà per vendersi a meno di quanto avrebbe realizzato con un prezzo corretto dal primo giorno. Per chi deve comprare, aspettare il crollo è statisticamente la strategia peggiore: con prezzi che crescono del 4-5% annuo e un possibile secondo rialzo dei tassi all'orizzonte, ogni semestre di attesa costa sia sul prezzo sia sulla rata. E per chi fa questo mestiere — agenti, titolari di agenzia, sviluppatori — il mercato che arriva premia una competenza sopra tutte: la capacità di gestire il prezzo con dati in mano, in acquisizione e durante l'incarico, con processi di revisione strutturati invece di trattative improvvisate. Le agenzie organizzate, quelle che misurano tempi di vendita, scostamenti richiesto/venduto e tassi di conversione per zona, hanno oggi un argomento commerciale imbattibile davanti a un venditore disorientato. Le altre hanno un portafoglio di incarichi destinati a scadere. È la stessa selezione silenziosa che sta consolidando il settore da anni — i tassi l'hanno solo accelerata.
La mia previsione da qui a metà 2027
Chiudo con la previsione, perché un'analisi senza posizione è solo una rassegna stampa. Da qui a metà 2027 mi aspetto uno o due ulteriori ritocchi da parte della BCE, con la riunione del 23 luglio come primo banco di prova e l'autunno come finestra più probabile. Non mi aspetto un calo dei prezzi a livello nazionale: contrazione dell'offerta, domanda primaria solida e capitali internazionali in ingresso continueranno a sostenere le quotazioni medie, che vedo chiudere il 2026 in territorio positivo. Mi aspetto invece l'allargamento di una forbice che i dati di questo trimestre hanno appena aperto: le piazze che hanno corso di più — Milano in testa — attraverseranno una fase di stagnazione o correzione contenuta, mentre le città a domanda primaria forte come Roma e i mercati secondari con fondamentali sani continueranno a salire. I tempi medi di vendita si allungheranno ovunque per gli immobili sovraprezzati, e la distanza tra prezzo richiesto e prezzo di chiusura tornerà a essere il vero termometro del mercato. Chi aspettava i tassi per vedere crollare i prezzi resterà deluso. Chi ha capito che i tassi servono a un'altra cosa — separare gli immobili giusti da quelli sbagliati, gli acquirenti pronti da quelli teorici, gli operatori strutturati da quelli improvvisati — ha già in mano la mappa dei prossimi dodici mesi. Il mercato non sta frenando. Sta scegliendo. Assicuratevi di essere dal lato giusto della selezione.
Fonti: BCE (decisione dell'11 giugno 2026), ISTAT (indice prezzi delle abitazioni, 1° trim. 2026), Eurostat, Ufficio Studi Idealista (2° trim. 2026), OMI — Agenzia delle Entrate, FIMAA-Confcommercio, Team Research Dils / Il Sole 24 Ore. Elaborazioni a cura di Charlie Cinolo.