In questo articolo
- Cosa dice davvero l'articolo 1755
- I quattro numeri del settore italiano
- L'aritmetica che nessuno fa
- Il mondo prova a smontarlo e finisce per copiarlo
- Dove siamo davvero, in Europa
- La rendita è più sottile di quanto ammettiamo
- Non è il tetto. È il lato
- Cosa farei se avessi un'agenzia adesso
- Domande frequenti
Quante agenzie immobiliari ci sono in Italia, e cosa le tiene davvero in vita
Il primo settembre 2026 una corte d'appello federale americana ha confermato 110,6 milioni di dollari di risarcimenti. Il tema era la provvigione immobiliare. Con quella firma il conto complessivo del contenzioso americano sulle commissioni arriva a circa 1,018 miliardi di dollari, contando le sole cause chiuse.
In Italia, sullo stesso identico tema, le cause sono zero.
Non perché lavoriamo meglio. Perché da noi la domanda non è mai stata posta, e la norma che la renderebbe ponibile ha ottantaquattro anni e nessuno che la difenda pubblicamente, per il semplice motivo che nessuno l'ha mai attaccata.
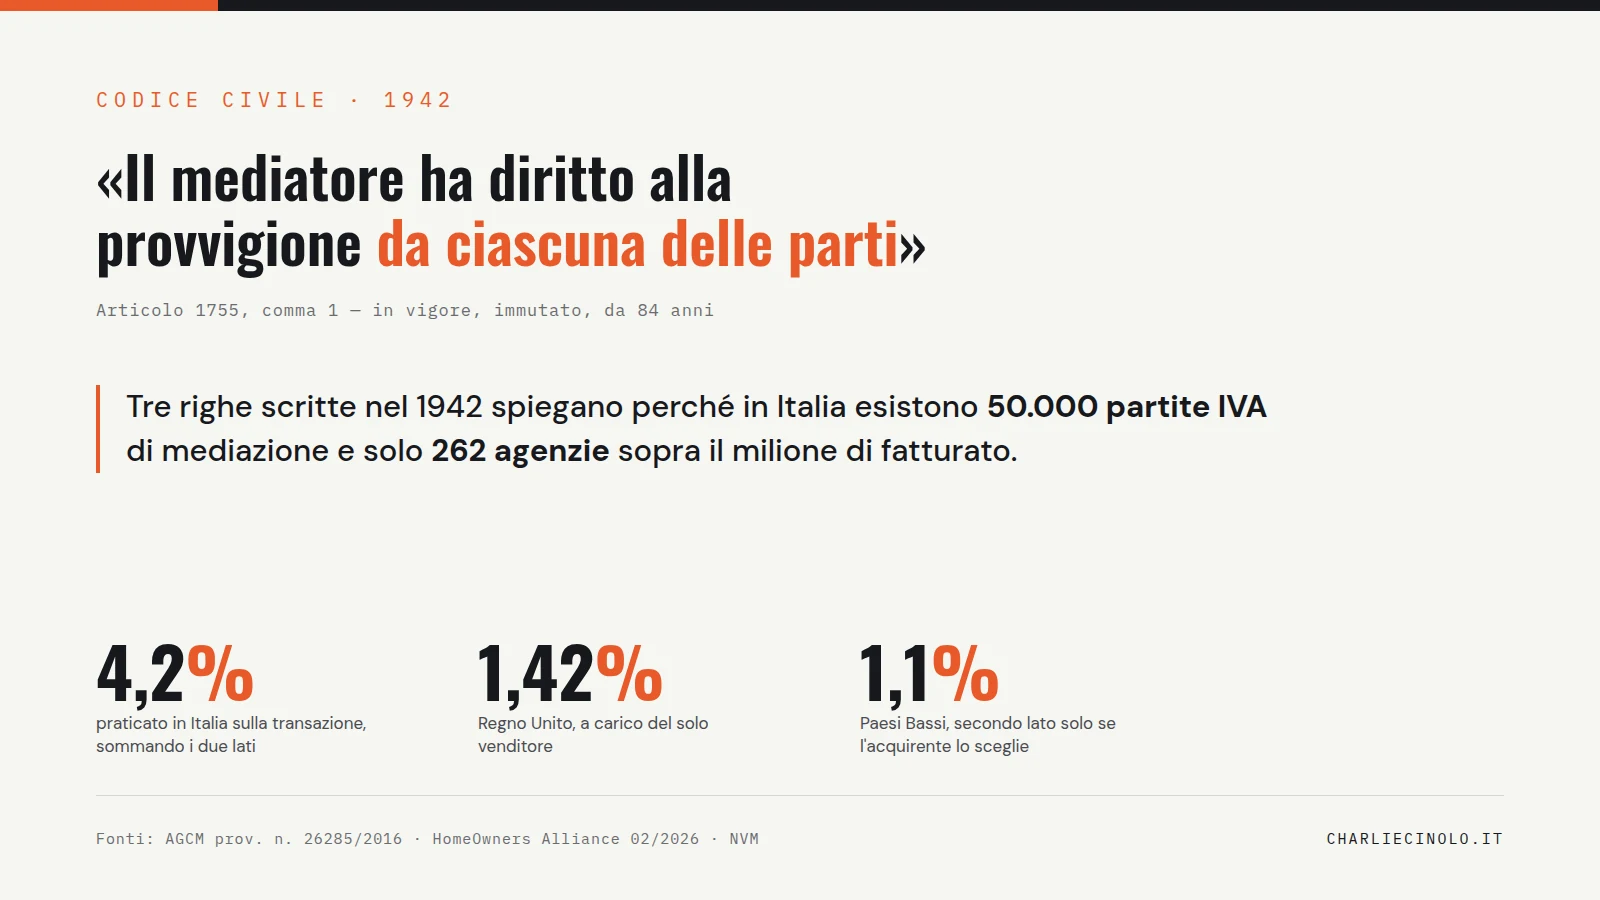
Il pezzo di normativa più importante per il tuo conto economico non è la legge 39/89 sul patentino. È l'articolo 1755 del codice civile, scritto nel 1942, che dà al mediatore il diritto alla provvigione da ciascuna delle parti. Tre righe che valgono più di qualunque corso di formazione tu abbia fatto negli ultimi dieci anni.
La tesi di questo articolo è che la differenza tra l'1,42% britannico e il nostro 4-6% non è un dettaglio culturale. È la ragione per cui in Italia esistono cinquantamila partite IVA di mediazione e solo duecentosessantadue aziende. Non le abbiamo nonostante le provvigioni alte: le abbiamo grazie alle provvigioni alte.
Prima di andare avanti
Se guidi un'agenzia, il numero che conta non è quante ne esistono in Italia: è quanta parte del tuo conto economico dipende dal fatto che paghino entrambe le parti.
Richiedi una consulenza →Quattro numeri, e uno solo conta
Le cinquantamila partite IVA sono un dato di registrazione, non di attività. Il filtro vero lo fa il portale: le agenzie clienti di immobiliare.it sono circa trentunomila, e le altre diciannovemila per il mercato non esistono. Lo dico come lo penso: se non ti puoi permettere di stare su immobiliare.it, non puoi nemmeno essere considerato un'agenzia. Se il primo investimento di marketing del settore è fuori portata, il problema non è il prezzo del portale.
In cima, le agenzie sopra il milione sono 262. Non è una stima: sono contate sulla Top Agency 2026, che ordina 1.176 agenzie italiane sul fatturato 2024. La duecentosessantaduesima fattura 1.000.132 euro, la successiva si ferma a 996.220. E l'ultima dell'intera graduatoria — la millecentosettantaseiesima migliore agenzia d'Italia — fattura 400.015 euro. La classifica delle nostre eccellenze finisce a quota quattrocentomila. In mezzo, centocinquantamila persone che da questo mercato traggono un reddito.
Ma il numero che decide tutto è un altro: 766.757 compravendite nel 2025, divise per le trentunomila insegne visibili, fanno venticinque operazioni l'anno. E considerando che secondo Tecnoborsa si rivolge a un'agenzia il 57,5% di chi compra e il 68,4% di chi vende, le operazioni realmente intermediate per struttura scendono intorno alle quindici.
Quindici operazioni l'anno. Tienile a mente, perché adesso ci mettiamo un prezzo sopra.
L'aritmetica che nessuno fa
Prendi un'agenzia italiana media: quindici operazioni, ticket medio 250.000 euro — lo stesso valore che uso in tutti i conti di questo blog, così i numeri restano confrontabili. Applica il 4,2% totale, che è il dato più affidabile che abbiamo sul praticato reale e su cui torno tra due paragrafi, e ottieni 157.500 euro di ricavi annui.
Adesso prendi un'agenzia britannica: quarantasei operazioni, stesso ticket per rendere il confronto pulito, 1,42% di provvigione. Fa 163.300 euro.
Sono la stessa cifra. Il mercato italiano paga a una struttura da quindici operazioni quello che il mercato britannico paga a una struttura da quarantasei. Tre volte il lavoro, lo stesso incasso.
| Agenzia italiana | Agenzia britannica | Stessa agenzia italiana, provvigione UK | |
|---|---|---|---|
| Compravendite intermediate all'anno | 15 | 46 | 15 |
| Prezzo medio dell'immobile | 250.000 € | 250.000 € | 250.000 € |
| Provvigione applicata | 4,2% totale (due lati) | 1,42% (solo venditore) | 1,42% (solo venditore) |
| Provvigione per operazione | 10.500 € | 3.550 € | 3.550 € |
| Ricavi annui | 157.500 € | 163.300 € | 53.250 € |
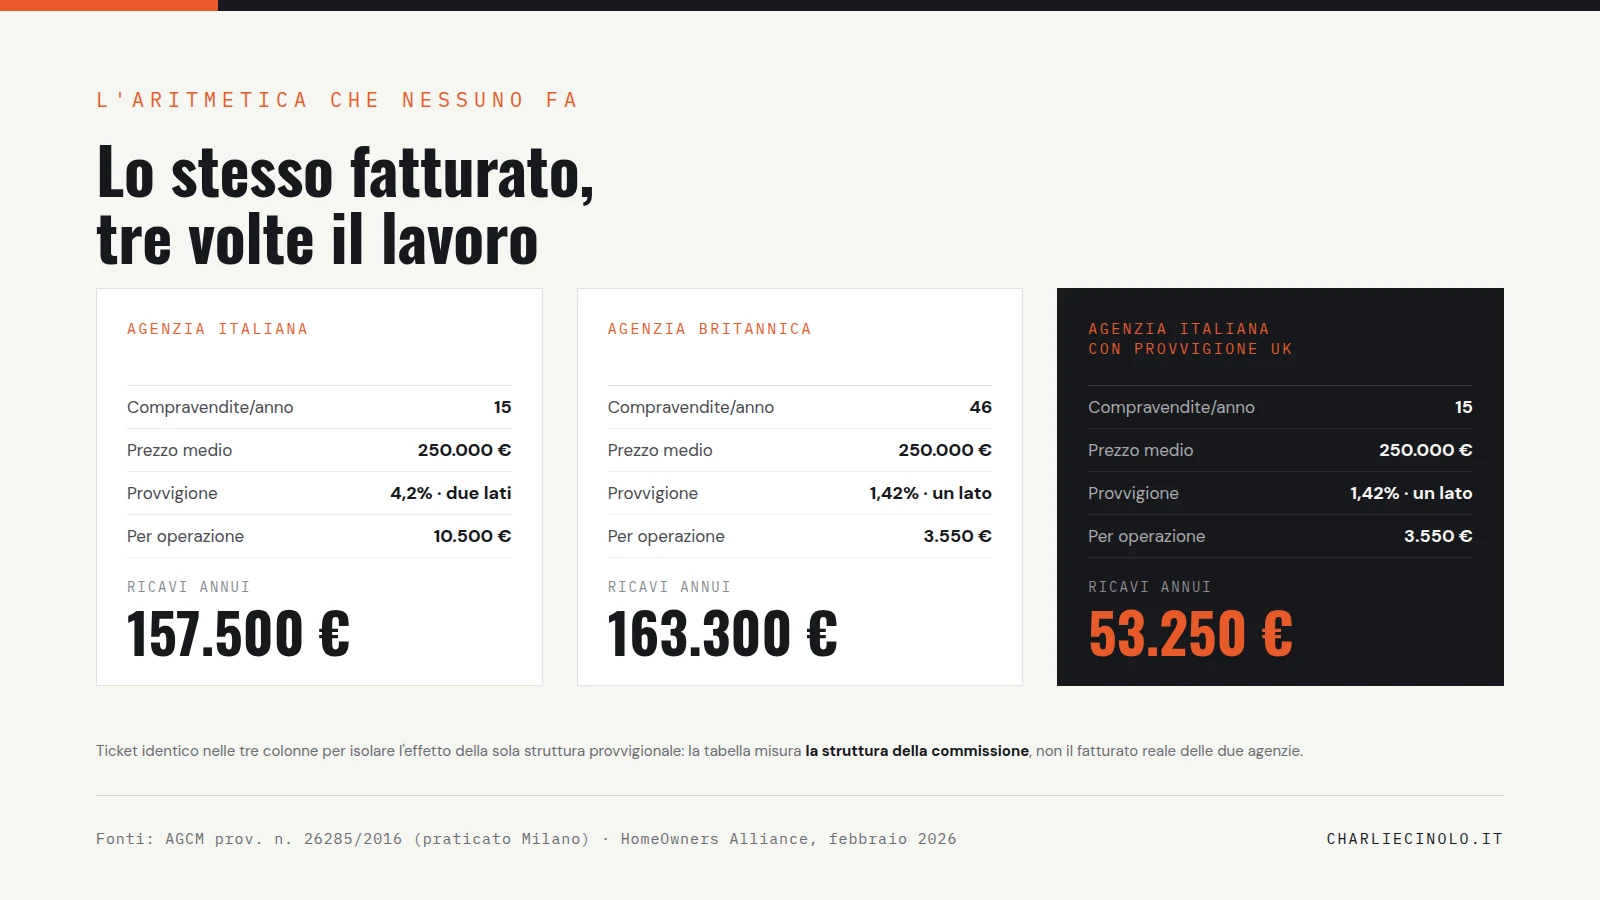
Guarda la terza colonna, perché è lì che sta l'articolo. Con la provvigione britannica, la tua agenzia da quindici operazioni incasserebbe 53.250 euro l'anno. Non ci paghi l'affitto, i portali e una persona in ufficio.
Ecco perché ci sono cinquantamila partite IVA. Non perché siamo più imprenditoriali degli altri, e non perché il patentino abbia creato una casta protetta — quella teoria l'ho già smontata, e comunque nel Regno Unito non esiste alcun esame di abilitazione e hanno metà della nostra densità di operatori. Ci sono cinquantamila partite IVA perché il modello italiano di remunerazione rende economicamente sopravvivibile una struttura che altrove sarebbe già fallita. La doppia provvigione è un sussidio implicito, e lo pagano il venditore e l'acquirente insieme.
Il mondo prova a smontarlo. E finisce per copiarlo
Qui arriva la parte controintuitiva, quella che va contro il pessimismo di categoria.
Torniamo a quei 110,6 milioni. La decisione dell'Ottavo Circuito del primo settembre 2026 ha confermato gli accordi transattivi di nove intermediari — Compass, Redfin, The Real Brokerage, Realty ONE Group, @properties, Douglas Elliman, Engel & Völkers, HomeSmart e United Real Estate — respingendo i ricorsi di quattro opponenti che contestavano la rinuncia alle pretese degli acquirenti. Ogni intermediario, oltre a pagare, ha accettato le stesse modifiche alle regole MLS previste dal settlement Burnett.
Un miliardo di dollari e un rifacimento delle regole. E il risultato sulle commissioni, un anno dopo, qual è stato?
Nessuno. La provvigione lato acquirente rilevata da Redfin è passata da 2,43% prima della riforma a 2,36% nel trimestre di entrata in vigore, per tornare a 2,43% dodici mesi dopo. Il totale sulla transazione, secondo le rilevazioni di settore, è addirittura salito: da 5,32% a 5,70%. E nella fascia sotto i 500.000 dollari le commissioni sono in aumento anno su anno — la compressione c'è stata solo nel lusso, dove i clienti negoziano davvero. Del meccanismo americano ho scritto per esteso a luglio.
In Germania è andata anche meglio per gli agenti. La riforma del dicembre 2020 obbligava il venditore a farsi carico di almeno metà della provvigione, per alleggerire l'acquirente. Gli agenti hanno risposto applicando 3%+3%, trasformando un 4-5% su un lato in un 6% netto su due lati, cioè il 7,14% con IVA. Uno studio di Julius Stoll (Hertie School / Berlin School of Economics) stima il costo aggiuntivo per i consumatori tedeschi in 390 milioni di euro l'anno. La riforma pensata per abbassare le commissioni ha prodotto, punto per punto, il modello italiano.
Due mercati, due riforme, un miliardo di dollari di cause, stesso esito. E la conclusione è scomoda per chi ci racconta come un settore arretrato: il modello italiano non è l'anomalia da correggere, è il punto verso cui i mercati riformati convergono. Ci siamo arrivati per primi, nel 1942, senza aver mai dovuto giustificarlo davanti a un'autorità.
Stai valutando se la tua struttura regge un cambio di regole?
Mezz'ora sui numeri della tua agenzia: volumi, provvigione media, costi fissi. Alla fine sai se il tuo modello sopravvive al pagamento da un lato solo.
Prenota una call →Dove siamo davvero, in Europa
Vale la pena mettere in fila i numeri, perché il quadro è meno scontato di come viene raccontato.
| Paese | Costo totale sulla transazione | Chi paga | Compravendite per agenzia (anno) |
|---|---|---|---|
| Germania | 5-6% netto, fino a 7,14% con IVA | Entrambe le parti (dal 2020) | ~22 |
| Francia | 5,78% TTC (commissione unica) | Formalmente il venditore | ~31 |
| Stati Uniti | ~5,70% (nessuna IVA sulla provvigione) | Venditore, con riparto in trattativa | — |
| Italia | 4-6% netto (4,2% praticato a Milano) | Entrambe le parti | 15-25 |
| Spagna | 3-5% | Un solo lato, di norma il venditore | ~12 |
| Australia | 2,65% + vendor paid advertising | Venditore | — |
| Regno Unito | 1,42% IVA inclusa | Solo venditore | ~46 |
| Paesi Bassi | ~1,1% | Venditore; acquirente solo se sceglie | ~59 |
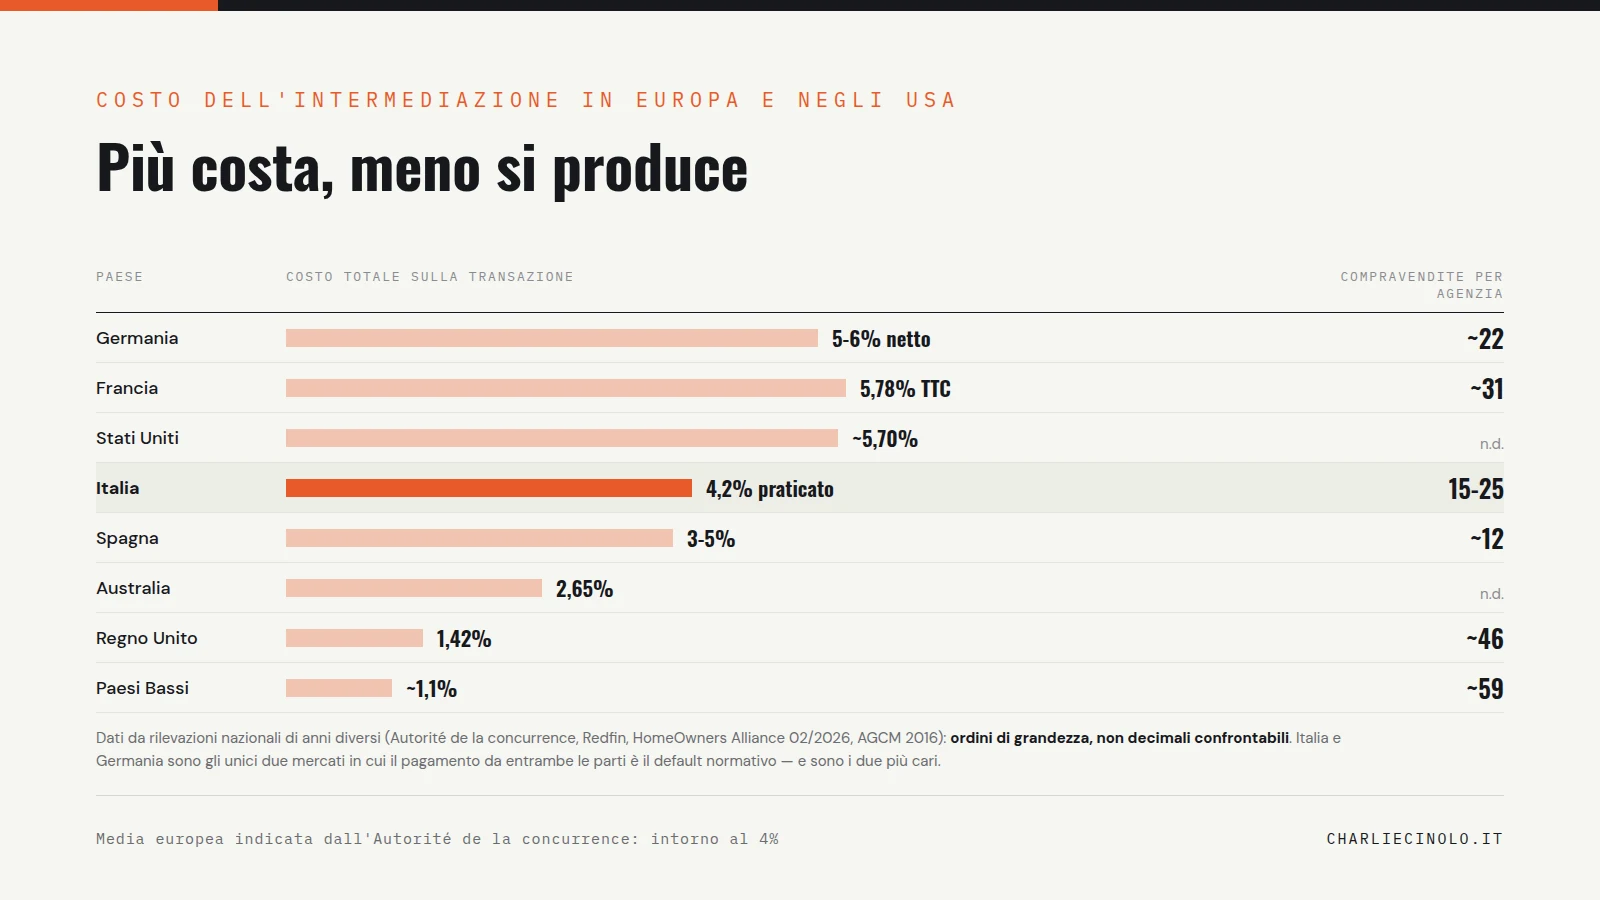
Il differenziale italiano non è l'aliquota per lato: il nostro 2-3% è perfettamente in linea con l'Europa. È il raddoppio strutturale. Italia e Germania sono gli unici due mercati del gruppo in cui il doppio pagamento è il default normativo, e sono i due più cari.
Nei Paesi Bassi il doppio lato esiste, ma è volontario: il venditore paga il suo makelaar circa l'1,1%, l'acquirente ne incarica uno solo se lo ritiene utile e in quel caso lo paga separatamente. Due mandati, due negoziazioni, due prezzi. Risultato: 59 compravendite per agenzia, la produttività più alta d'Europa, con l'associazione NVM che attraverso 2.215 iscritti intermedia oltre il 74% delle vendite residenziali del paese.
Tienilo insieme al confronto sulle barriere d'ingresso e viene fuori qualcosa di scomodo: i due mercati più produttivi d'Europa sono anche i due più economici e i due meno protetti. La produttività non nasce dalla tutela della categoria. Nasce dalla pressione sul prezzo.
Ma la rendita è già più sottile di quanto ammettiamo
Prima di brindare, il dato che nel nostro settore non cita nessuno. Nel 2016 l'AGCM, con il provvedimento n. 26285, ha accertato che alcune associazioni di categoria erano intervenute sulle rilevazioni degli usi presso le Camere di Commercio spingendo le percentuali verso l'alto. L'indagine indipendente commissionata dall'Autorità rilevava a Milano un praticato reale di 1,9% dal venditore e 2,3% dall'acquirente: 4,2% totale, non il 3%+3% che veniva propugnato nelle tabelle.
Significa che il famoso sei per cento è in larga parte un numero da convegno. Il mercato pratica quattro e due. Ed è su quel numero che va costruito il budget, non sul teorico. Dal lato di chi vende quel 4,2% si traduce in una cifra precisa: l'ho scomposta in quanto costa vendere casa con l'agenzia, su un immobile da 250.000 euro.
Va detto anche il limite di quel dato, perché è un limite del settore prima che mio: è locale, è di dieci anni fa, ed è il migliore che abbiamo. Non esiste una statistica nazionale sulla provvigione media effettivamente incassata in Italia. Non la pubblica Nomisma, non la pubblica Tecnoborsa, non la pubblica l'OMI. Un settore che vale quasi un quinto del PIL non sa dire quanto si fa pagare.
Nel frattempo il mercato tira. Secondo Immobiliare.it Insights, nel primo semestre 2026 i prezzi di vendita sono saliti del 4,3% e i canoni del 2,9%, con una media nazionale intorno ai 2.200 euro al metro quadro e Milano ferma in vetta a 5.675. È esattamente la condizione in cui una rendita non viene messa in discussione: finché il mercato sale, nessuno guarda il costo dell'intermediazione.
E ci sono due fronti aperti che il settore non sta guardando. La Corte di Giustizia UE, nella causa C-674/23, ha stabilito che uno Stato membro può legittimamente introdurre un tetto del 4% alle provvigioni se proporzionato alla tutela del consumatore: è una facoltà riconosciuta, non un obbligo imposto, e l'Italia non ne ha mai fatto uso. Nel frattempo, dal 12 gennaio 2025, la Legge 203/2024 ha eliminato l'obbligo di indicare in atto l'importo esatto della provvigione: basta il richiamo alla fattura. Meno trasparenza, mentre Francia e Regno Unito vanno nella direzione opposta. È il tipo di scelta che, quando un'autorità decide di guardare dentro il settore, si trasforma in un'aggravante.
Se invece stai vendendo casa
Il primo numero da controllare non è la provvigione: è la valutazione. Un prezzo di partenza sbagliato costa più di qualsiasi commissione.
Valuta il tuo immobile →Non è il tetto che deve spaventarti. È il lato
Qui va fatta una distinzione che salva l'articolo dall'allarmismo. Un tetto al 4% cambierebbe poco: siamo già a 4,2% praticato. Il colpo vero sarebbe un altro, ed è quello verso cui si muovono tutte le riforme di tutela del consumatore: il passaggio al pagamento da un solo lato. È il modello britannico, è quello olandese, è dove gli americani hanno provato ad andare spendendo un miliardo di dollari in tribunale.
Il giorno in cui paga una parte sola, a parità di operazioni il fatturato del settore si dimezza. Non serve una legge che chiuda le agenzie: basta togliere un lato della provvigione e le strutture da quindici operazioni escono dal mercato da sole, nel giro di un ciclo. Quelle da sessanta restano, perché il volume compensa il margine. È esattamente quello che è successo nel Regno Unito, dove peraltro la forza lavoro delle agenzie è già scesa da 62.400 a 53.800 occupati in nove mesi con l'arrivo dell'AI sulla parte esecutiva del mestiere.
Non sto dicendo che accadrà l'anno prossimo. Sto dicendo che è l'unico scenario che conta, che nessuno nel nostro settore ha in agenda, e che chi ha costruito un'azienda sopra il milione lo attraverserebbe mentre gli altri lo subirebbero.
Cosa farei se avessi un'agenzia adesso
Smetti di guardare quante agenzie ci sono in Italia e guarda quanta parte del tuo conto economico dipende dal fatto che paghino entrambe le parti. Se la risposta è "tutto", non hai un'azienda: hai una posizione dentro una rendita normativa che ha ottantaquattro anni e nessun difensore istituzionale.
Le tre strade sono sempre quelle, ma adesso hanno un'urgenza diversa. Aggregare, perché tre strutture da 350.000 euro separate hanno tre affitti, tre gestionali e zero capacità di investimento, mentre unite superano la soglia oltre la quale si può assorbire un dimezzamento di margine. Specializzarsi fino a essere dominante in un segmento, perché la quota locale è l'unica cosa che ti fa tenere il prezzo quando il prezzo viene attaccato. Aprire una seconda linea di ricavo che non dipenda dal closing: il saldo sui canoni di locazione, nel sondaggio Banca d'Italia sul secondo trimestre 2026, è a +32 punti contro il -13 delle compravendite, e il 54% delle agenzie dichiara già una quota significativa di locazioni brevi. Se ti riconosci nel titolare che fa tutto da solo, è da lì che si comincia.
La mia previsione a dodici mesi è che non cambierà niente. Nessuno toccherà l'articolo 1755, le partite IVA non caleranno — nel 2025 il comparto immobiliare è anzi cresciuto del 2,69% di numerosità — e i convegni continueranno a parlare di abusivismo. Ma le duecentosessantadue continueranno a distanziare le altre, perché stanno costruendo aziende che reggerebbero anche senza il sussidio.
Cinquantamila partite IVA, trentunomila insegne, centocinquantamila persone, duecentosessantadue aziende. E tre righe scritte nel 1942 che le tengono insieme tutte. Gli americani hanno appena finito di pagare un miliardo di dollari per porsi la domanda. Noi non l'abbiamo ancora fatta: se domani pagasse una parte sola, la tua agenzia esisterebbe ancora?
Fonti
- Codice civile, articolo 1755 (diritto del mediatore alla provvigione da ciascuna delle parti).
- U.S. Court of Appeals for the Eighth Circuit, decisione del 1° settembre 2026 nel caso Gibson: confermati 110,6 milioni di dollari di accordi transattivi di nove intermediari; totale del contenzioso sulle provvigioni a circa 1,018 miliardi di dollari.
- Wikicasa, Top Agency 2026: 1.176 agenzie italiane ordinate sul fatturato 2024; 262 sopra il milione di euro; ultima in graduatoria a 400.015 euro.
- Osservatorio del Mercato Immobiliare — Agenzia delle Entrate, Rapporto Immobiliare 2026: 766.757 compravendite residenziali nel 2025.
- Autorità Garante della Concorrenza e del Mercato, provvedimento n. 26285 del 2016: praticato rilevato a Milano dell'1,9% dal venditore e 2,3% dall'acquirente (4,2% totale).
- HomeOwners Alliance, rilevazione sulle commissioni degli estate agent nel Regno Unito, febbraio 2026 (1,42% IVA inclusa).
- Redfin, rilevazione sulle provvigioni lato acquirente negli Stati Uniti (2,43% → 2,36% → 2,43%); dati sul totale della transazione da survey di settore.
- Julius Stoll (Hertie School / Berlin School of Economics), studio sull'effetto della riforma tedesca del dicembre 2020: stima di 390 milioni di euro l'anno di costo aggiuntivo per i consumatori.
- Corte di Giustizia dell'Unione Europea, causa C-674/23: facoltà per gli Stati membri di introdurre un tetto del 4% se proporzionato alla tutela del consumatore.
- Legge 203/2024, in vigore dal 12 gennaio 2025 (eliminazione dell'obbligo di indicare in atto l'importo esatto della provvigione).
- Immobiliare.it Insights, primo semestre 2026 (pubblicato il 2 settembre 2026): prezzi di vendita +4,3%, canoni +2,9%, media nazionale ~2.200 €/mq, Milano 5.675 €/mq.
- Banca d'Italia, Agenzia delle Entrate e Tecnoborsa, Sondaggio congiunturale sul mercato delle abitazioni in Italia, secondo trimestre 2026 (saldo canoni +32, saldo compravendite -13).
- Tecnoborsa, quota di compravendite intermediate da agenzia: 57,5% degli acquirenti e 68,4% dei venditori.
- NVM (Paesi Bassi): 2.215 iscritti, oltre il 74% delle vendite residenziali intermediate.