Se la vostra agenzia ha chiuso gli ultimi tre anni con il fatturato in crescita, c'è una domanda che vale la pena farsi prima di costruire il budget del 2027: quante operazioni in più avete fatto? Perché i dati ufficiali dicono che, come sistema, non ne abbiamo fatte quasi nessuna.
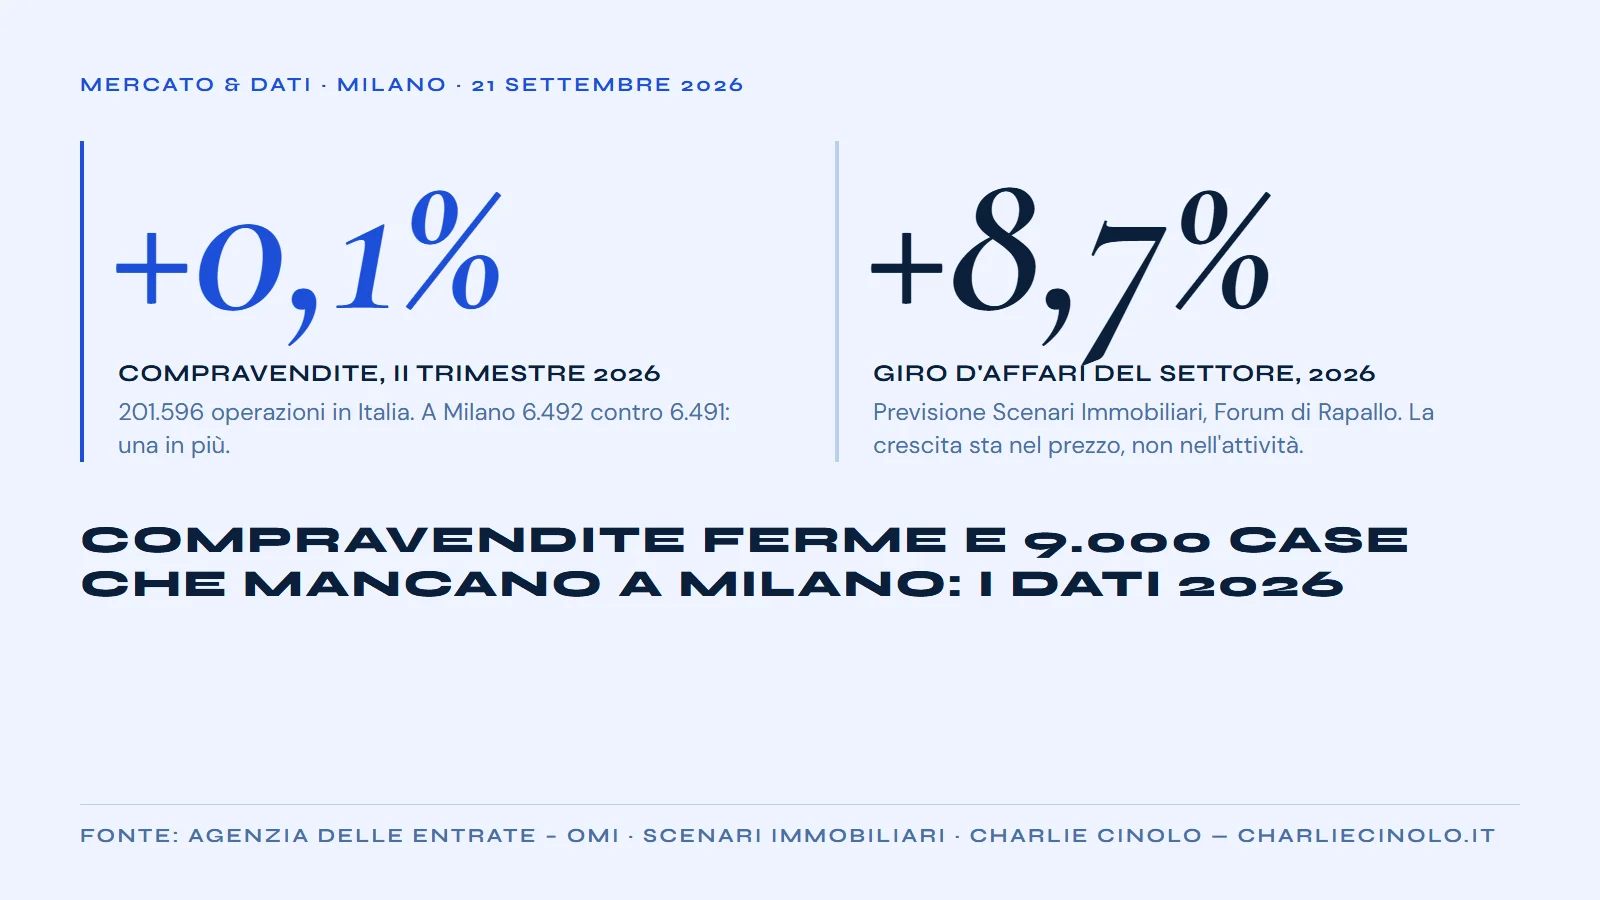
L'Agenzia delle Entrate ha pubblicato i dati OMI del secondo trimestre 2026. 201.596 compravendite residenziali, più 0,1% sullo stesso trimestre del 2025. Duecentocinquantadue case in più su duecentomila. Il trimestre prima era cresciuto del 4,4%: in novanta giorni il mercato è passato dall'accelerazione allo stop. A Milano le compravendite sono state 6.492 contro 6.491: una in più, in dodici mesi. Firenze ha perso l'8,2%, Palermo il 2,6%.
Nello stesso fine settimana, al 34° Forum di Scenari Immobiliari a Rapallo, il settore si raccontava un anno eccellente: l'European Outlook dà l'Italia in crescita dell'8,7% quest'anno e del 9,8% il prossimo, da 162,7 miliardi di giro d'affari nel 2025 a 176,8 nel 2026 e 194,1 nel 2027, con 7 miliardi di investimenti nel solo primo semestre, trenta per cento in più dell'anno scorso, e 800.000 compravendite previste nel 2026, 840.000 nel 2027. Seconda in Europa per crescita. Applausi meritati, e non ho nessuna intenzione di smontarli.
Questi due quadri non si contraddicono. Messi insieme dicono una cosa precisa, e per chi vende case è l'unica che conta: il mercato italiano sta crescendo di prezzo, non di attività. Non è un boom di case, e non è nemmeno più un boom di transazioni. È un boom di valore su uno stock che non cresce, invecchia e non è fatto per chi ne ha bisogno. Il resto di questo articolo serve a dimostrarlo con i numeri, a mostrare dove la dinamica si vede a occhio nudo — Milano — e a dire cosa cambia, nel concreto, per chi di quel mercato vive.
Nel secondo trimestre 2026 le compravendite residenziali in Italia sono state 201.596, appena +0,1% rispetto allo stesso trimestre del 2025, in netta decelerazione dal +4,4% del primo trimestre. Il fatturato complessivo del settore cresce però dell'8,7% nel 2026 secondo Scenari Immobiliari. La spiegazione è che la crescita arriva dai prezzi e non dai volumi: l'indice Eurostat dà i prezzi delle case italiane a +5,2% nel primo trimestre 2026, i canoni di locazione rilevati dall'OMI crescono del 6,3% e l'offerta di nuove abitazioni resta la più bassa d'Europa, 1,6 ogni mille abitanti. In pratica si scambiano più o meno le stesse case dell'anno scorso, a un prezzo più alto. Il +12% con cui il dato è stato titolato da alcune testate è il confronto con il primo trimestre, storicamente il più debole dell'anno: è stagionalità, non crescita.
Vale la pena fermarsi un attimo su quel +12%, perché è un caso di scuola di come un dato corretto possa raccontare una cosa sbagliata. Il secondo trimestre 2026 ha fatto 201.596 operazioni contro le 179.655 del primo: il 12,2% in più. Vero. Solo che nel residenziale italiano il primo trimestre è sistematicamente il più debole dell'anno — gennaio e febbraio non sono maggio e giugno, e i rogiti si addensano dove si addensano le decisioni delle famiglie. Confrontare il secondo trimestre con il primo è come confrontare il fatturato di dicembre di un negozio con quello di febbraio e concluderne che l'azienda sta crescendo. L'unico confronto che significa qualcosa è quello con lo stesso trimestre dell'anno precedente. E quel confronto dice più zero virgola uno per cento.
Non è un dettaglio da statistici. È la differenza tra un mercato che si sta espandendo e un mercato che sta cambiando di prezzo a parità di attività — e sono due mondi che chiedono due mestieri diversi.
Proviamo allora a mettere alla prova la previsione di Rapallo con i dati ufficiali, perché è un esercizio che chiunque scriva un business plan per il 2027 dovrebbe fare da sé. Scenari Immobiliari prevede 800.000 compravendite nel 2026, più 3,9% sul 2025: significa un 2025 chiuso intorno alle 770.000 operazioni. I due trimestri OMI già pubblicati valgono 179.655 più 201.596, cioè 381.251 operazioni nel primo semestre; ricostruendo il primo semestre 2025 dalle stesse variazioni ufficiali si arriva a circa 373.400. Siamo a più 2% sul semestre, con la seconda metà in frenata secca. Perché l'anno chiuda a 800.000 servirebbe un secondo semestre da circa 419.000 operazioni contro le circa 397.000 dell'anno prima: più 5,6%, subito dopo un trimestre chiuso a più zero virgola uno.
Può succedere, e un motivo tecnico c'è. Nel secondo trimestre il tasso medio sui mutui è sceso al 3,57%, primo calo dopo cinque trimestri consecutivi di rialzi, con il 46,6% degli acquisti finanziato a credito e oltre 12,7 miliardi di capitale erogato. Ma è una scommessa sul credito, non una tendenza già visibile nei dati. Sui prezzi, del resto, i tassi non hanno mai fatto il lavoro che tutti si aspettavano: la BCE ha portato il tasso sui depositi al 2,50% e il mercato non ha battuto ciglio.
Se le operazioni sono ferme e il fatturato cresce dell'8,7%, la crescita sta nel prezzo. Eurostat, primo trimestre 2026: prezzi delle case più 5,2% in Italia, più 4,7% nell'area euro, più 5,1% nell'Unione. Sul fronte locazioni l'OMI conta circa 248.000 abitazioni locate nel trimestre, più 3,1%, con i canoni in crescita del 6,3% — un ritmo che è più del doppio dell'inflazione di questi mesi. Il non residenziale fa 66.182 operazioni, più 2,6%. E il nuovo, che pure cresce a doppia cifra su base annua, resta il 6,4% del mercato contro il 5% di un anno fa: una quota che sale, su una base talmente piccola da non spostare l'equilibrio.
Il conto che a Rapallo nessuno ha letto ad alta voce
Perché mentre il settore contava il proprio giro d'affari, nella stessa sala Scenari Immobiliari e Investire Sgr leggevano il conto. In Italia mancano 840.000 case per chi lavora — 540.000 per i lavoratori stabili, 300.000 per gli stagionali — e per costruirle servirebbero 235 miliardi di euro e oltre 70 milioni di metri quadri. Oltre 4 milioni di famiglie non riescono ad accedere al mercato privato e non hanno i requisiti per l'edilizia pubblica: più di una famiglia su sette, su 26,5 milioni di famiglie residenti in Italia. Come ha detto la direttrice generale Francesca Zirnstein, la casa è ormai una leva strategica per la competitività dei territori.
Fermiamoci su un numero in particolare, perché è quello che dovrebbe far cadere la forchetta a chiunque stesse pranzando a Rapallo. Venticinque milioni di lavoratori vivono, secondo lo studio, in territori dinamici dove il mercato della casa è in tensione. A luglio 2026 gli occupati in Italia erano 24,37 milioni (Istat). O il perimetro dello studio è più largo di quello degli occupati ufficiali, oppure la traduzione è di una semplicità brutale: non stiamo parlando di una fascia debole, stiamo parlando di chiunque lavori.
Duecentotrentacinque miliardi sono più di tutto il PNRR, che ne vale 194,4, e sono quasi esattamente il giro d'affari che il settore festeggia per il 2027: un anno intero di real estate italiano per pagare il conto delle case che mancano a chi lavora. E 840.000 case, con un Paese che ne ultima 1,6 ogni mille abitanti — poco meno di centomila l'anno, ultimo in Europa — significano nove anni in cui non si costruisce una sola abitazione per nessun altro.
Notate la cifra. Nella stessa sala, nello stesso pomeriggio, il settore ha previsto 840.000 compravendite per il 2027 e ha contato 840.000 abitazioni mancanti. Lo stesso numero da due parti opposte: nel 2027 ci passeremo di mano, una per una, tante case quante ne mancano — e nessuna di quelle che mancano verrà costruita.
Milano, dove tutto questo si vede a occhio nudo
In questo quadro, il numero che Aspesi ha messo sul tavolo il 12 settembre — novemila nuove case l'anno a Milano, in una città con i cantieri fermi da due anni e il centro sopra i diecimila euro al metro quadro — sembra quasi una richiesta di buon senso. Non arriveranno neanche quelle.
E mentre a Rapallo si contavano le case che mancano, a Milano era appena successa una cosa che nessuno in quella sala ha collegato al discorso: a giugno il tribunale ha assolto otto imputati del caso Torre Milano, con la formula «il fatto non costituisce reato». Tenete a mente questa data. Ci torniamo, perché è lì che si capisce perché le case non si costruiscono.
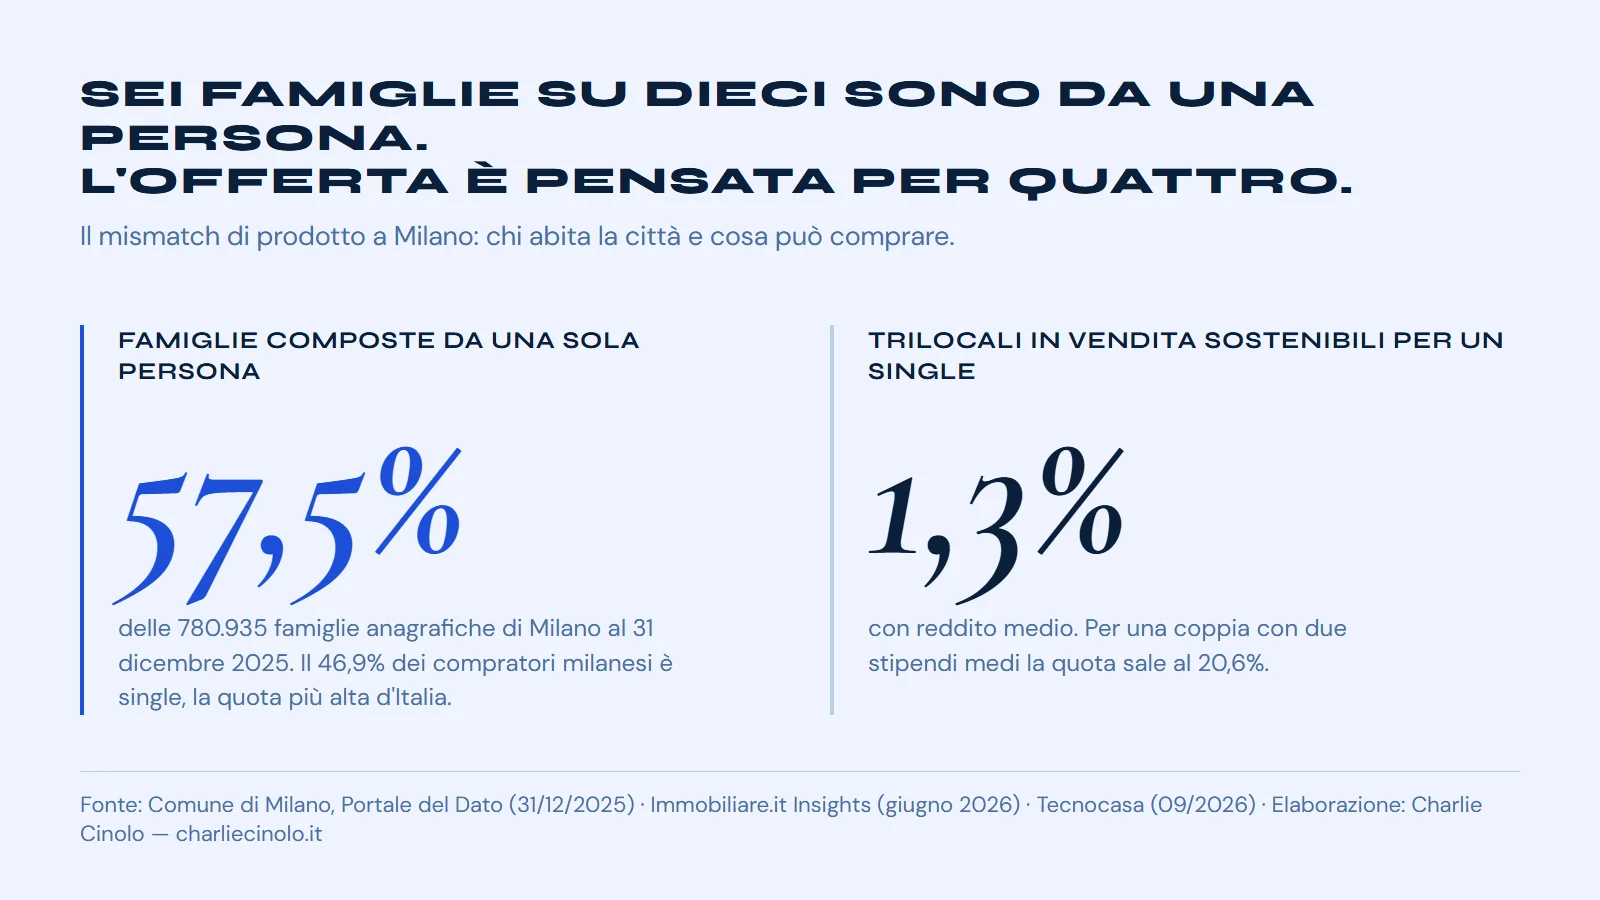
Prima, però, guardiamo il dato che spiega davvero cos'è successo a questa città, e che il dibattito sulle novemila ignora. Al 31 dicembre 2025 Milano contava 780.935 famiglie anagrafiche, e il 57,5% di queste era composto da una persona sola. Non è una tendenza: è la maggioranza assoluta. Nello stesso mercato, secondo lo studio Immobiliare.it Insights sull'accessibilità pubblicato a giugno 2026, solo l'1,3% dei trilocali in vendita a Milano risulta sostenibile per un single con reddito medio. Per una coppia con due stipendi medi si sale al 20,6%, il che significa che quattro coppie su cinque restano comunque fuori.
In cinque anni quella soglia si è abbassata di 7,4 punti per i single e di 23,7 punti per le coppie, e la ragione sta in due numeri messi uno accanto all'altro: tra il 2016 e il 2024 il prezzo al metro quadro è cresciuto del 48%, il reddito medio dei lavoratori dipendenti del 22%. Ne avevo scritto quando una coppia con 44.000 euro di reddito non riusciva più a permettersi un bilocale: da allora la forbice si è solo allargata. Non è che i milanesi siano diventati più poveri. È che il prodotto che il mercato offre è stato disegnato per un reddito familiare a due stipendi che nella maggioranza delle case non c'è più.
Milano non ha un problema di quantità. Ha un problema di prodotto: costruisce — quando costruisce — case pensate per una famiglia che qui non abita più. E le costruisce in una città dove la popolazione è ferma, non in crescita: 1.399.079 residenti, meno 0,6% sul 2024. La domanda non esplode perché arrivano persone. Esplode perché le famiglie si spezzano in tronconi da uno, e ogni troncone vuole una porta sua.
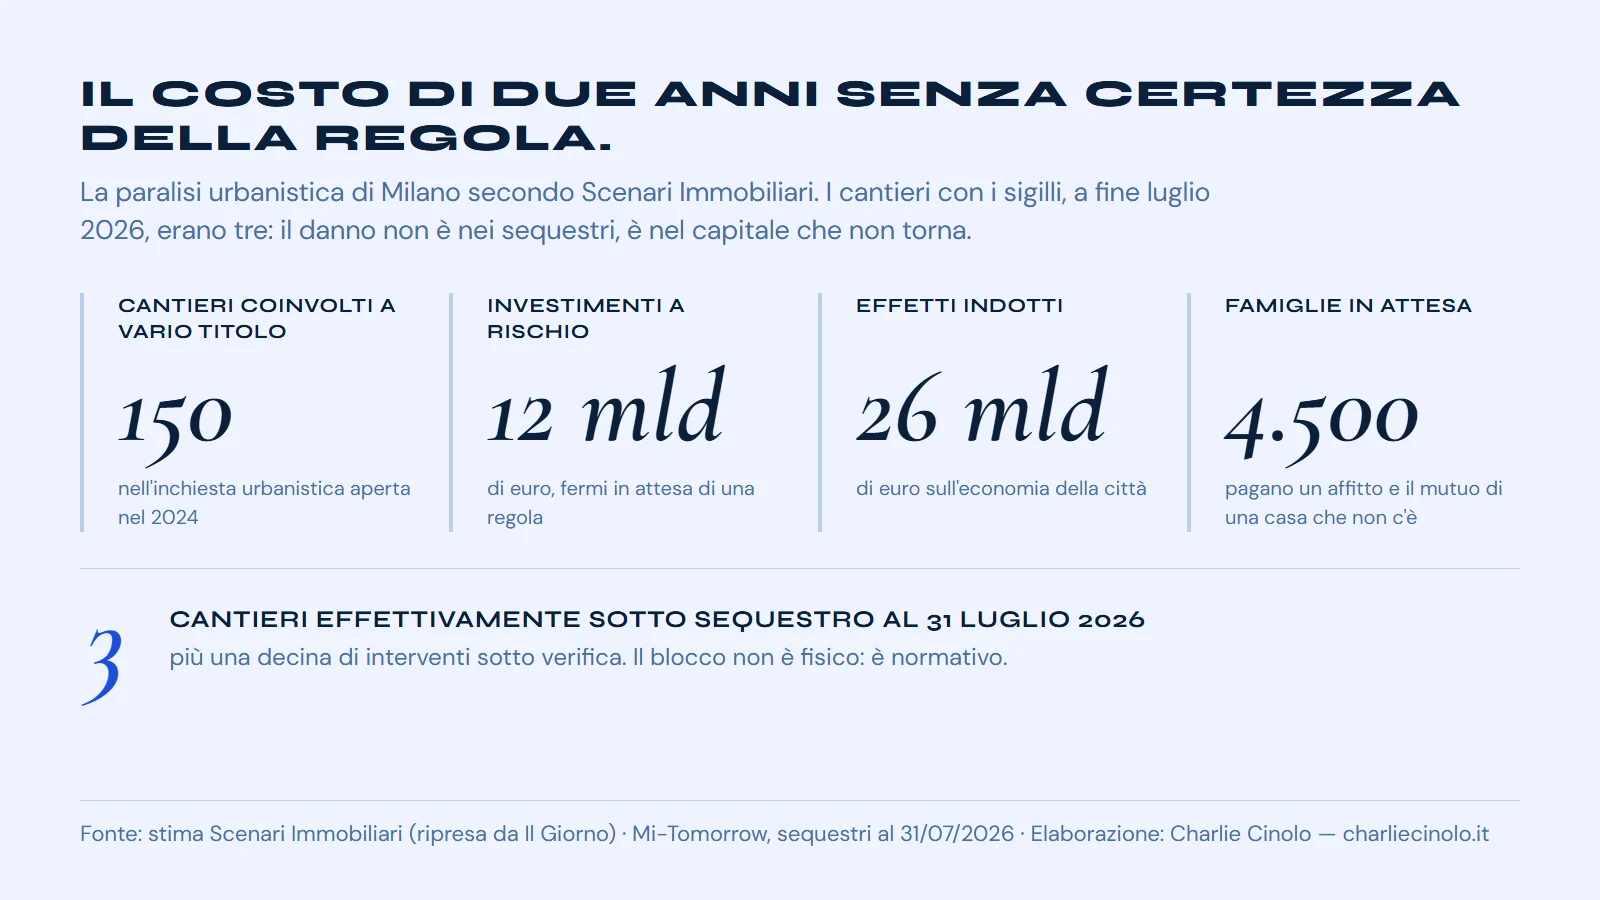
A Milano servono tra le 9.000 e le 9.300 nuove abitazioni l'anno secondo le stime di settore, contro una produzione reale schiacciata da due anni di paralisi urbanistica: circa 150 cantieri coinvolti a vario titolo nell'inchiesta, 12 miliardi di investimenti a rischio e 26 miliardi di effetti indotti secondo Scenari Immobiliari, con 4.500 famiglie che pagano un affitto mentre rimborsano il mutuo di una casa che non esiste ancora. I cantieri effettivamente sotto sequestro, però, a fine luglio 2026 erano tre, con circa una decina di interventi sotto verifica: il blocco non è fisico, è normativo. E il fabbisogno non nasce dalla crescita demografica: nasce dalla frammentazione dei nuclei familiari e da uno stock costruito per un'altra epoca. Costruire novemila case sbagliate non risolverebbe nulla. Costruirne cinquemila giuste cambierebbe il mercato.
Ed è qui che il numero di Aspesi mostra il fianco. Novemila unità l'anno su un patrimonio di quasi un milione e trecentomila abitazioni non sono un piano di espansione urbana: sono un piano di sostituzione. Milano non deve crescere, deve riscrivere il proprio stock, che in larga parte è stato costruito tra gli anni Cinquanta e i primi anni Settanta per nuclei da tre o quattro persone con un'auto in cortile e un'idea di comfort che oggi non supera nemmeno la classe energetica G. Chi legge quel novemila come un invito a colare cemento ha capito il titolo e non la notizia.
La paralisi è il sintomo, non la causa
Torniamo a giugno. Il tribunale di Milano ha assolto otto imputati nel processo su Torre Milano, e non con una formula di compromesso: il fatto non costituisce reato. È la prima sentenza che entra nel merito dell'inchiesta che da due anni tiene ferma la produzione edilizia della città. Alla Corte dei Conti, sul fronte Park Towers, i funzionari comunali erano già stati assolti.
Fermatevi un secondo su cosa significa. Si è bloccata l'edilizia della capitale economica del Paese, si sono congelati miliardi di investimenti, si sono lasciate 4.500 famiglie a pagare un affitto mentre rimborsavano il mutuo di una casa mai consegnata — e il primo verdetto che arriva dice che il reato non c'era. Le assoluzioni, però, non restituiscono i tre anni. E soprattutto non restituiscono la cosa che serve al capitale per muoversi: la prevedibilità.
Perché il feticcio dei cantieri sequestrati ha confuso tutti, compresa la stampa di settore. A fine luglio 2026, a dodici mesi dall'esplosione dell'inchiesta, i cantieri effettivamente sotto sequestro erano tre, con circa una decina di interventi al centro di verifiche giudiziarie. Tre. Il sequestro da 12,5 milioni notificato a Bluestone il 2 settembre nell'ambito della vicenda Park Towers non è il sequestro di un cantiere: è un sequestro di somme per una contestazione fiscale — e proprio per questo è più inquietante di un sigillo, perché dice a chiunque debba deliberare un investimento che il rischio può arrivare da un fronte che non aveva messo in conto.
Il danno, quindi, non si misura in sigilli. Si misura in rischio percepito, e su questo settembre ha dato un secondo segnale pesante: il TAR della Lombardia ha condannato il Comune per il silenzio sulle pratiche edilizie, imponendo di rispondere entro sessanta giorni pena la nomina di un commissario ad acta. È la seconda condanna in poche settimane. Certifica che il problema non è più solo la procura: è la macchina amministrativa che ha smesso di decidere, perché decidere è diventato pericoloso.
E sul piano legislativo? Qui la storia merita di essere raccontata per intero, perché viene sistematicamente riassunta male. Il Salva Milano è stato approvato dalla Camera il 21 novembre 2024 con 172 voti favorevoli e 41 contrari. Poi si è fermato al Senato, e non perché qualcuno l'abbia bocciato: a marzo 2025, dopo gli arresti nell'inchiesta, Sala e il Partito Democratico hanno ritirato il sostegno e il Consiglio comunale ha annunciato che non appoggiava più la proposta. Il provvedimento ha perso il committente politico che l'aveva chiesto. Da lì si è arenato, e nell'estate 2025 veniva già dato per decaduto.
Le strade alternative sono due, e sono entrambe ferme. Il 4 dicembre 2025 il Consiglio dei Ministri ha approvato una delega legislativa per il riordino complessivo della normativa edilizia — una riforma generale al posto della norma su misura, con i tempi che una riforma generale comporta. E l'8 ottobre 2025 è stato depositato in Senato il ddl S.1671, specifico per Milano: un commissario straordinario in carica fino al 31 dicembre 2027, l'individuazione degli interventi irregolari dal 2018 in poi e una sanzione pari a un decimo del valore di mercato delle opere, il cui pagamento integrale produce effetti equivalenti a un permesso in sanatoria, lasciando però intatta la responsabilità penale. Il perimetro dichiarato è di oltre cento edifici. Nel 2026 il tema è tornato nel dibattito politico, ma con la condizione che sia il Comune a chiederlo: cioè lo stesso Comune che nel 2025 ha smesso di chiederlo.
Un developer non smette di costruire perché gli hanno sequestrato il cantiere. Smette perché ha capito che la stessa pratica, istruita nello stesso modo da uffici comunali che l'hanno approvata, può diventare materia penale tre anni dopo — e che nel frattempo l'ufficio che dovrebbe rispondergli preferisce non rispondere affatto, finché non arriva un giudice amministrativo a obbligarlo. Il capitale non compra le assoluzioni. Compra la prevedibilità, e a Milano da due anni non è in vendita.
Ecco perché il tavolo aperto a luglio da Regione Lombardia con l'assessore Comazzi — semplificazione normativa e tempi perentori sulle autorizzazioni — è più rilevante di qualunque piano di edilizia pubblica. Non perché produca case, ma perché produce l'unica materia prima che in questo momento a Milano manca davvero: la certezza della regola.
L'Italia è ultima in Europa, e non da ieri
Qui serve alzare lo sguardo, perché il caso Milano viene raccontato come un'anomalia giudiziaria milanese quando è la punta di un problema strutturale italiano. Ne ho scritto venerdì, e il dato regge da solo.
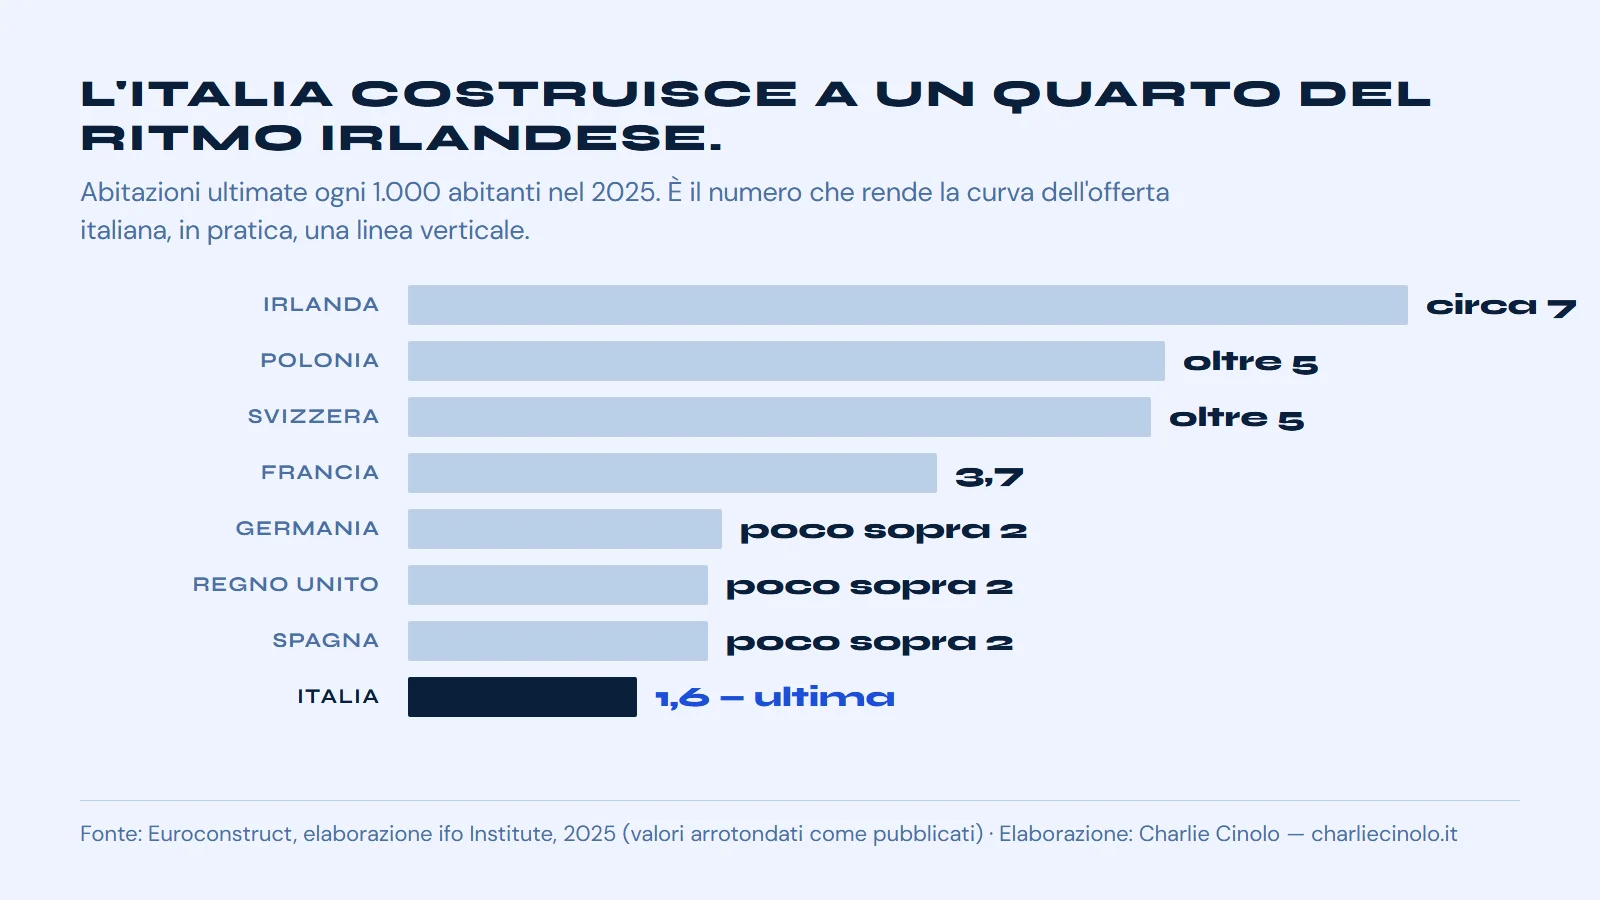
Secondo i dati Euroconstruct elaborati dall'istituto ifo, nel 2025 l'Italia ha ultimato 1,6 abitazioni ogni 1.000 abitanti: ultima in Europa. L'Irlanda ne fa circa 7, Polonia e Svizzera superano le 5, Germania, Regno Unito e Spagna stanno poco sopra le 2. La media europea è attesa a 3,4 per mille abitanti nel 2028, quando il continente dovrebbe tornare a 1,66 milioni di abitazioni ultimate contro gli 1,46 milioni del 2025.
| Paese | Abitazioni ultimate 2025 | Ogni 1.000 abitanti | Previsione 2028 |
|---|---|---|---|
| Francia | circa 272.000 | n.d. | 314.000 |
| Germania | 205.000 | poco sopra 2 | 215.000 |
| Regno Unito | 161.000 | poco sopra 2 | 207.000 |
| Spagna | 95.000 | poco sopra 2 | 135.000 |
| Irlanda | 34.000 | circa 7 | 45.000 |
| Italia | n.d. | 1,6 — ultima | n.d. |
Fonte: ifo Institute su dati Euroconstruct (luglio 2025 e febbraio 2026). I valori per mille abitanti sono riportati come pubblicati dalla fonte, arrotondati. Il dato assoluto italiano non è incluso nel comunicato di febbraio 2026.
I numeri assoluti rendono il confronto ancora più scomodo. Nel 2025 la Francia ha ultimato circa 272.000 abitazioni, la Germania 205.000 nonostante una crisi edilizia che lì viene raccontata come emergenza nazionale, il Regno Unito 161.000, la Spagna 95.000 partendo da un mercato che si era fermato per dieci anni dopo il 2008. L'Italia, con una popolazione paragonabile a quella francese e britannica, resta sotto a tutti in rapporto agli abitanti. E il dato interessante è che la Spagna, che è il nostro gemello mediterraneo per struttura proprietaria e per trauma da bolla, è già data in risalita a 135.000 unità entro il 2028: ha riaperto il rubinetto, noi no.
Sui prezzi, invece, siamo esattamente a metà del gruppo, e anche questo aiuta a inquadrare il fenomeno. Sempre nel primo trimestre 2026, Eurostat dà la Spagna a più 12,8% e il Portogallo a più 17,8%, mentre la Germania è ferma a più 1,4% e la Francia a più 0,1%: l'Italia, con il suo più 5,2%, non è un caso estremo. E sui volumi transati non siamo affatto soli — nel Regno Unito le transazioni residenziali rilevate da HMRC crescevano del 2% su base annua a giugno 2026. Anche lì il mercato scambia, non produce. Dove siamo davvero soli è nel numero di case che costruiamo.
Detto in modo brutale: un Paese che costruisce a un quarto del ritmo irlandese e a metà di quello spagnolo non ha una crisi congiunturale. Ha scelto, per omissione, di non produrre più abitazioni. E in una città dove il nuovo pesa circa l'8% dello stock e in centro quota 10.850 euro al metro quadro — con proiezione a 11.420 per il 2026 secondo l'Osservatorio di Scenari Immobiliari e Abitare Co. di maggio — quell'omissione ha un prezzo che paga chi compra, non chi ha deciso.
Il paradosso è che la domanda di nuovo c'è ed è documentata: le compravendite di nuova costruzione sono cresciute del 14,6% nel primo semestre 2026 (Nomisma, luglio 2026) pur restando appena il 6% del mercato, e i dati OMI del secondo trimestre confermano la quota al 6,4%, in salita dal 5% di un anno prima. Il nuovo non si vende poco perché non piace. Si vende poco perché non esiste. Ed è per questo che le 840.000 case che mancano a chi lavora non verranno costruite: verranno, nella migliore delle ipotesi, ricavate dall'esistente. Cioè dal pezzo di mercato dove il valore lo crea chi sa trasformare, non chi sa pubblicare un annuncio.
Hai un immobile a Milano e vuoi sapere cosa vale davvero in questo mercato?
Parliamone mezz'ora.
Prenota una call →Cosa fanno gli anglosassoni che noi non facciamo
Qui il confronto internazionale smette di essere folklore e diventa operativo, perché la differenza tra i sistemi anglosassoni e il nostro non sta nel target. Sta nella conseguenza.
Il Regno Unito ha reintrodotto obiettivi abitativi obbligatori: 370.000 case l'anno, calcolate con uno standard method che alza l'asticella proprio dove il rapporto prezzi/redditi è peggiore. Ma il pezzo che conta è l'Housing Delivery Test: se un comune consegna meno del 95% del suo target deve presentare un piano d'azione, sotto l'85% si vede imporre un buffer del 20% sulle aree disponibili, sotto il 75% scatta la presumption in favour of sustainable development — in pratica l'amministrazione perde il potere di dire di no. Il costo del non costruire ricade su chi non ha costruito.
In Italia accade l'opposto. Non esiste un obiettivo vincolante per Milano, non esiste una conseguenza per l'ente che non lo raggiunge, e l'unico soggetto che paga un prezzo — economico, reputazionale e talvolta penale — è l'operatore privato che ci ha provato. Le due condanne del TAR di questa estate sono l'eccezione che conferma la regola: è servito un giudice amministrativo per obbligare un ufficio a fare quello che per legge doveva già fare. E quando la giustizia penale è arrivata al merito, a giugno, ha assolto.
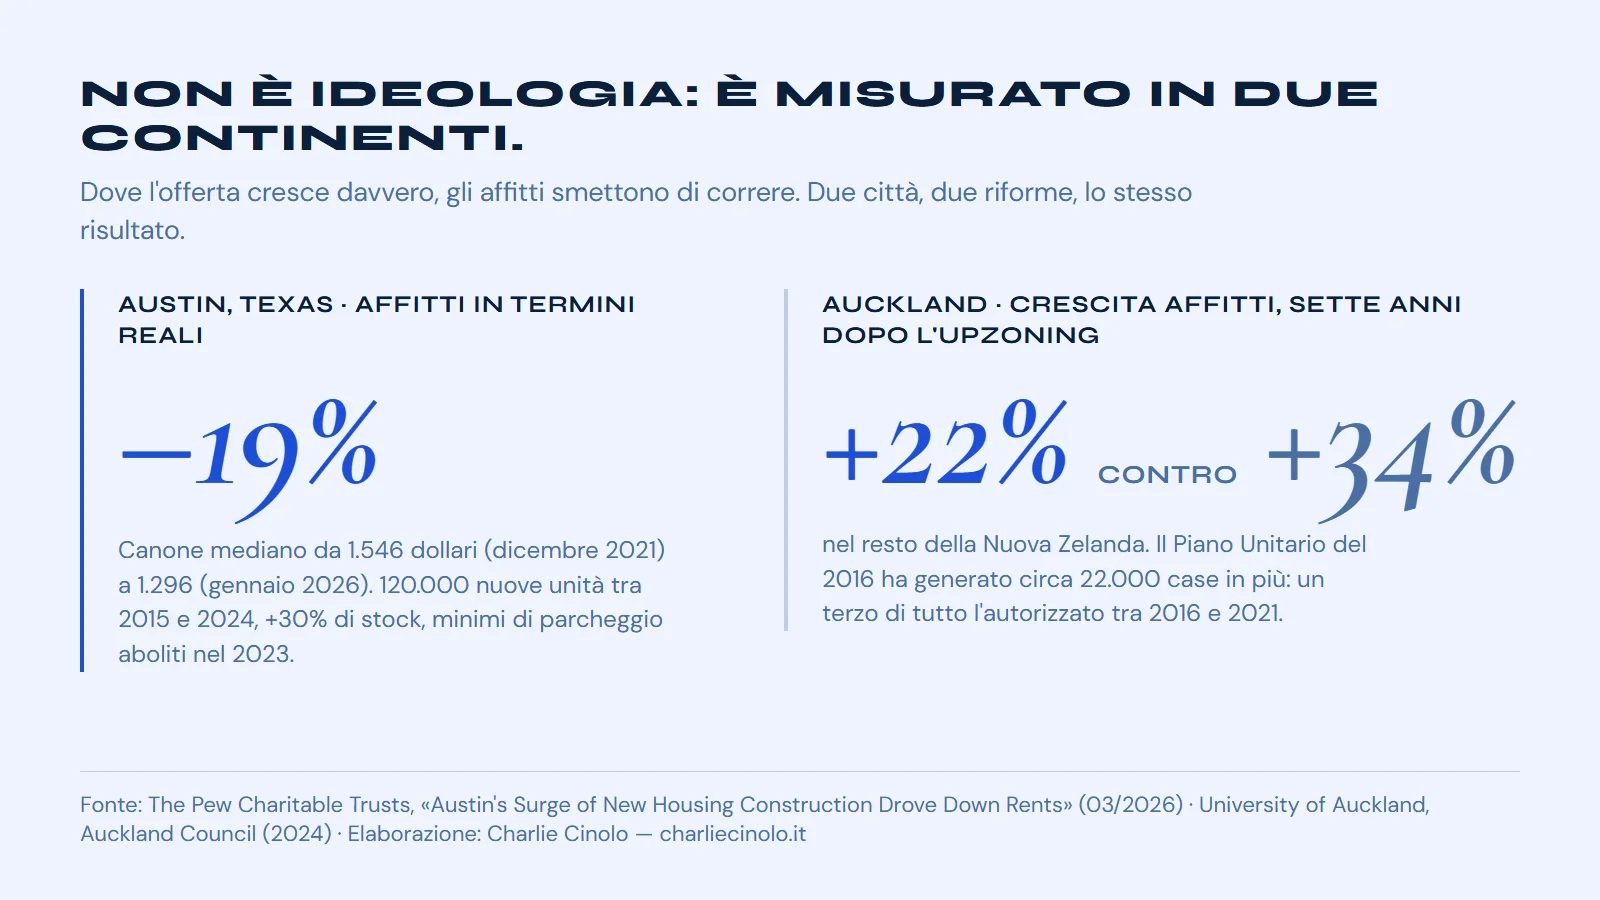
Che l'offerta sposti davvero i prezzi non è una convinzione ideologica, è misurato. Negli Stati Uniti la leva è locale e si cambia per zone: ad Austin, Texas, 120.000 nuove unità tra il 2015 e il 2024, più 30% di stock, abolizione dei minimi di parcheggio nel 2023. Risultato, secondo l'analisi Pew di marzo 2026: canone mediano da 1.546 dollari di dicembre 2021 a 1.296 di gennaio 2026, un calo del 19% in termini reali. In Australia e Nuova Zelanda si è scelta la strada dell'upzoning: ad Auckland il Piano Unitario ha generato circa 22.000 case in più tra 2016 e 2021 — un terzo di tutto l'autorizzato — e nei sette anni successivi gli affitti sono saliti del 22% contro il 34% nazionale, con i trilocali dal 26 al 33% sotto lo scenario senza riforma.
Non è magia. È la curva dell'offerta, che vale anche quando disturba.
Cosa di tutto questo funzionerebbe da noi? L'Housing Delivery Test britannico sì, ed è l'unico dei tre davvero trasferibile: è una regola amministrativa che sposta il costo dell'inerzia sull'ente che la produce, senza toccare né il regime proprietario né il mercato del credito. L'upzoning neozelandese no: si schianterebbe sul vincolo paesaggistico e sulla frammentazione della proprietà, perché nelle nostre città il problema non è il diritto di costruire in altezza, è che per rifare un edificio del 1962 con venti proprietari serve un'unanimità che non esiste. Del modello di Austin è importabile un pezzo solo, ed è quello dei minimi di parcheggio, che in una città dove il 57,5% delle famiglie è una persona sola impongono ancora un costo di costruzione calibrato su un'Italia che non c'è più.
E allora cosa significa per noi? Significa che il blocco dell'offerta non è un incidente destinato a risolversi da sé: è la risposta razionale a un sistema di incentivi costruito male, e finché non cambia quello, i volumi non torneranno a crescere per conto loro.
Cosa cambia per chi opera
Il mercato milanese nel primo semestre 2026 ha girato quasi 13.000 compravendite per circa 5,55 miliardi di euro, a un prezzo medio di 5.675 euro al metro quadro, con il centro oltre gli 11.000 e Bisceglie-Baggio intorno ai 3.200. Gli affitti stanno fermi a 22,3 euro al metro quadro, meno 0,9% su base annua. È la fotografia di una città che scambia — sempre le stesse quantità — e produce quasi niente.
Per un titolare d'agenzia questo significa tre cose molto concrete, e nessuna riguarda il nuovo.
La prima: il deal flow dei prossimi anni sta nell'esistente. Se il nuovo resta al 6% delle transazioni e all'8% dello stock milanese, e i cantieri partono con anni di ritardo, il valore lo crea chi sa trasformare l'usato — frazionamenti, riqualificazioni energetiche, riposizionamento di tagli grandi in tagli piccoli. Un'agenzia che nel 2027 vende ancora "così com'è" sta lasciando il margine sul tavolo a chi compra da lei.
La seconda: il taglio giusto è piccolo, non economico. In una città dove sei famiglie su dieci sono composte da una persona, continuare a ragionare in trilocali da 90 metri è un errore di lettura della domanda, non un problema di potere d'acquisto. Il monolocale o il bilocale ben fatto in zona servita non è il prodotto povero: è il prodotto di mercato.
La terza: il Piano Casa del Comune non vi salverà. L'acquisto di edifici in disuso e i bandi su singoli immobili come via Trivulzio sono misure corrette e di scala sbagliata rispetto a un fabbisogno di novemila unità l'anno. Chi costruisce il proprio piano industriale aspettando il pubblico sta aspettando qualcosa che aritmeticamente non può arrivare.
Nel concreto la differenza si misura così, e vale ovunque, non solo a Milano. Prendete un'agenzia con otto collaboratori in una zona semicentrale di una città di medie o grandi dimensioni: sessanta operazioni l'anno, fatturato cresciuto del venticinque per cento nell'ultimo triennio senza aggiungere un solo rogito, perché il prezzo medio della zona è salito e la provvigione è una percentuale. Il titolare è convinto di essere cresciuto. In realtà è stato trasportato. Trecento metri più in là, un'agenzia con lo stesso organico e le stesse sessanta operazioni ha costruito una filiera con due imprese e un progettista, e a ogni venditore porta due strade invece di una: vendere così com'è a 5.700 euro al metro, oppure investire centomila euro e vendere a 7.200 dopo nove mesi. Stesso immobile, stesso cliente, stesso mercato bloccato: cambia solo chi si prende la parte del valore che oggi si prende il compratore-investitore, e cambia la conversazione — non si discute più di percentuale, si discute di margine.
Fra tre anni quelle due agenzie avranno lo stesso numero di incarichi e due bilanci che non si assomigliano. E qui arriva la parte che a molti colleghi non piace sentire: questo lavoro non è più intermediazione pura. È advisory sul patrimonio, e richiede competenze che una rete costruita sul numero di appuntamenti in agenda non ha. Chi non le costruisce adesso, mentre il mercato è ancora liquido, se le troverà a mancare quando non lo sarà più. È lo stesso ragionamento che vale quando si arriva a valutare un'agenzia: il compratore paga ciò che continua a esistere senza il titolare — non i ricavi che dipendono dalla rivalutazione del quartiere.
La mia previsione per i prossimi dodici mesi
I volumi non torneranno a crescere a doppia cifra. Il consenso di settore dice 800.000 operazioni nel 2026, ma la traiettoria del primo semestre chiede al secondo un'accelerazione che nei dati oggi non c'è, e l'atterraggio più probabile è sotto quella soglia.
I prezzi a Milano non scenderanno. Continueranno a salire piano — il consenso di settore sta intorno al più 2% — perché l'offerta nuova non arriva e quella esistente è vecchia, energivora e sbagliata di taglio. Gli affitti resteranno schiacciati in nominale e diventeranno più cari in rapporto ai redditi, che è il modo elegante in cui una città espelle le persone senza ammetterlo.
Il blocco urbanistico si allenterà sul piano giudiziario — la sentenza di giugno è il primo segnale e altre ne arriveranno — ma la fiducia degli investitori tornerà solo quando la partita normativa sarà chiusa, e oggi non c'è nemmeno chi la chieda. Fino ad allora Milano continuerà a essere un mercato dove si compravende sempre uguale e si produce sempre meno: perfetto per chi sa trasformare l'esistente, letale per chi ha costruito un modello di business sul nuovo.
E la frase più utile di tutto il Forum di Rapallo l'ha detta Mario Breglia quasi di sfuggita: la nuova fase non premierà in modo indistinto tutti gli immobili, ma gli asset di qualità, efficienti, ben localizzati. Vale per gli immobili e vale identica per le agenzie.
Quindi smettiamo di chiederci se il 2027 sarà l'anno dell'Italia, e smettiamo anche di chiederci se servano davvero novemila case l'anno a Milano. Sono le domande sbagliate, perché la risposta non dipende da noi. Quella giusta è più scomoda e riguarda il singolo: il tuo fatturato dell'anno prossimo crescerà perché farai più operazioni, o soltanto perché costeranno di più? Chi non sa rispondere con un numero non ha un problema di mercato. Ha un problema di misurazione — e quello, a differenza del mercato, dipende solo da lui.
La tua agenzia lavora ancora sul taglio sbagliato?
Mezz'ora per rileggere il mercato.
Prenota una call →Domande frequenti
Quante compravendite ci sono state nel secondo trimestre 2026?
201.596 compravendite residenziali, secondo i dati OMI dell'Agenzia delle Entrate: più 0,1% rispetto allo stesso trimestre del 2025 e più 12,2% rispetto al primo trimestre 2026, che però è storicamente il trimestre più debole dell'anno.
Il mercato immobiliare italiano è in crescita nel 2026?
Cresce in valore, non in attività. L'European Outlook presentato da Scenari Immobiliari al Forum di Rapallo del settembre 2026 indica una crescita del giro d'affari dell'8,7% nel 2026 e del 9,8% nel 2027, da 162,7 miliardi nel 2025 a 194,1 nel 2027. I volumi di compravendita sono però sostanzialmente fermi: la crescita arriva dai prezzi, più 5,2% in Italia nel primo trimestre 2026 secondo Eurostat.
Quante compravendite sono previste nel 2026 e nel 2027?
800.000 nel 2026 (+3,9%) e 840.000 nel 2027 (+5%), secondo Scenari Immobiliari. Per raggiungere gli 800.000 servirebbe però un secondo semestre in crescita di circa il 5,6% dopo un secondo trimestre chiuso a +0,1%.
Quanto costano i mutui nel 2026?
Il tasso medio sui mutui rilevato dall'OMI nel secondo trimestre 2026 è del 3,57%, primo calo dopo cinque trimestri consecutivi di rialzi, pur restando circa 30 punti base sopra l'anno precedente. Il 46,6% degli acquisti è finanziato con mutuo, per oltre 12,7 miliardi di capitale erogato.
Quante case servono a Milano ogni anno?
Le stime di settore indicano un fabbisogno tra le 9.000 e le 9.300 nuove abitazioni l'anno. Il dato nasce dalla frammentazione dei nuclei familiari e dall'obsolescenza dello stock, non dalla crescita demografica: la popolazione residente è sostanzialmente ferma a 1.399.079 abitanti.
Perché a Milano le compravendite sono ferme?
Nel secondo trimestre 2026 Milano ha registrato 6.492 compravendite contro le 6.491 dell'anno precedente. L'offerta nuova è ferma da due anni per effetto della paralisi urbanistica, e lo stock esistente ha tagli e classi energetiche che non corrispondono alla domanda: il 57,5% delle famiglie milanesi è composto da una sola persona, ma solo l'1,3% dei trilocali in vendita è sostenibile per un single con reddito medio.
Perché a Milano non si costruisce?
Per due anni la produzione è stata frenata dall'inchiesta urbanistica: circa 150 cantieri coinvolti a vario titolo, 12 miliardi di investimenti a rischio e 4.500 famiglie in attesa della casa acquistata. Il blocco fisico oggi riguarda pochi cantieri — a fine luglio 2026 erano tre quelli sotto sequestro, con una decina di interventi sotto verifica — ma il rischio normativo percepito continua a tenere fermo il capitale, e nell'estate 2026 il TAR della Lombardia ha dovuto condannare due volte il Comune per il silenzio sulle pratiche edilizie.
Quanti cantieri sono sotto sequestro a Milano?
A fine luglio 2026, a dodici mesi dall'inizio dell'inchiesta, i cantieri effettivamente sotto sequestro erano tre, con circa una decina di interventi al centro di verifiche giudiziarie. Il sequestro da 12,5 milioni notificato a Bluestone il 2 settembre 2026 riguarda somme per una contestazione fiscale, non un cantiere.
Che fine ha fatto il Salva Milano?
È stato approvato dalla Camera il 21 novembre 2024 con 172 voti favorevoli e 41 contrari, ma non ha mai completato l'iter al Senato. Non è stato respinto: a marzo 2025, dopo gli arresti nell'inchiesta urbanistica, il sindaco Sala e il Partito Democratico hanno ritirato il sostegno e il Comune ha smesso di appoggiarlo. Al suo posto sono nate due strade, entrambe ferme: la delega legislativa per il riordino complessivo della normativa edilizia approvata dal Consiglio dei Ministri il 4 dicembre 2025, e il ddl S.1671 depositato in Senato l'8 ottobre 2025, che prevede un commissario straordinario fino al 31 dicembre 2027 e una sanzione pari a un decimo del valore di mercato delle opere.
Ci sono state condanne nell'inchiesta urbanistica di Milano?
Al contrario. A giugno 2026 il tribunale di Milano ha assolto otto imputati nel processo su Torre Milano con la formula «il fatto non costituisce reato», e alla Corte dei Conti i funzionari comunali coinvolti nella vicenda Park Towers erano già stati assolti. È la prima sentenza che entra nel merito dopo due anni di paralisi.
Quante case mancano in Italia per chi lavora?
Secondo lo studio di Scenari Immobiliari e Investire Sgr presentato il 18 settembre 2026 al Forum di Rapallo ne mancano 840.000: 540.000 per i lavoratori stabili e 300.000 per gli stagionali. Per realizzarle servirebbero 235 miliardi di euro e oltre 70 milioni di metri quadri. Oltre 25 milioni di lavoratori vivono in aree ad alta tensione abitativa e più di 4 milioni di famiglie restano fuori sia dal mercato privato sia dall'edilizia pubblica.
Quanto costa una casa a Milano nel 2026?
Nel primo semestre 2026 il prezzo medio è di 5.675 euro al metro quadro, con il centro sopra gli 11.000 e le zone più accessibili intorno ai 3.200. Gli affitti medi sono a 22,3 euro al metro quadro al mese, in leggero calo.
L'Italia costruisce meno degli altri Paesi europei?
Sì, ed è ultima. Nel 2025 l'Italia ha ultimato 1,6 abitazioni ogni 1.000 abitanti contro le 7 dell'Irlanda, le oltre 5 di Polonia e Svizzera e le 2 abbondanti di Germania, Regno Unito e Spagna, secondo i dati Euroconstruct elaborati dall'ifo Institute.
Quante famiglie milanesi sono composte da una sola persona?
Il 57,5% delle 780.935 famiglie anagrafiche registrate al 31 dicembre 2025, secondo il Portale del Dato del Comune di Milano. È il dato che rende il taglio dell'offerta, più che la sua quantità, il vero problema.
Un single può comprare un trilocale a Milano?
Secondo Immobiliare.it Insights (giugno 2026) solo l'1,3% dei trilocali in vendita a Milano è sostenibile per un single con reddito medio; per una coppia con due stipendi medi la quota sale al 20,6%. In cinque anni l'accessibilità è scesa di 7,4 punti per i single e di 23,7 per le coppie.
Costruire più case fa davvero scendere i prezzi?
Le evidenze dicono di sì. Ad Austin 120.000 nuove unità tra 2015 e 2024 hanno portato gli affitti a un calo del 19% in termini reali tra 2021 e 2025; ad Auckland l'upzoning del 2016 ha generato circa 22.000 case in più e gli affitti sono cresciuti del 22% contro il 34% del resto del Paese.
Cosa dovrebbe fare un'agenzia immobiliare in questo scenario?
Separare, nel proprio conto economico, la crescita da prezzo da quella da volume — perché sono due cose diverse e solo la seconda dipende dall'agenzia — e spostare il baricentro dall'intermediazione pura all'advisory sul patrimonio esistente: frazionamenti, riqualificazioni e riposizionamento di tagli grandi in tagli piccoli, che sono il prodotto che il mercato chiede e che il nuovo non fornirà nei prossimi anni.
Fonti: Agenzia delle Entrate — Osservatorio del Mercato Immobiliare, "Il mercato delle abitazioni nel II trimestre 2026" · idealista/news, "Il mercato immobiliare accelera in estate, +12% rispetto al primo trimestre" (15/09/2026) · idealista/news, "Osservatorio OMI: nel II trimestre 2026 locazioni in aumento" (15/09/2026) · Il Sole 24 Ore, "Casa, tassi e geopolitica gelano le compravendite. Fermo il secondo trimestre" · Abitare Co., analisi sui dati OMI delle otto città metropolitane (09/2026) · Eurostat, House Price Index, I trimestre 2026 · HMRC, "UK monthly property transactions" (giugno 2026) · Tgcom24, "Milano, secondo Aspesi servirebbero novemila nuove case l'anno", 12/09/2026 · Scenari Immobiliari, European Outlook presentato al 34° Forum di Rapallo (18-19/09/2026), ripreso da Radiocor/Borsa Italiana e Requadro · Scenari Immobiliari e Investire Sgr, studio sul fabbisogno abitativo dei lavoratori presentato al 34° Forum (18/09/2026), ripreso da Il Sole 24 Ore e Radiocor · Comune di Milano, Portale del Dato, popolazione e famiglie 2025 · Immobiliare.it Insights, studio sull'accessibilità dei trilocali (06/2026) · Immobiliare.it, analisi mercato Milano primo semestre 2026 (09/2026) · Scenari Immobiliari, studio sui cantieri bloccati a Milano (ripreso da Il Giorno) · Mi-Tomorrow, cantieri sotto sequestro a dodici mesi dall'inchiesta (31/07/2026) · Scenari Immobiliari e Abitare Co., Quarto Osservatorio sull'Abitare (05/2026) · Nomisma, 2° Osservatorio sul Mercato Immobiliare 2026 (07/2026) · MonitorImmobiliare, sequestro da 12,5 milioni a Bluestone per reati fiscali (02/09/2026) · LaPresse, TAR Lombardia condanna il Comune di Milano per il silenzio sulle pratiche edilizie (03/09/2026) · Camera dei Deputati, approvazione del "Salva Milano" (21/11/2024, 172 favorevoli e 41 contrari) · Carteinregola, cronologia del Salva Milano: ritiro del sostegno del Comune (03/2025), delega legislativa sul riordino della normativa edilizia approvata dal Consiglio dei Ministri (04/12/2025), assoluzione di otto imputati nel caso Torre Milano (06/2026) · Edilportale, ddl S.1671 sul commissario straordinario per Milano (08/10/2025) · Istat, occupati a luglio 2026 (comunicato del 01/09/2026) e previsioni su popolazione e famiglie residenti (07/2025) · ifo Institute / Euroconstruct, dati su abitazioni ultimate in Europa 2025-2028 · UK Government, NPPF e Housing Delivery Test · The Pew Charitable Trusts, "Austin's Surge of New Housing Construction Drove Down Rents" (03/2026) · Auckland Council / University of Auckland, studi sull'Auckland Unitary Plan · Milano Post, tavolo Regione Lombardia sull'urbanistica (07/2026) · BCE, tasso sui depositi al 2,50% (in vigore dal 16/09/2026)
Charlie Cinolo · Head of Sales Casavo Italy · charliecinolo.it