Focus Milano

Post testo

I prezzi non scendono. Smettono di essere finti.
Una mano traccia con la penna una riga su un foglio stampato, accanto a una tazzina di caffè, sotto il titolo: i prezzi non scendono, smettono di essere finti.

Il venditore toglie ventimila euro dal prezzo e lo chiama una concessione al mercato. Non è una concessione. È finzione che esce dall'annuncio, e il mercato se ne accorge con un trimestre di ritardo rispetto a chi quella casa l'ha visitata.

Il 2 ottobre idealista ha pubblicato il suo report sul terzo trimestre 2026: il prezzo medio delle case usate in vendita è 2.031 euro al metro quadro, in calo dell'1,1% sul trimestre ma ancora in crescita del 3,3% sull'anno. Milano resta la città più cara, 5.659 euro al metro quadro, con un arretramento dell'1,7%. La spiegazione che accompagna il dato, firmata da Vincenzo de Tommaso, responsabile dell'Ufficio Studi del portale, parla di «palese riflesso ritardato della prolungata stretta monetaria operata dalla Banca Centrale Europea», con oneri ipotecari più gravosi che erodono l'accessibilità al credito delle famiglie.

È una spiegazione ordinata, elegante, e non regge.

La risposta in breve. I prezzi delle case non stanno scendendo: sta scendendo il prezzo scritto negli annunci. L'indice di idealista misura i prezzi richiesti, non i prezzi di vendita, ed è l'unico indicatore italiano in calo nel 2026: Istat ed Eurostat danno l'Italia a +4,0% su base annua nel secondo trimestre, l'Agenzia delle Entrate conta 201.596 compravendite residenziali nello stesso periodo. Il sondaggio di Banca d'Italia, Agenzia delle Entrate e Tecnoborsa misura uno sconto medio del 7% fra richiesto e venduto, sui livelli minimi della serie, con tempi di vendita intorno ai cinque mesi. Quando il prezzo richiesto scende mentre lo sconto in trattativa resta ai minimi e il prezzo di transazione continua a crescere, significa che i venditori stanno smettendo di chiedere cifre che nessuno pagava. Non è il valore che si sgonfia: è il margine di finzione che si chiude.

Il dato che smonta la spiegazione, e lo ha pubblicato idealista

Il 14 agosto, sulle pagine di idealista, è uscito il resoconto del Sondaggio congiunturale sul mercato delle abitazioni in Italia, l'indagine trimestrale che Banca d'Italia conduce con l'Agenzia delle Entrate e Tecnoborsa su un campione di agenzie immobiliari. I numeri del secondo trimestre 2026 sono questi: sconto medio sul prezzo richiesto al 7%, con il Nord-Est al 5% e il Mezzogiorno al 9%; tempi di vendita intorno ai cinque mesi; margini di sconto e tempi di vendita che, parole dell'indagine, restano sostanzialmente stabili sui livelli minimi.

E poi il numero che conta più di tutti, se la tesi è che il credito si sia chiuso: la quota di agenzie che indica le difficoltà di accesso al credito fra le principali cause di cessazione dell'incarico si è attestata al 18%, uno dei livelli più bassi da quando la serie esiste. Non è un'opinione di parte: è il campione delle agenzie italiane interrogato dalla banca centrale. Se il credito fosse il tappo, lo direbbero loro per primi, perché sono loro a perdere le provvigioni.

La cronologia non torna

C'è poi un problema di calendario che chiunque può verificare. La BCE ha effettivamente alzato i tassi nel 2026 — due volte, a giugno e a settembre — e dal 16 settembre il tasso sui depositi è al 2,50%, con il principale al 2,65%. Ma un rialzo entrato in vigore il 16 settembre non può essere il riflesso ritardato di un trimestre che si è chiuso il 30 settembre: sono due settimane. E la «prolungata stretta monetaria» a cui si allude è quella del 2022-2023, i cui effetti ritardati si sono visti nel 2023 e nel 2024, non in un trimestre in cui il prezzo di transazione cresce ancora del 4%.

Anzi, nel trimestre immediatamente precedente il credito si era mosso nella direzione opposta. I dati OMI dicono che il tasso medio di interesse alla prima rata dei mutui ipotecari è passato dal 3,62% del primo trimestre al 3,57% del secondo: il primo calo dopo cinque trimestri consecutivi di rialzi, dopo una sequenza che era andata 3,28%, 3,35%, 3,51%, 3,62%. L'importo medio finanziato è intorno ai 143.000 euro e il 46,6% degli acquisti di persone fisiche passa da un mutuo. Un mercato in cui il costo del denaro scende, l'importo medio tiene e la metà degli acquirenti accede al credito non è un mercato strangolato dalla banca centrale.

Quello che il mercato sta davvero facendo

Allora cosa sta accadendo? Sta accadendo che l'offerta si è asciugata e la domanda, pur debole, incontra meno fantasia. Lo stesso sondaggio registra il saldo degli incarichi in riduzione a −26 punti percentuali e il saldo della domanda a −15: meno case in vendita, meno acquirenti, ma un incontro più rapido e meno sconti quando l'incontro avviene. In un mercato così, il prezzo richiesto fuori scala non viene punito con un ribasso: viene punito con il silenzio. Nessuna visita, nessuna offerta, nessun feedback. E dopo tre mesi di silenzio arriva il ribasso, che non è una lettura del mercato ma un'ammissione.

Il settore anglosassone ha un nome per questa sequenza, e vale la pena importarlo perché noi non l'abbiamo: chasing the market. Inseguire il mercato. Si parte da un prezzo che non era vero il primo giorno, si taglia del 5% quando non arriva nessuno, si taglia di un altro 5% dopo altri due mesi, e ogni taglio arriva sempre un passo dietro al punto in cui il mercato era già. Negli Stati Uniti è materia di formazione di base per gli agenti: un immobile sovrapprezzato non si vende più tardi allo stesso prezzo, si vende più tardi a meno del suo valore, perché accumula giorni sul mercato e i giorni sul mercato sono un segnale pubblico di debolezza. In Italia il segnale è meno visibile perché non abbiamo un MLS nazionale che renda confrontabili i tempi di permanenza — ed è esattamente il motivo per cui la sovravalutazione da noi costa meno a chi la pratica.

Cosa deve fare un titolare d'agenzia lunedì mattina

La parte operativa è brutalmente semplice, e si fa con i dati che un'agenzia ha già dentro il gestionale. Si prendono gli ultimi dieci rogiti, si calcola per ciascuno lo scarto percentuale fra il prezzo del primo annuncio e il prezzo dell'atto, e si fa la media. Quel numero si confronta con il 7% nazionale. Chi sta sotto ha un metodo di valutazione che funziona ed è un argomento commerciale che nessun concorrente può contestare, perché è un dato storico verificabile. Chi sta sopra il 7% non ha un problema di mercato: ha un problema di acquisizione, e lo sta pagando due volte, in tempo e in margine.

Il secondo numero è il rapporto fra incarichi presi e rogiti chiusi nello stesso periodo. Se la metà degli incarichi non arriva all'atto, metà della struttura lavora gratis per i venditori. E non lo si risolve con più incarichi: lo si risolve prendendone meno e meglio.

Questa è anche la ragione per cui la misurazione interna non è un esercizio da controller. È la prima cosa che un'agenzia ridisegnata attorno ai dati fa in automatico, e nessuno dentro se ne accorge — ne ho scritto lunedì parlando di perché l'intelligenza artificiale non sta aumentando il valore della tua agenzia: il problema non è lo strumento, è che la struttura non è stata disegnata per usarlo.

La previsione

Nei prossimi sei mesi il prezzo richiesto continuerà a scendere di qualche decimale a trimestre, mentre il prezzo di transazione resterà positivo su base annua. I due indici si avvicineranno, e i titoli continueranno a chiamarlo «calo dei prezzi». Non lo è. È la fine di una stagione in cui si poteva chiedere il 10% in più perché tanto qualcuno arrivava. Quando i tassi faranno davvero il loro effetto — e lo faranno, se la BCE continua su questa linea — lo si vedrà sulle compravendite e sulla quota di acquisti a mutuo, non sul prezzo degli annunci.

Chi avrà costruito nel frattempo un archivio di scarti richiesto-venduto sotto il 7% entrerà in quella fase con l'unico vantaggio che conta in una trattativa: poter dire al venditore, numeri alla mano, che il suo prezzo è giusto. Chi avrà passato questi mesi a inseguire il mercato arriverà con un portafoglio di case invendute e nessun argomento.

Di quanto hai ribassato l'ultimo incarico che hai chiuso? È l'unico indicatore che dice se hai valutato o hai venduto una speranza.

#mercatoimmobiliare #prezzicase #valutazioneimmobile #agenzieimmobiliari #charliecinolo

Fonti
  • idealista, report sui prezzi delle case usate in vendita, III trimestre 2026 (2 ottobre 2026): 2.031 euro/m², -1,1% sul trimestre, +3,3% sull'anno; Milano 5.659 euro/m², -1,7%
  • Banca d'Italia, Agenzia delle Entrate, Tecnoborsa — Sondaggio congiunturale sul mercato delle abitazioni in Italia, II trimestre 2026 (resoconto su idealista, 14 agosto 2026): sconto medio 7% (Nord-Est 5%, Mezzogiorno 9%), tempi di vendita circa cinque mesi, credito citato dal 18% delle agenzie, saldo incarichi -26, domanda -15
  • Istat ed Eurostat, House Price Index II trimestre 2026: Italia +4,0% su base annua
  • Agenzia delle Entrate, Osservatorio del Mercato Immobiliare, II trimestre 2026: 201.596 compravendite residenziali, tasso medio alla prima rata 3,57%, importo medio 143.000 euro, 46,6% degli acquisti con mutuo
  • Banca Centrale Europea, decisioni di politica monetaria 2026: tasso sui depositi al 2,50% dal 16 settembre
Stai vendendo casa? Parti dal prezzo giusto, non da quello da ribassare.Scrivimi →
Post testo

Prezzo richiesto e prezzo di vendita: lo scarto medio è il 7%

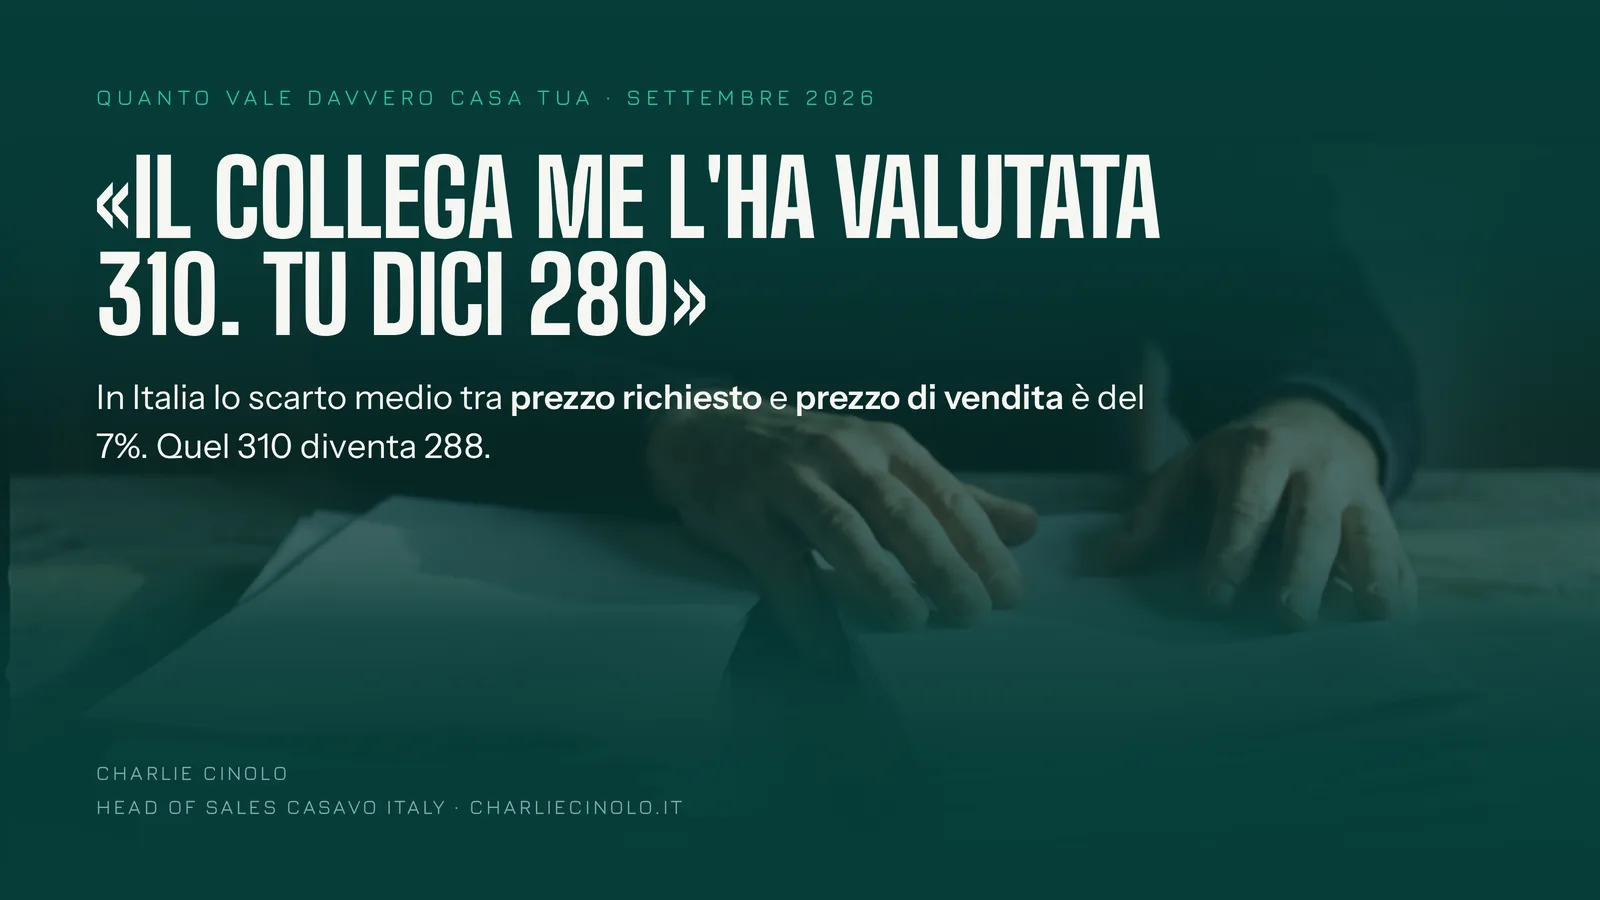
Il collega me l'ha valutata 310, tu dici 280: lo scarto medio tra prezzo richiesto e prezzo di vendita in Italia è del 7 per cento

«Il collega me l'ha valutata 310. Tu dici 280.» È la frase che ogni titolare d'agenzia si sente dire prima o poi, e quasi sempre è detta in buona fede. Contiene però un errore che si paga in mesi: quel 310 non è una valutazione. È un'offerta per prendere il mandato.

La risposta in breve. In Italia il prezzo scritto in un annuncio immobiliare e il prezzo effettivamente pagato al rogito non coincidono quasi mai. Secondo il sondaggio congiunturale condotto da Banca d'Italia con Agenzia delle Entrate e Tecnoborsa su circa 1.500 agenti immobiliari tra il 18 giugno e il 21 luglio 2026, lo sconto medio rispetto al prezzo inizialmente richiesto dal venditore è sceso al 7%, con differenze territoriali marcate: 5% nel Nord-Est, 9% nel Sud e nelle Isole. Su una valutazione di 310.000 euro il 7% vale 21.700 euro, e l'immobile si rogita intorno ai 288.000. Ne segue che mettere due valutazioni una accanto all'altra e scegliere la più alta non dice nulla sul valore della casa: dice soltanto quale agenzia è disposta a promettere di più per ottenere l'incarico. L'unico riferimento affidabile è il prezzo dei rogiti realmente conclusi in zona, incrociato con le quotazioni dell'Osservatorio del Mercato Immobiliare dell'Agenzia delle Entrate.

Il problema, per anni, è stato che quei due tipi di numero non hanno mai avuto la stessa visibilità. I prezzi richiesti sono pubblici, gratuiti e aggiornati ogni giorno: stanno dentro ogni portale, e quando una testata scrive che i prezzi delle case crescono del 4,1% su base annua — con il prezzo medio dell'usato a 1.903 euro al metro quadro nel secondo trimestre 2026 — sta misurando gli annunci, non le compravendite. I prezzi dei rogiti, invece, sono sempre esistiti ma sepolti: pubblicati in forma aggregata, con mesi di ritardo, in documenti che nessun privato apre. Il risultato è che l'intero Paese si è abituato a ragionare sul numero sbagliato, e una parte del nostro mestiere si è costruita esattamente su quell'asimmetria — io so a quanto si è venduto davvero, tu no.

Che il numero sbagliato produca decisioni sbagliate lo si vede nel comportamento degli annunci stessi. Secondo l'analisi di idealista sul primo trimestre 2026, la quota di annunci residenziali che ha già tagliato il prezzo è del 13% a Milano, 12% a Firenze, 11% a Roma e 10% a Bologna — percentuali sopra la media nazionale, e concentrate proprio nelle città dove i valori assoluti sono più alti e dove quindi l'errore iniziale pesa di più. Un annuncio ribassato non è un venditore che cambia idea. È un prezzo di partenza che il mercato ha rifiutato, corretto dopo aver bruciato le settimane in cui un immobile riceve più visite: le prime.

Perché il tempo, in questa partita, non è neutro. Lo stesso sondaggio di Banca d'Italia colloca i tempi medi di vendita attorno ai cinque mesi, vicini ai minimi storici. Sembra una buona notizia, e lo è per chi prezza bene. Per chi parte alto significa un'altra cosa: in un mercato che assorbe in fretta gli immobili prezzati correttamente, l'immobile fuori prezzo non viene corretto dalle offerte al ribasso — viene semplicemente ignorato. Non arrivano proposte basse da rifiutare, non arriva niente. E ogni mese di silenzio sposta il potere contrattuale dall'altra parte del tavolo, perché al quinto mese il primo che si presenta sa benissimo da quanto quell'annuncio è online. È così che l'agenzia che aveva promesso 310 finisce per chiudere più in basso di quella che aveva detto 280, e per farlo ci mette il doppio del tempo.

C'è poi un fatto che quasi nessuno collega a questa discussione: una verifica indipendente del prezzo, in Italia, esiste già. Nel secondo trimestre 2026 il 46,6% delle compravendite di abitazioni è stato assistito da un mutuo, e ogni mutuo porta con sé una perizia. In quasi metà delle operazioni, quindi, un tecnico terzo controlla che il prezzo stia in piedi. Il punto è quando lo fa: dopo la proposta accettata, spesso dopo il preliminare, quando le parti si sono già impegnate e una perizia sotto il prezzo pattuito diventa un problema da gestire invece che un'informazione da usare. L'informazione c'era. Arrivava tardi.

È questo che sta cambiando, ed è un cambiamento di struttura, non di strumento. Sui portali, per quanto siano diventati sofisticati, un confronto non esiste: vedi un prezzo e non hai modo di sapere se è in linea con quello che in quella via si è pagato davvero negli ultimi mesi. Chi compra è sempre stato l'unico attore della trattativa a muoversi completamente al buio, e lo paga in tempo — appuntamenti presi, sabati consumati, case viste che erano fuori prezzo dal primo giorno.

CasaScout nasce per questo, e lo scrivo con il conflitto d'interessi in chiaro perché l'ho costruito io: si incolla il link di un annuncio e in sessanta secondi arriva un verdetto sui comparabili di zona e sulle quotazioni OMI, così chi compra decide quali visite valgono davvero lo spostamento. Le quotazioni OMI sono pubbliche e gratuite da sempre: la novità non è l'esistenza del dato, è che sia diventato immediato e leggibile da chi non fa questo mestiere.

Per noi la conseguenza non è quella che si teme di solito. Non è che il compratore arriva in agenzia armato per trattare. È che se l'immobile è fuori prezzo, in agenzia non ci arriva proprio: il filtro si è spostato a monte, prima della telefonata. Quei cinque mesi di silenzio diventeranno più silenziosi, e chi ha preso l'incarico a 310 se ne accorgerà prima e peggio di prima.

Il confronto internazionale chiarisce dove stiamo andando. Negli Stati Uniti il prezzo di vendita di ogni casa è pubblico e consultabile attraverso i record delle contee e i portali che li aggregano, e lì il dibattito sul valore dell'intermediazione si è spostato da decenni: non si compra l'informazione sul prezzo, si compra la negoziazione, la strutturazione dell'operazione e la gestione del rischio. Il settlement NAR del 2024 ha semplicemente accelerato una resa dei conti già in corso, obbligando a rendere esplicito e negoziabile ciò che era implicito. Nel Regno Unito il Land Registry pubblica i prezzi pagati per ogni transazione, e gli estate agent hanno dovuto spostare la propria proposta di valore su tempo di vendita, gestione della catena e scostamento dall'asking price — metriche che espongono la performance invece di nasconderla. Lì, di conseguenza, la sovrastima in fase di acquisizione è un comportamento riconosciuto e discusso apertamente, con un nome suo: overvaluing to win instructions. L'Italia arriva allo stesso punto per una strada diversa, non per via normativa ma per disponibilità di dati. Il risultato pratico è identico.

Per un titolare d'agenzia questo ha una conseguenza operativa immediata, e non è difensiva. Se il cliente può verificare la forchetta, l'agenzia smette di vendere il numero e inizia a vendere il ragionamento che sposta il numero dentro la forchetta: perché quell'immobile sta nella parte alta e non in quella bassa, che cosa lo rende diverso dal comparabile a duecento metri, e come si difende quella posizione davanti a un compratore che arriva con lo stesso dato in mano. È una conversazione più difficile e molto più difendibile, perché un algoritmo non sa che il terzo piano ha la vista libera e il secondo no. E porta con sé un indicatore che pochissime agenzie misurano: lo scarto medio tra prezzo richiesto e prezzo rogitato sui propri ultimi venti incarichi. Chi sta sotto il 7% ha in mano l'argomento commerciale più forte che esista nel nostro mestiere, e può dimostrarlo con i numeri invece che con le vetrine. Chi non ha quel numero non sa se è bravo.

Per chi deve vendere casa la traduzione è ancora più corta. Quando due agenzie danno due numeri diversi, la domanda giusta non è quale sia più alto: è su quali rogiti si basa ciascuno dei due. Chiedete a entrambe quante case hanno venduto nella vostra zona negli ultimi dodici mesi e a quale scarto medio rispetto alla richiesta iniziale. Chi ha il dato ve lo dice. Chi non ce l'ha, cambia discorso. E per chi compra, la regola è diventata ancora più semplice: prima di prendere un appuntamento, controllate a quanto si è rogitato lì intorno. Un sabato risparmiato vale più di qualunque trattativa.

La lettura completa del trimestre — volumi, prezzi europei e previsioni — è nell'articolo di lunedì: Compravendite ferme e 9.000 case che mancano a Milano: i dati 2026.

Nei prossimi dodici mesi lo scarto tra richiesto e venduto continuerà a comprimersi, perché l'offerta è scarsa e i venditori informati partono più vicini al vero. Ma il divario tra chi prezza sui rogiti e chi prezza per vincere l'incarico si allargherà, e si vedrà nei tempi di vendita prima che nei prezzi. Il momento per prendere l'abitudine di misurare il proprio scarto è adesso, mentre è ancora un vantaggio competitivo. Fra due anni sarà il minimo sindacale.

#mercatoimmobiliare #valutazioneimmobile #OMI #Milano #charliecinolo

Fonti
  • Banca d'Italia, Agenzia delle Entrate, Tecnoborsa — Sondaggio congiunturale sul mercato delle abitazioni in Italia, rilevazione 18 giugno – 21 luglio 2026, circa 1.500 agenti immobiliari: sconto medio sul prezzo richiesto 7% (Nord-Est 5%, Sud e Isole 9%), tempi medi di vendita attorno ai cinque mesi
  • idealista, dati sul secondo trimestre 2026 pubblicati il 2 luglio 2026 — prezzi richiesti +4,1% su base annua, usato a 1.903 euro al metro quadro
  • Ufficio Studi idealista, primo trimestre 2026, pubblicato il 9 giugno 2026 — annunci con prezzo ribassato: Milano 13%, Firenze 12%, Roma 11%, Bologna 10%
  • Agenzia delle Entrate, Osservatorio del Mercato Immobiliare, secondo trimestre 2026 — 46,6% degli acquisti di abitazioni assistiti da mutuo
Due agenzie, due numeri diversi? Parti da una valutazione costruita sui rogiti veri della tua zona.Scrivimi →
Post testo

Il fatturato della tua agenzia cresce di prezzo, non di volume

Il fatturato della tua agenzia cresce di prezzo, non di volume

Per due giorni, a Rapallo, il settore immobiliare italiano si è applaudito da solo. Poi i titolari di agenzia sono tornati in ufficio e hanno guardato i propri numeri, che raccontano una storia diversa da quella che hanno appena sentito dal palco.

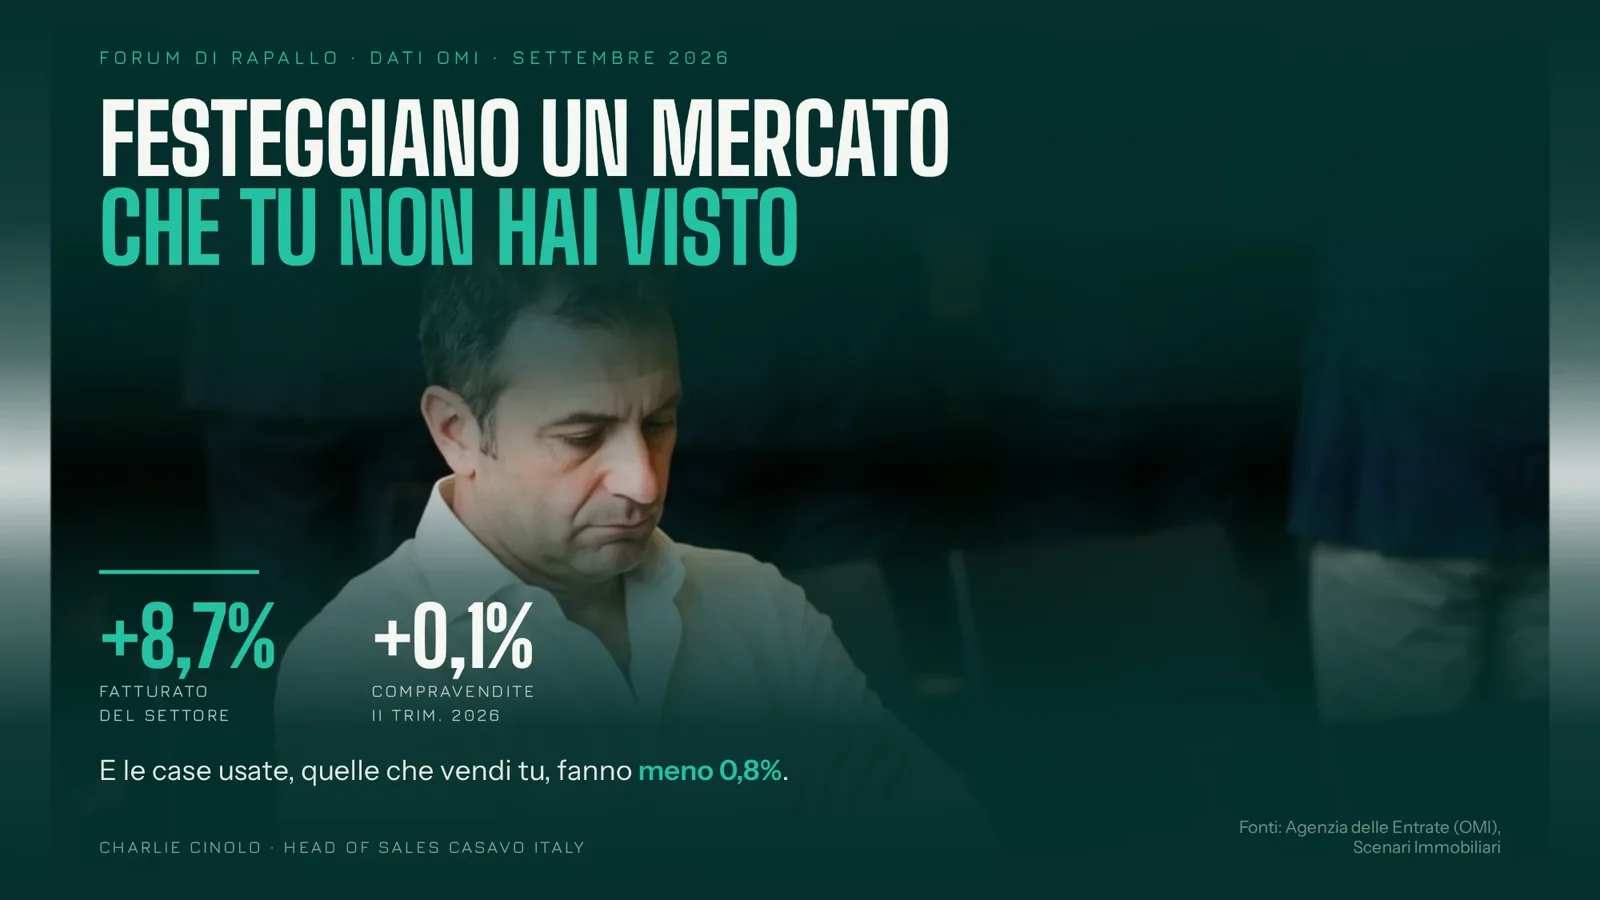
La risposta in breve. Il fatturato di un'agenzia immobiliare è il prodotto di tre variabili: il numero di operazioni concluse, il prezzo medio degli immobili intermediati e la provvigione media applicata. Solo la prima e la terza dipendono da te. Nel secondo trimestre 2026 le compravendite residenziali in Italia sono state 201.596, in crescita dello 0,1 per cento sull'anno prima, mentre il fatturato del settore immobiliare è previsto in crescita dell'8,7 per cento. Quella differenza non è produttività: è prezzo. Per separare le due crescite bastano tre numeri per esercizio — operazioni concluse, prezzo medio di vendita, provvigione media incassata — confrontati su tre anni. Se il fatturato sale e le operazioni no, la tua azienda non è cresciuta: è stata trasportata.

I dati dell'Osservatorio del Mercato Immobiliare dell'Agenzia delle Entrate sul secondo trimestre 2026 descrivono un mercato fermo che quasi nessuno chiama fermo. 201.596 compravendite residenziali, più 0,1 per cento sullo stesso trimestre del 2025. Dentro quel numero c'è però una separazione che vale la pena guardare: le abitazioni esistenti calano dello 0,8 per cento, mentre le nuove costruzioni crescono a doppia cifra e arrivano al 6,4 per cento del mercato. Tradotto: l'unico segmento in crescita è quello che in larghissima parte non passa dall'intermediazione tradizionale, perché lo vendono direttamente i developer con le loro strutture commerciali. Il mercato su cui vive un'agenzia italiana media — l'usato — si è ristretto.

A Milano il quadro è ancora più netto. Nel secondo trimestre 2026 la città ha registrato 6.492 compravendite, variazione tendenziale pari a zero. Tre anni prima, nel secondo trimestre 2023 — quello che tutti ricordano come il fondo del ciclo, con l'Italia a 184.110 operazioni e un calo tendenziale del 16 per cento — Milano ne faceva 6.568. Più di oggi. La città che secondo ogni presentazione traina il Paese intermedia meno case di quante ne intermediasse nel peggior trimestre del decennio.

Nello stesso fine settimana, il 34° Forum di Scenari Immobiliari ha presentato un settore che nel 2026 fattura 176,8 miliardi contro i 162,7 del 2025, più 8,7 per cento, e che nel 2027 arriverà a 194,1. Le due cose non si contraddicono. Si spiegano a vicenda. Il fatturato cresce perché cresce il valore di ogni singola operazione: secondo Eurostat, nel primo trimestre 2026 i prezzi delle case in Italia sono saliti del 5,2 per cento su base annua, sopra la media dell'area euro ferma al 4,7. Sul fronte locazioni l'OMI conta oltre 248.000 abitazioni locate nel trimestre, più 3,1 per cento, con i canoni in rialzo.

Ed è qui che la parte peggiore è anche quella che non si vede.

Immagina un'agenzia che tre anni fa chiudeva sessanta operazioni l'anno e oggi ne chiude sessanta. Il fatturato, nel frattempo, è salito del venti per cento. Il titolare lo legge come una crescita e non ha torto: i soldi in cassa sono di più. Ma se il prezzo medio degli immobili nella sua zona è salito del venticinque per cento nello stesso triennio — cosa perfettamente possibile in una città del Nord Italia — allora la sua provvigione media è scesa, e lui non se n'è accorto. Non c'è stata una trattativa in cui ha detto sì a uno sconto. C'è stata una lenta erosione, coperta da un rialzo dei prezzi che l'ha tenuta invisibile. È il modo più elegante in cui un'azienda perde marginalità: guadagnando di più.

Il cruscotto minimo per vederlo non richiede un gestionale nuovo né un controller. Richiede che per ogni esercizio degli ultimi tre anni vengano scritti da qualche parte tre numeri: quante operazioni hai concluso, qual è stato il prezzo medio degli immobili che hai venduto, qual è stata la provvigione media effettivamente incassata in percentuale sul prezzo. Il primo numero è la tua produttività. Il secondo è il mercato, e non è tuo. Il terzo è il tuo posizionamento, ed è quello che stai perdendo senza vederlo. Con questi tre numeri la domanda «sto crescendo?» smette di essere un'opinione.

Il confronto internazionale rende evidente perché la questione non sia accademica. Nel Regno Unito, dopo anni di pressione sui compensi da parte degli agenti online e dei modelli a tariffa fissa, il dibattito sul valore dell'intermediazione si è spostato da quanto costa a cosa comprende, e le agenzie che hanno retto sono quelle che hanno smesso di vendere una percentuale e hanno iniziato a vendere un risultato misurabile — tempo di vendita, scostamento dal prezzo richiesto, gestione della filiera. Negli Stati Uniti la pressione è arrivata di colpo con il settlement NAR del 2024, che ha obbligato a rendere esplicito e negoziabile ciò che prima era implicito. In Italia non è arrivato nessuno shock normativo e nessun concorrente strutturale a tariffa fissa. È arrivato il rialzo dei prezzi, che ha reso la compressione dei compensi indolore e quindi invisibile. È un anestetico, non una cura.

Per il proprietario di casa che sta scegliendo a chi affidare la vendita, tutto questo si traduce in una domanda molto concreta e molto più utile delle brochure: quante case hai venduto tu, personalmente, nella mia zona negli ultimi dodici mesi? Non quanto fatturi, non quanti annunci hai online, non quante vetrine ha il network. Quante compravendite hai portato al rogito. In un mercato dove i volumi sono fermi e i prezzi salgono, un'agenzia può avere un ottimo bilancio e pochissima attività recente in una zona specifica. Il numero di operazioni è l'unico indicatore che il mercato non può regalare a nessuno.

La lettura completa del trimestre — il conto sulla previsione delle 800.000 compravendite, i dati europei sui prezzi e perché a Milano servirebbero novemila case nuove l'anno che non arriveranno — è nell'articolo di lunedì: Compravendite ferme e 9.000 case che mancano a Milano: i dati 2026.

La previsione per i prossimi dodici mesi è che i prezzi continuino a salire piano, perché l'offerta nuova non arriva, e che i volumi restino sostanzialmente dove sono. Significa che il meccanismo descritto qui sopra continuerà a funzionare ancora per un po', e che continuerà a mascherare le agenzie che hanno smesso di crescere davvero. Il momento per fare i tre conti è adesso, mentre il margine c'è ancora e un errore costa poco. Chi li fa quando i prezzi si fermano, li fa in emergenza.

#mercatoimmobiliare #agenzieimmobiliari #OMI #Milano #charliecinolo

Fonti
  • Agenzia delle Entrate, Osservatorio del Mercato Immobiliare, statistiche del II trimestre 2026 — 201.596 compravendite residenziali (+0,1%), abitazioni esistenti –0,8%, nuove costruzioni al 6,4% del mercato; Milano 6.492 compravendite (variazione 0); oltre 248.000 abitazioni locate (+3,1%)
  • Agenzia delle Entrate, OMI, II trimestre 2023 — 184.110 compravendite residenziali (–16%), Milano 6.568
  • Scenari Immobiliari, 34° Forum di Rapallo, settembre 2026 — fatturato del settore 176,8 miliardi nel 2026 contro 162,7 nel 2025 (+8,7%), 194,1 miliardi previsti nel 2027
  • Eurostat, House Price Index, primo trimestre 2026 — Italia +5,2%, area euro +4,7%
Stai scegliendo a chi affidare la vendita della tua casa? Parti da una valutazione e dai numeri veri della tua zona.Scrivimi →
Carosello · 10 slide

Non è la BCE. È che non costruiamo più niente

Non è la BCE. È che non costruiamo più niente

Un Paese che costruisce meno di tutti in Europa dovrebbe avere il mercato immobiliare più fermo del continente. Invece ha quello che rivaluta più della media. Se questa frase vi sembra un errore di battitura, è perché state ancora ragionando con la testa di un mercato che in Italia non esiste da almeno un decennio.

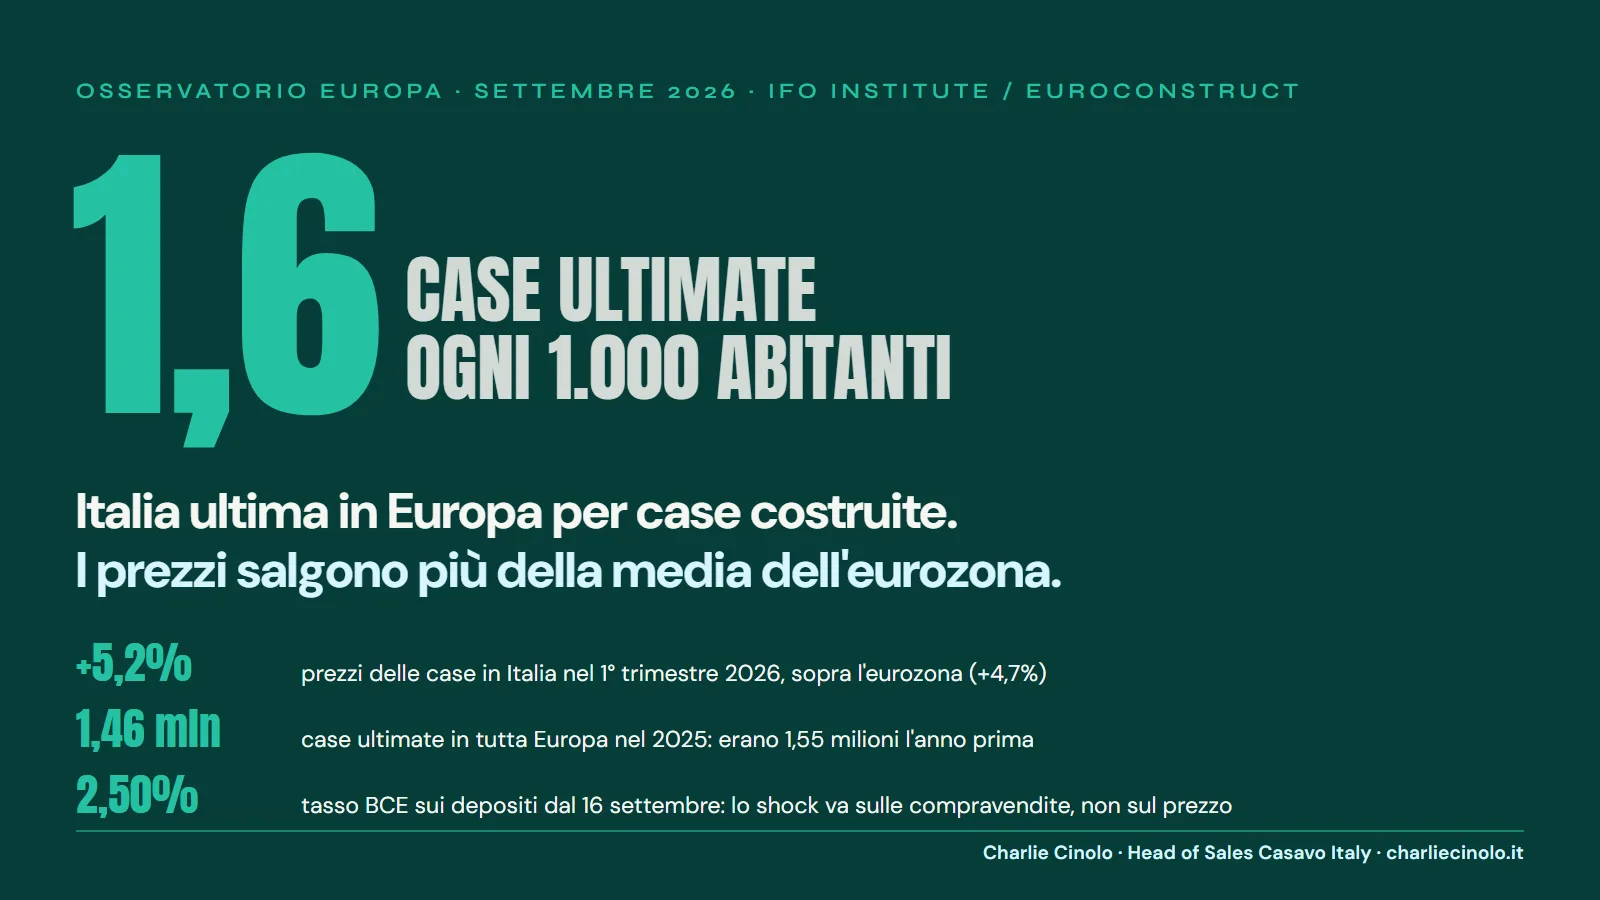
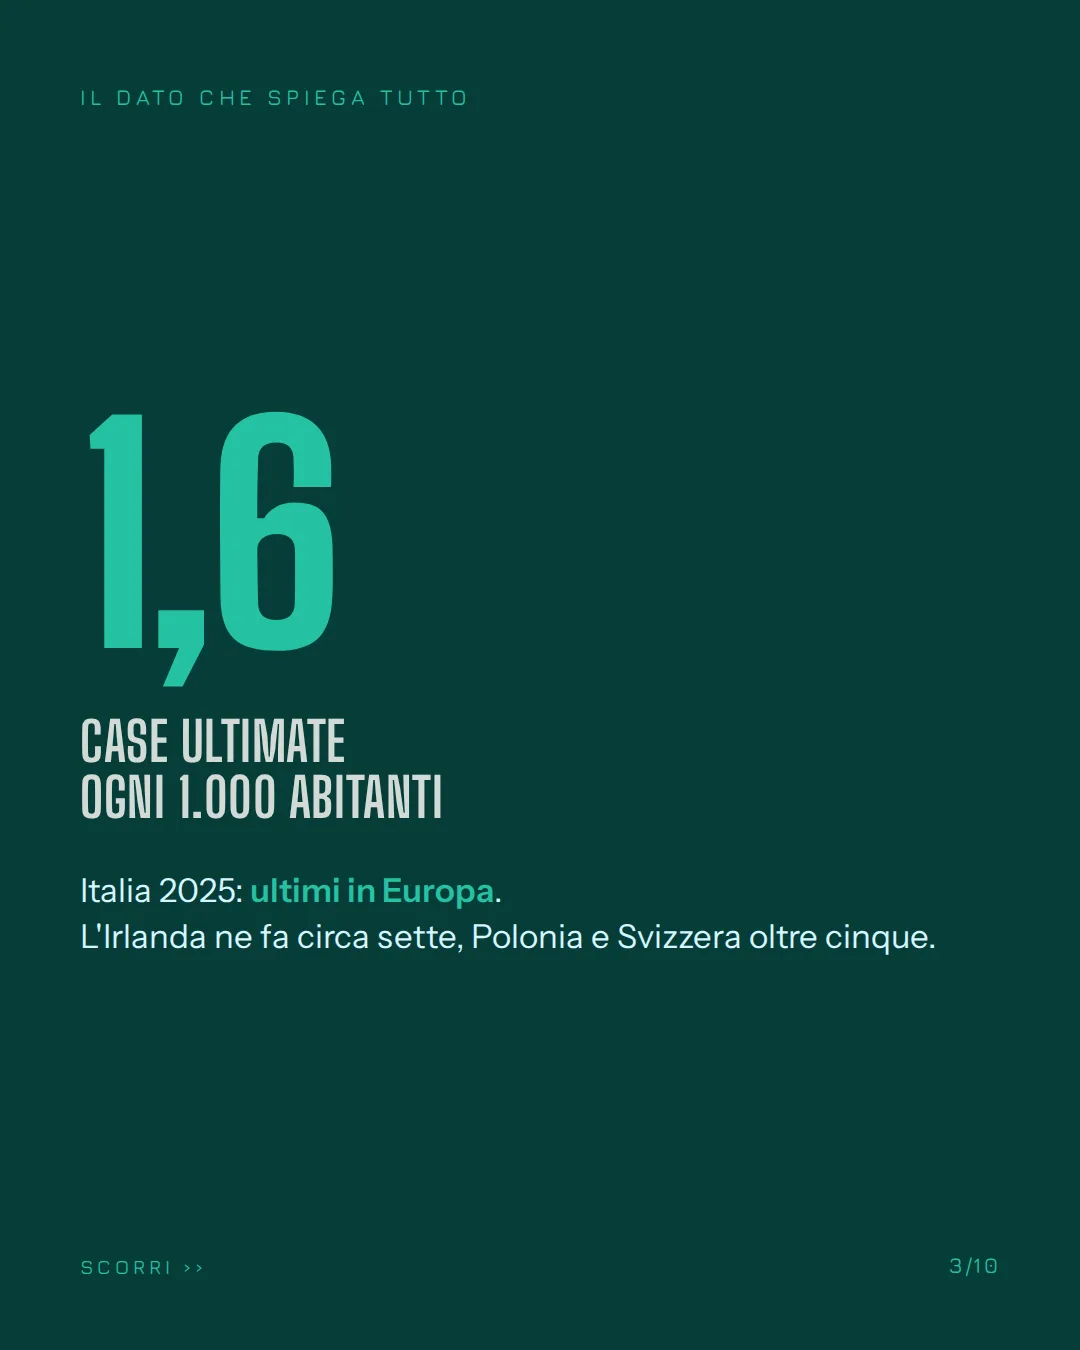
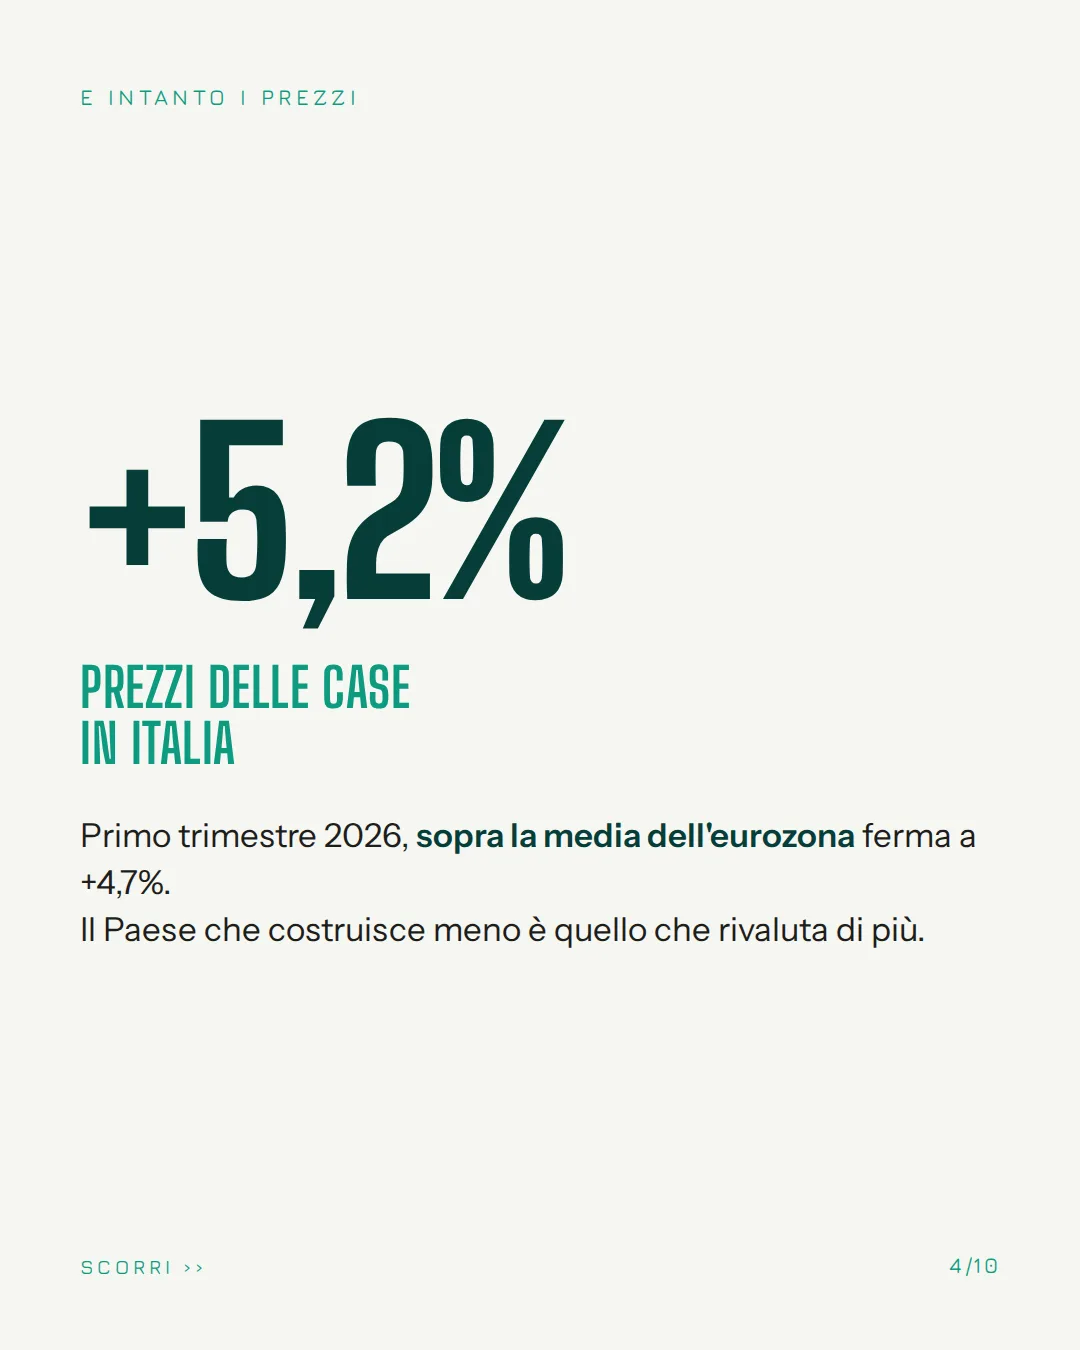
Nel 2025 il nostro Paese ha ultimato 1,6 abitazioni ogni mille abitanti: ultimo posto in Europa, secondo i dati della rete EUROCONSTRUCT elaborati dall'istituto ifo di Monaco. L'Irlanda ne produce circa sette, Polonia e Svizzera superano le cinque, Germania, Regno Unito e Spagna stanno poco sopra le due. Nello stesso trimestre in cui la BCE alzava i tassi per la seconda volta nel 2026, Eurostat registrava i prezzi delle case italiane a +5,2% su base annua, sopra la media dell'area euro ferma a +4,7%.

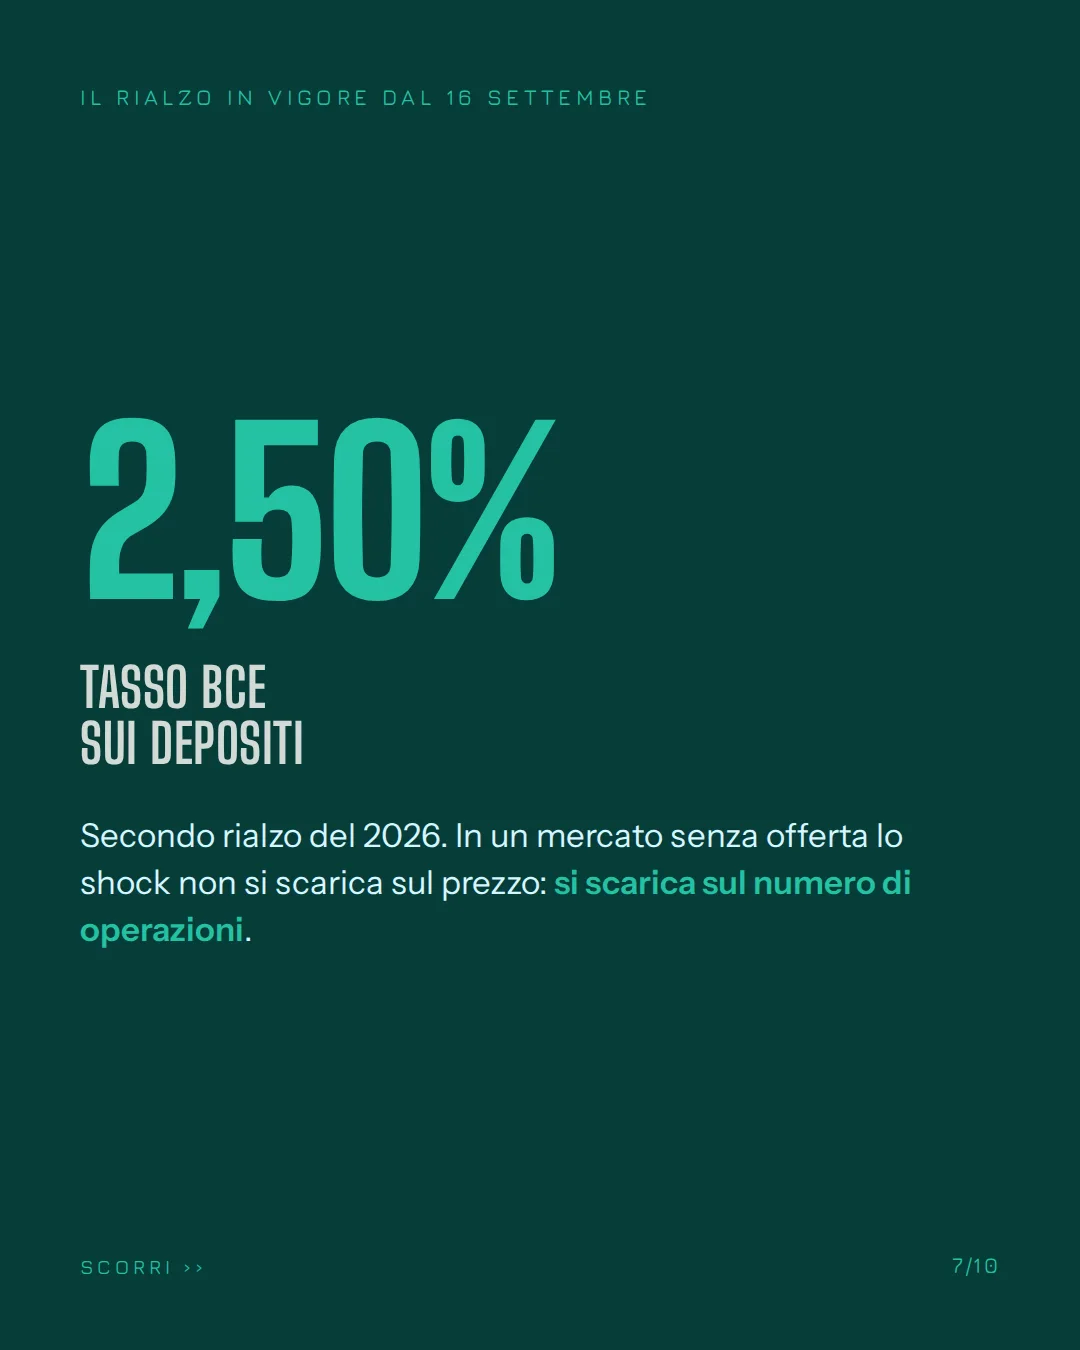
La risposta breve, per chi è arrivato qui da una ricerca. In Italia il rialzo dei tassi non fa scendere i prezzi delle case perché manca il lato dell'offerta che dovrebbe reagire. Con 1,6 abitazioni ultimate ogni mille abitanti — il dato più basso d'Europa — la curva dell'offerta è di fatto verticale: non esiste uno stock nuovo con costi di carico e scadenze finanziarie che obblighi qualcuno a tagliare il listino. Il proprietario italiano, che nella maggior parte dei casi non ha un mutuo aperto, non ha alcuna ragione economica per abbassare il prezzo: ritira l'immobile, lo affitta, aspetta. Il risultato è che uno shock sulla domanda non si scarica sul valore al metro quadro ma sul numero di compravendite. I prezzi restano, i compratori spariscono.

Il carosello pubblicato su LinkedIn il 18 settembre 2026scorri →
  • Slide 1 di 101/10
  • Slide 2 di 102/10
  • Slide 3 di 103/10
  • Slide 4 di 104/10
  • Slide 5 di 105/10
  • Slide 6 di 106/10
  • Slide 7 di 107/10
  • Slide 8 di 108/10
  • Slide 9 di 109/10
  • Slide 10 di 1010/10

Il meccanismo per cui un tasso più alto dovrebbe far scendere un prezzo funziona ovunque ci sia un venditore sotto pressione. È lì che si rompe il ragionamento importato dai manuali anglosassoni: quel venditore presuppone un'industria delle costruzioni viva, con magazzino, debito e un cronoprogramma che costa ogni mese che passa. Noi quell'industria l'abbiamo smontata, e adesso ne paghiamo il conto al contrario di come ce lo aspettavamo.

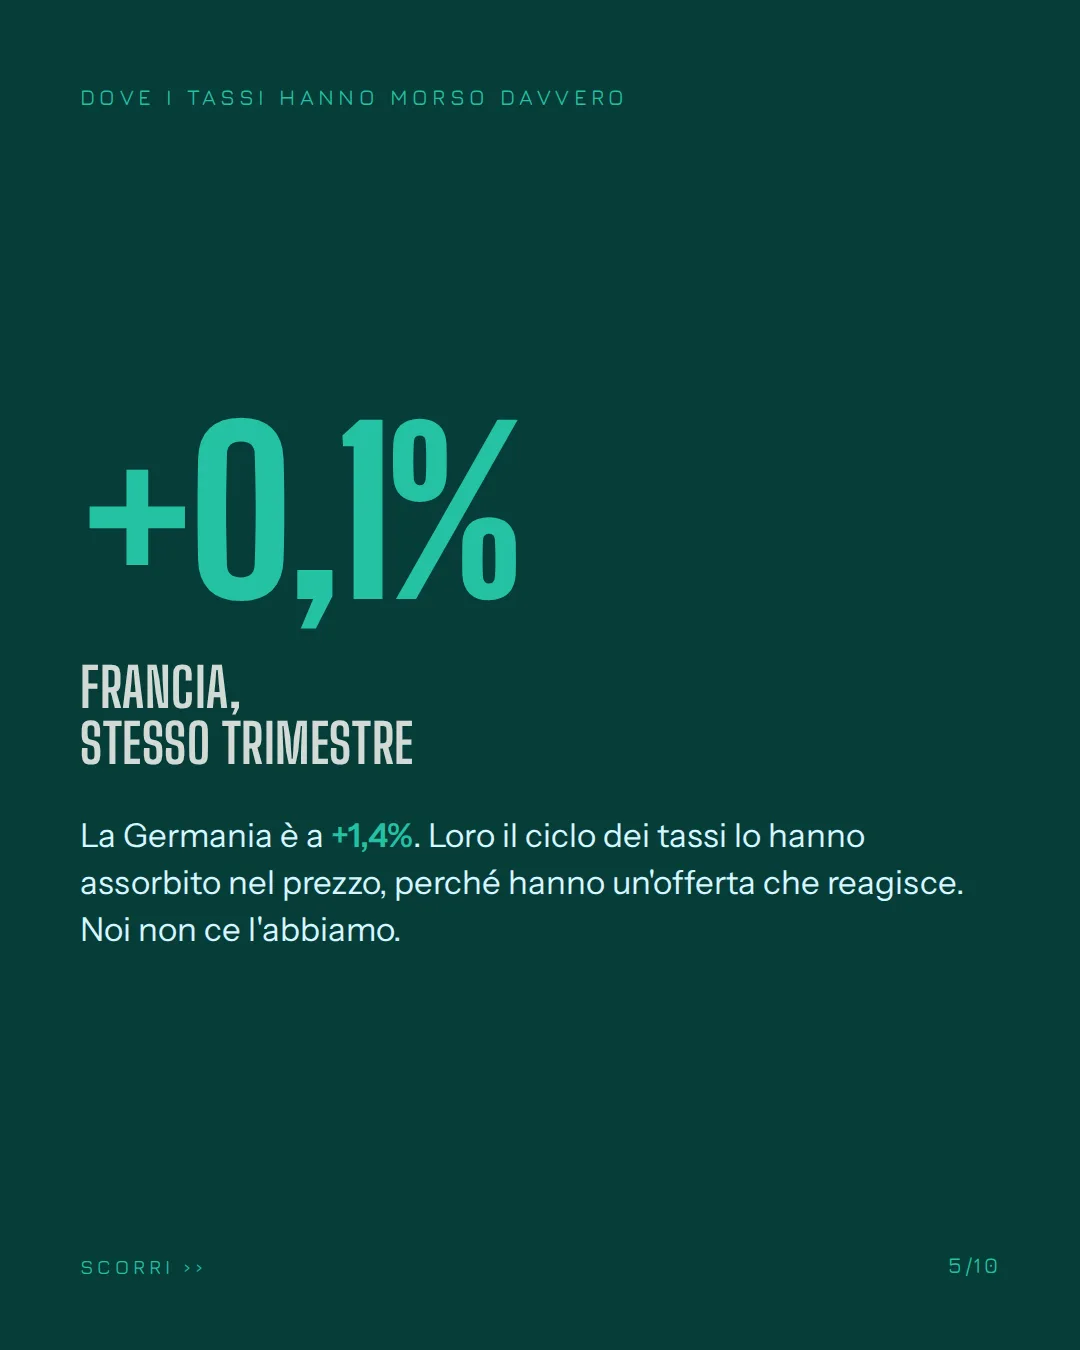
Il confronto europeo è la parte più scomoda, perché smonta la favola della resilienza italiana. Nel primo trimestre 2026 la Germania è cresciuta dell'1,4% e la Francia dello 0,1%. Sono due Paesi che producono più casa di noi, e proprio per questo il ciclo del credito lo hanno assorbito dove è giusto che si assorba: nel prezzo. La Spagna, che pure è il nostro gemello mediterraneo per struttura proprietaria, corre al 12,8% e il Portogallo al 17,8%, spinti da una domanda estera e demografica che noi non abbiamo. L'unico mercato in calo dell'Unione è la Finlandia, a –2,0%. Noi non siamo più solidi degli altri: siamo più rigidi, che è una condizione molto meno confortevole di come viene raccontata nei convegni.

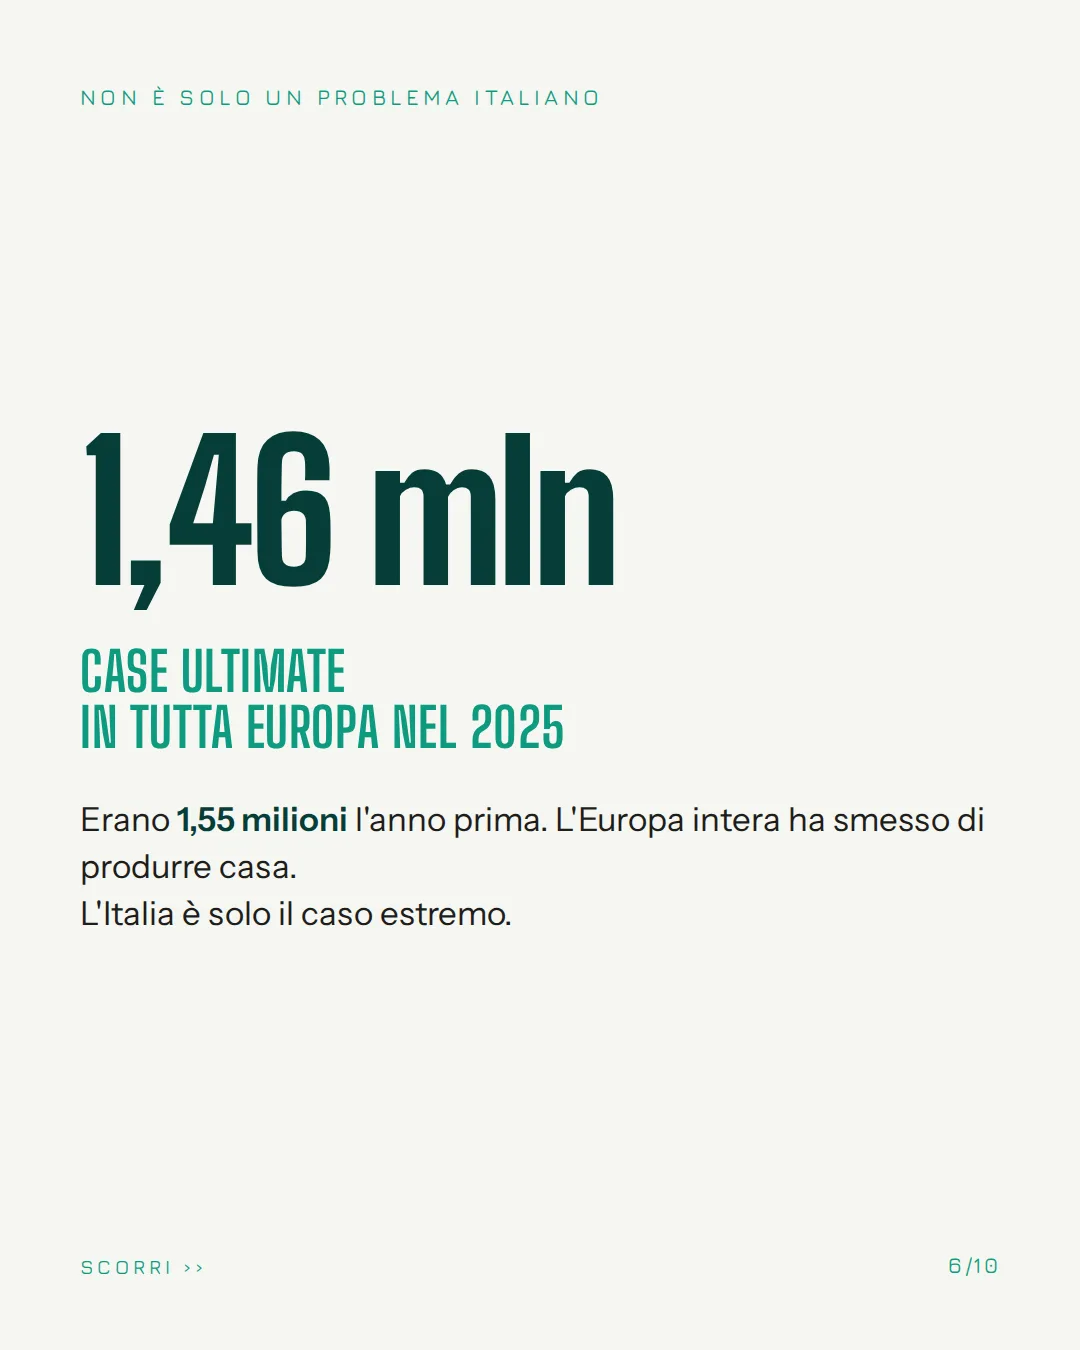
E non è nemmeno un'anomalia solo italiana. Nel 2025 l'intera Europa ha ultimato circa 1,46 milioni di abitazioni, contro 1,55 milioni l'anno precedente. Il continente ha smesso di produrre casa; l'Italia è semplicemente il caso estremo della stessa curva.

Dove i mercati anglosassoni sono avanti non è nella diagnosi, è negli strumenti. Negli Stati Uniti, quando il denaro è tornato a costare, i costruttori non hanno tagliato i listini: hanno comprato il tasso per conto del compratore. Il rate buydown è diventato lo strumento di vendita dominante presso i grandi builder proprio perché è aritmeticamente più efficiente di uno sconto sul prezzo — abbassare il tasso di un punto costa al venditore una frazione di quello che costerebbe ottenere lo stesso effetto sulla rata tagliando il listino. Hanno smesso di vendere il prezzo e hanno cominciato a vendere la rata. Nel Regno Unito la leva è pubblica: gli obiettivi abitativi sono vincolanti e l'Housing Delivery Test prevede conseguenze concrete per il comune che non consegna le case previste, fino alla perdita sostanziale del potere di dire di no. Il costo del non costruire ricade su chi non ha costruito. In Italia non abbiamo né la prima leva né la seconda: il buydown non esiste e nessuna amministrazione paga un prezzo per l'offerta che non ha autorizzato. Ci resta soltanto il prodotto, cioè l'esistente.

Per chi possiede una casa questo significa una cosa precisa, e non è quella che sperava di leggere. La scarsità gioca a favore del valore: il vostro immobile rivaluta più del triplo di uno tedesco, e non perché l'Italia stia andando forte, ma perché dietro non arriva niente. Il rischio della vostra vendita si è spostato: non è più il prezzo che dovrete accettare, è la possibilità che il compratore che vi ha fatto la proposta non ottenga la delibera del mutuo. Con il tasso sui depositi al 2,50% dal 16 settembre e la prospettiva di un Euribor più alto nel 2027, la soglia di accesso al credito si alza per chi deve ancora comprare, mentre chi ha già comprato ha la rata bloccata e non sente nulla. Vendere bene, da qui in avanti, vuol dire lavorare sulla bancabilità di chi vi porta l'offerta, non sullo sconto.
Per chi fa questo mestiere la conseguenza è più radicale, e conviene dirla senza giri. Per trent'anni il vantaggio competitivo di un'agenzia italiana è stato il bacino di domanda: chi aveva più compratori chiudeva più operazioni. In un mercato che produce 1,6 case ogni mille abitanti quel vantaggio si svaluta, perché il bene raro non è più il cliente. È l'immobile. Un'agenzia con otto collaboratori e un portafoglio costruito sul passaparola, che nel 2027 continuerà a misurare la propria salute contando i nominativi in CRM, scoprirà di avere un archivio e non un'azienda. Quella che invece avrà costruito una filiera — due imprese, un progettista, un mediatore creditizio dentro il processo e non accanto — smetterà di discutere di percentuali e comincerà a discutere di margine, perché sarà in grado di portare al venditore un'alternativa vera e all'acquirente un compratore già bancabile.

La mia previsione per i prossimi dodici mesi non cambia rispetto a quella che ho messo per iscritto lunedì: i prezzi non scenderanno, le compravendite rallenteranno, e il punto di frattura arriverà tra il primo e il secondo trimestre del 2027. Chi in questi mesi costruisce capacità di acquisizione e di trasformazione del prodotto attraverserà quell'anno lavorando. Chi aspetta che il mercato torni quello del 2021 scoprirà che il 2021 non torna, e che nel frattempo qualcun altro si è preso i suoi incarichi.

La domanda quindi non è se i tassi scenderanno. È su cosa state costruendo la vostra azienda: sulla capacità di trovare compratori, o su quella di procurare immobili.

L'analisi completa sul perché i prezzi di Milano non scenderanno — con i dati Nomisma, il meccanismo della soglia di delibera e i numeri sull'accessibilità — è nell'articolo di lunedì, Tassi al 2,50%: perché a Milano non vedrete scendere un solo prezzo.

#mercatoimmobiliare #BCE #prezzicase #Milano #charliecinolo

Fonti
  • ifo Institute / rete EUROCONSTRUCT — abitazioni ultimate ogni mille abitanti, 2025; totale europeo 1,46 milioni contro 1,55 milioni nel 2024
  • Eurostat, House Price Index, primo trimestre 2026 — area euro +4,7%, UE +5,1%, Italia +5,2%, Germania +1,4%, Francia +0,1%, Spagna +12,8%, Portogallo +17,8%, Paesi Bassi +5,2%, Finlandia –2,0%
  • BCE, decisione del 10 settembre 2026 — tasso sui depositi al 2,50%, in vigore dal 16 settembre
Stai vendendo casa e vuoi sapere se il tuo compratore è bancabile? Scrivimi in privato.Scrivimi →
Carosello · 9 slide

Il lusso di Milano non lo comprano gli stranieri

Il lusso di Milano non lo comprano gli stranieri. Lo comprano i milanesi.

È il luogo comune più duro a morire del nostro mercato, e i numeri lo smontano.

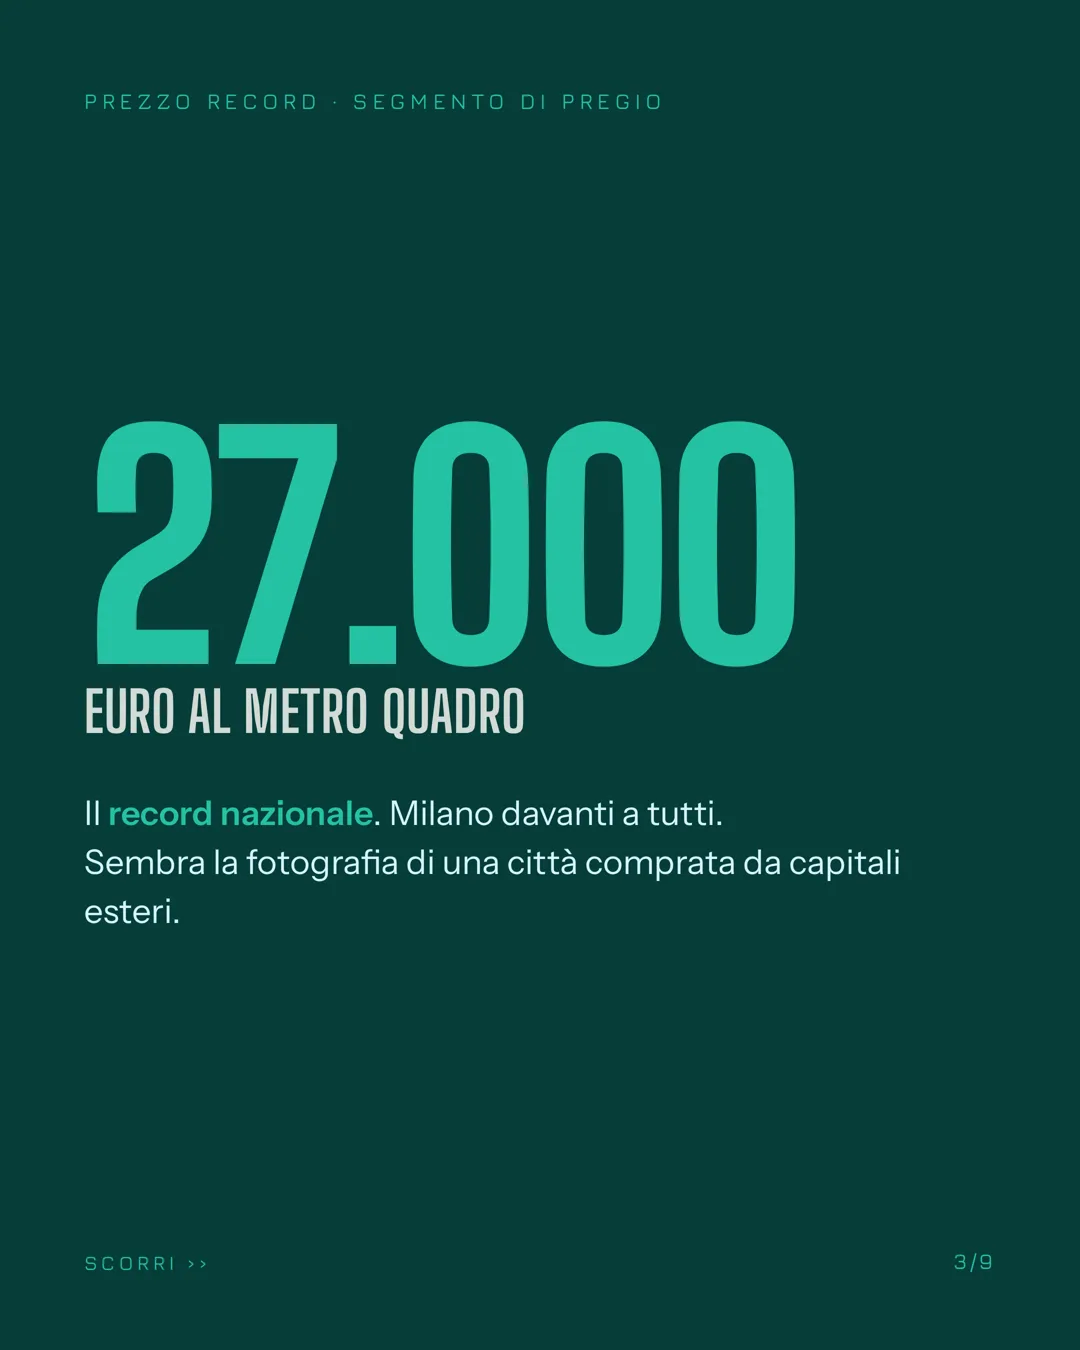
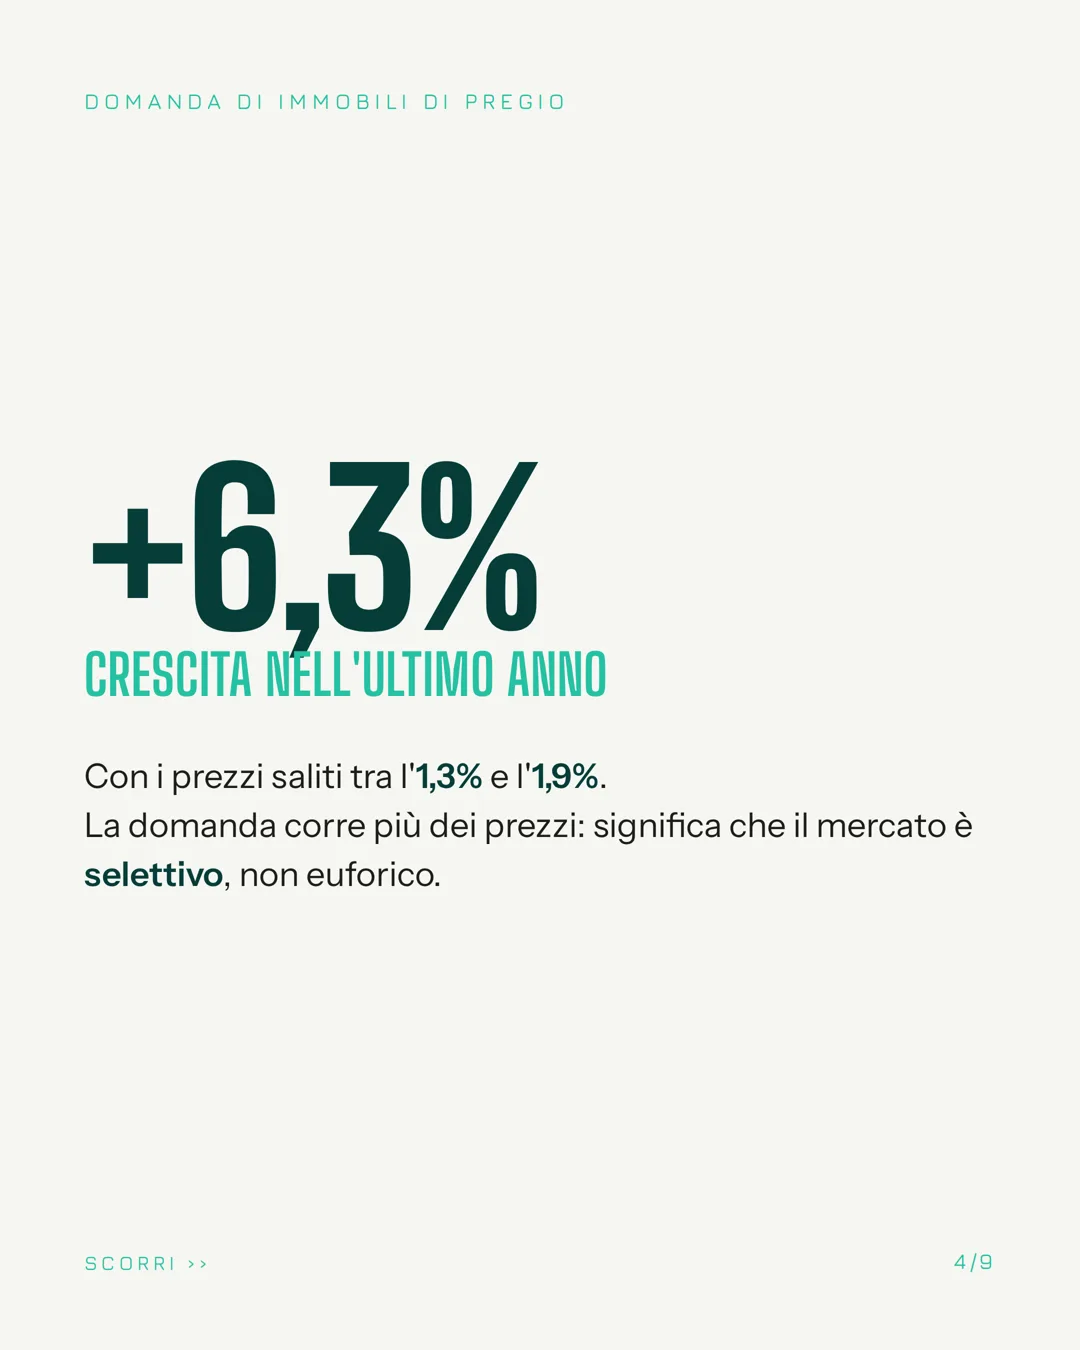
Milano ha toccato il record nazionale di 27.000 euro al metro quadro nel segmento di pregio, con la domanda cresciuta del 6,3%. Sembra la fotografia di una città comprata da fondi e capitali esteri.

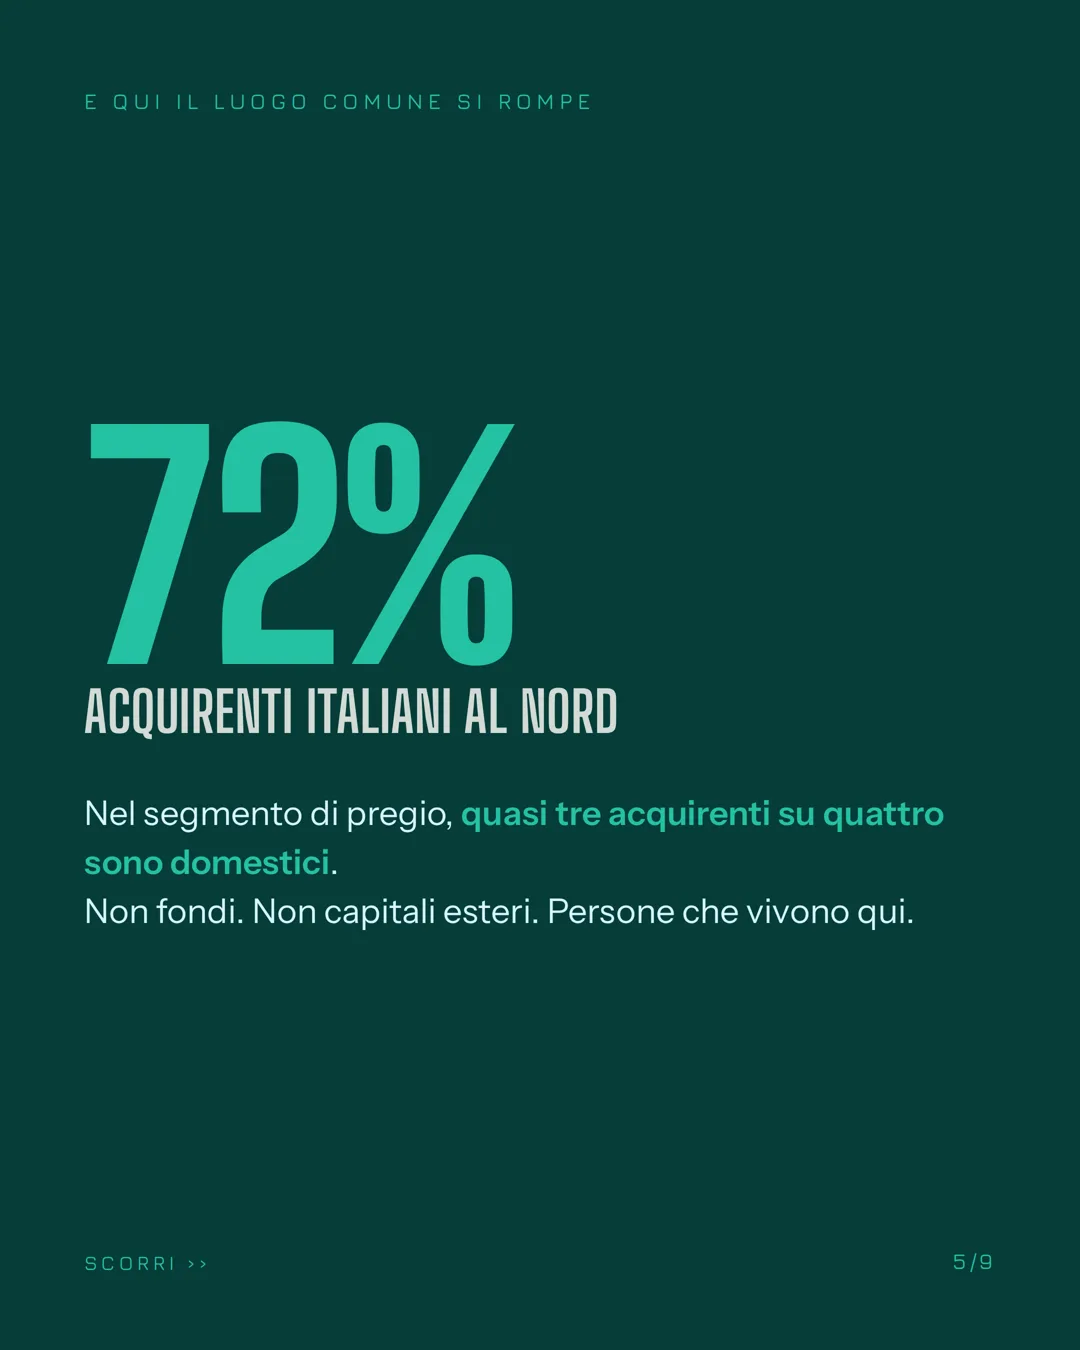
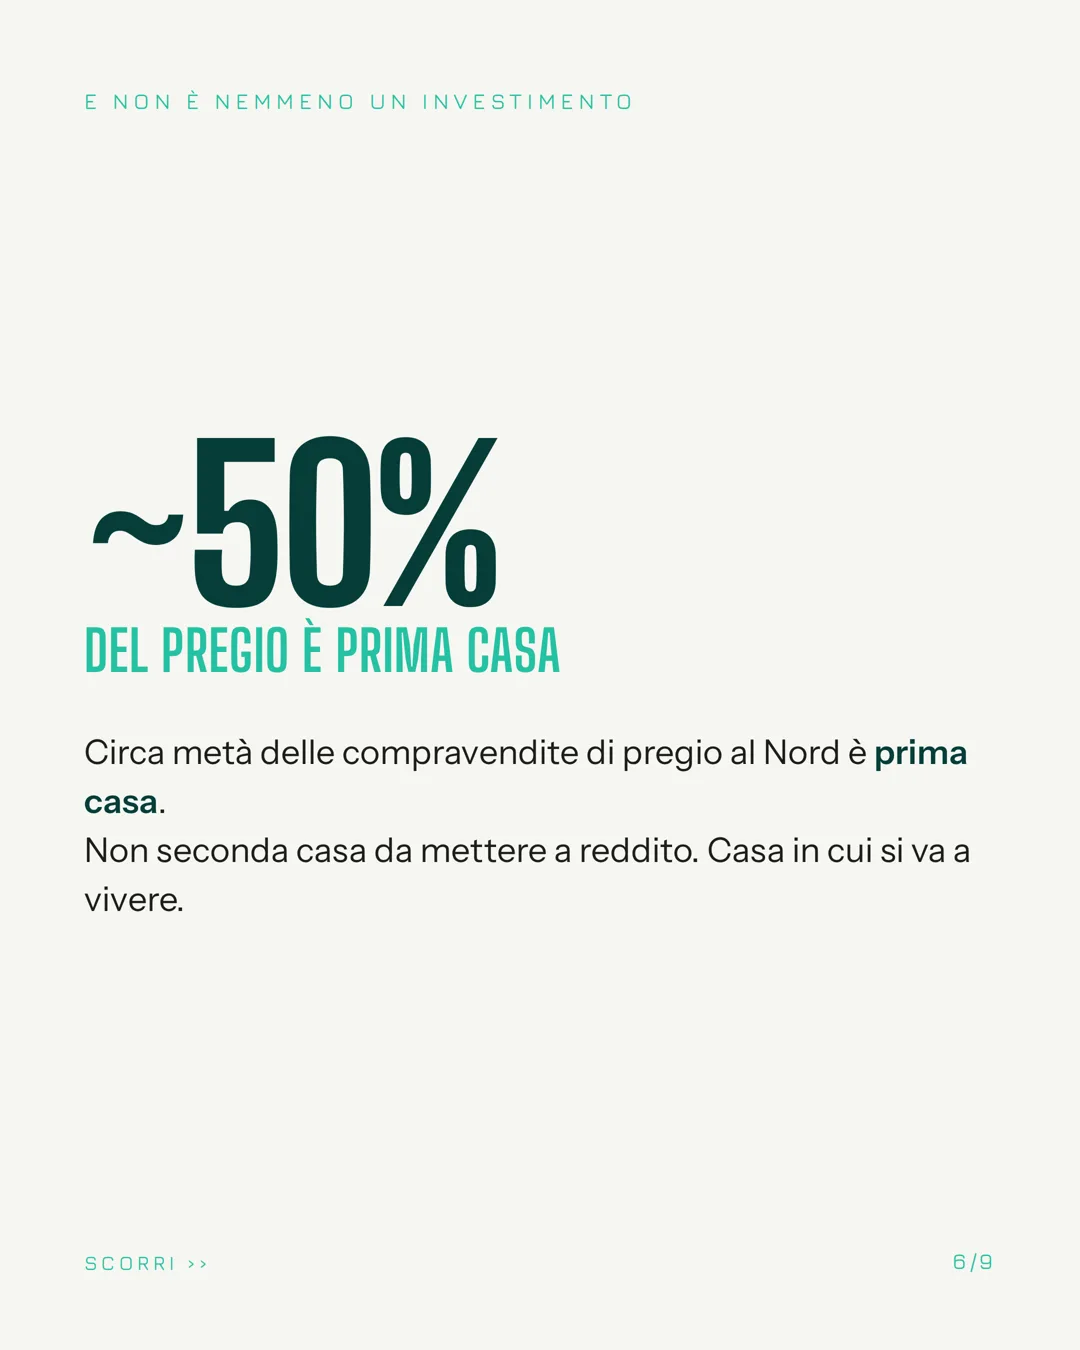
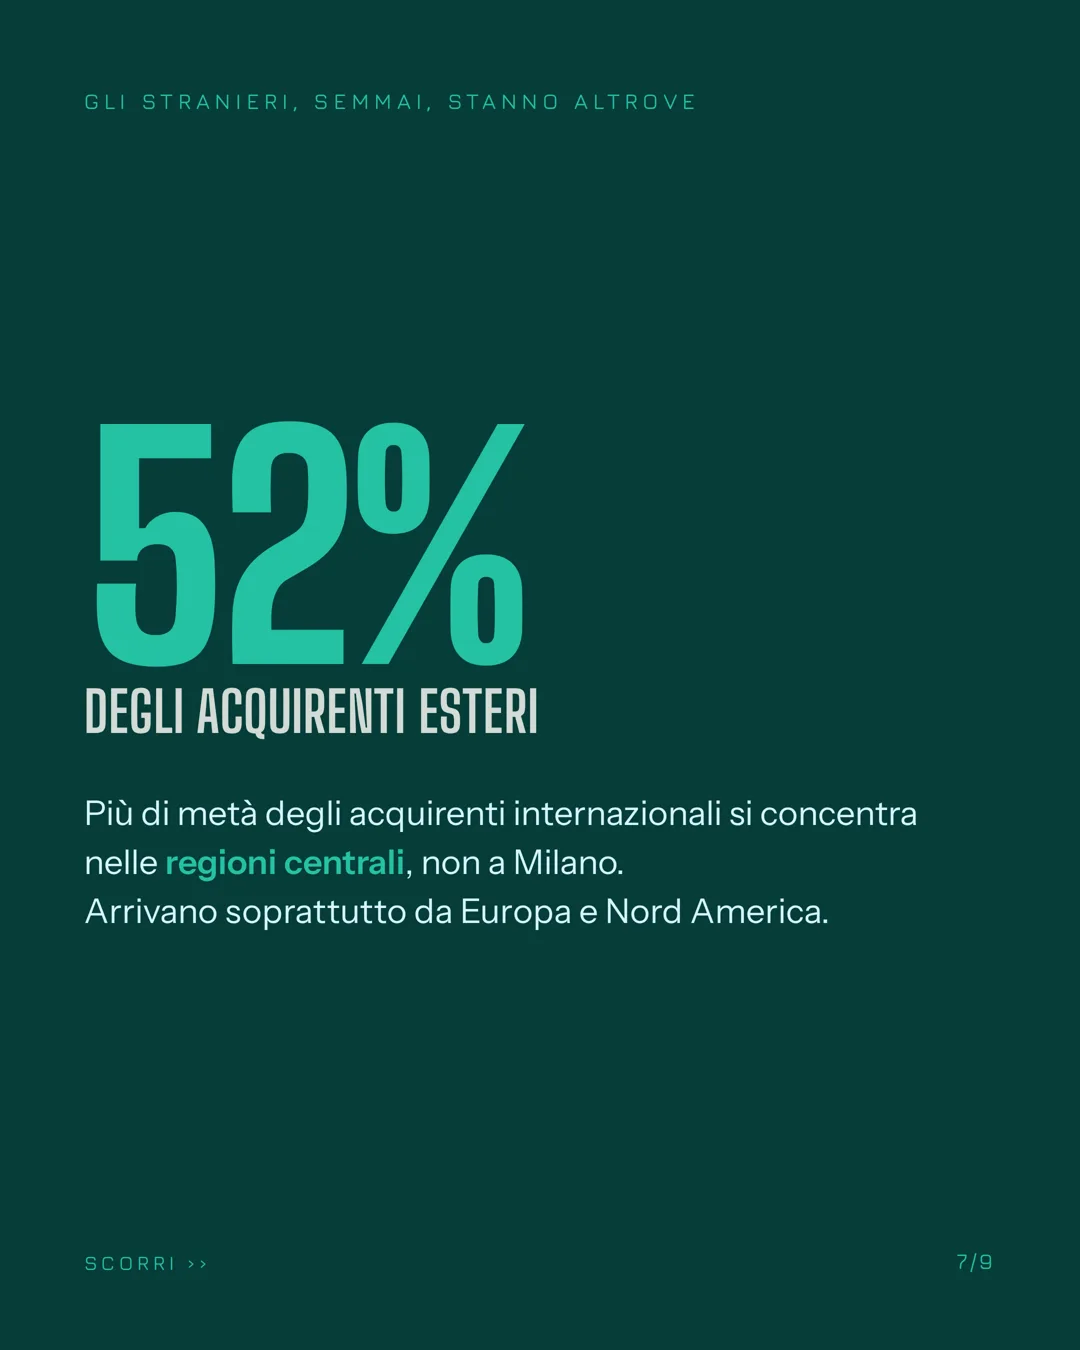
Poi guardi la composizione. Al Nord gli acquirenti di immobili di pregio sono domestici per il 72%, e circa metà di quelle compravendite è una prima casa. Non investimento. Casa in cui si va a vivere. Gli internazionali stanno altrove: il 52% si concentra nelle regioni centrali.

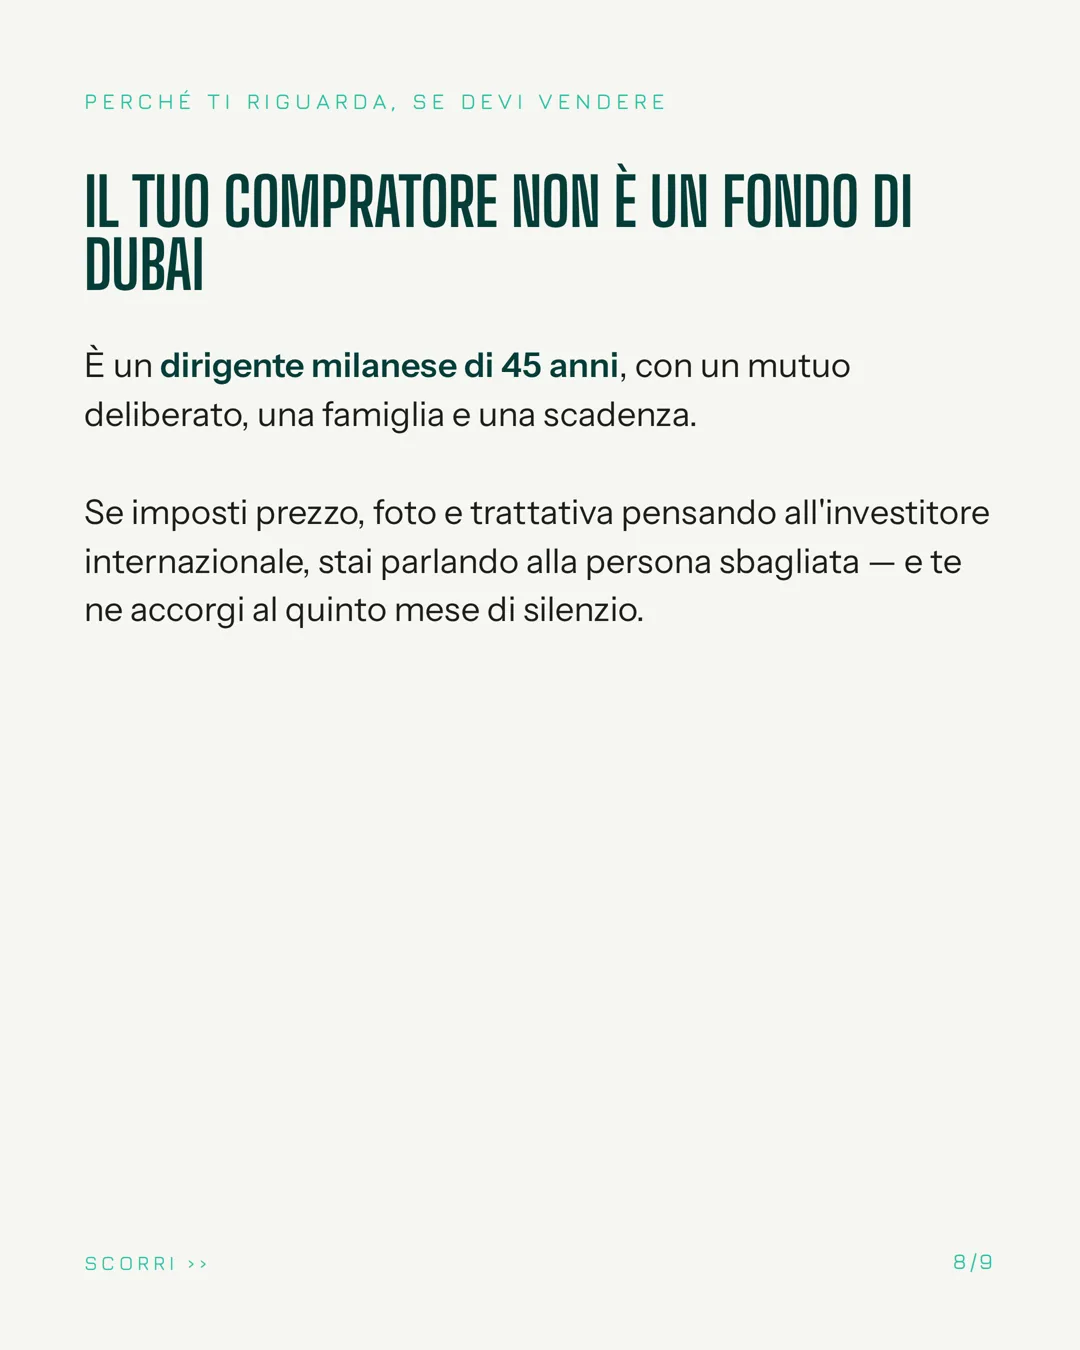
Perché conta, se devi vendere: se credi che il tuo compratore sia un fondo di Dubai, imposti prezzo, foto e trattativa nel modo sbagliato.

Il tuo compratore è un dirigente milanese di 45 anni, con un mutuo deliberato e una scadenza.

Hai una casa a Milano e una decisione da prendere nei prossimi mesi? Scrivimi in privato.

#Milano #mercatoimmobiliare #immobiliaredilusso #immobiliaremilano #charliecinolo

Il lusso di Milano non lo comprano gli stranieri
Le slidescorri →
  • Slide 1 di 91/9
  • Slide 2 di 92/9
  • Slide 3 di 93/9
  • Slide 4 di 94/9
  • Slide 5 di 95/9
  • Slide 6 di 96/9
  • Slide 7 di 97/9
  • Slide 8 di 98/9
  • Slide 9 di 99/9
Fonti
  • Market Report Italia 2026, Engel & Völkers con Nomisma
  • Dati mercato Milano primo semestre 2026 (via Mi-Tomorrow)
Hai una casa a Milano e una decisione da prendere? Scrivimi in privato.Scrivimi →
Post testo

Davanti a una casa a Milano io ho due uscite

Non vendo case. Decido quale delle due strade ti conviene.

Faccio il Direttore Commerciale Italia di Casavo. Ogni mese la mia squadra valuta centinaia di immobili e ne compra una parte direttamente, in contanti.

Questo mi mette in una posizione che a Milano non ha nessun altro: davanti a una casa io ho due uscite, non una.

Posso comprartela. Rogito in poche settimane, prezzo certo, zero visite, zero catena, zero mutuo dell'acquirente che salta a due giorni dall'atto. Oppure te la porto sul mercato pieno con la rete, se il tempo ce l'hai e il massimo prezzo conta più della certezza.

Sono due mestieri diversi e servono a due persone diverse. Il valore non è nel venderti l'uno o l'altro. È nel dirti quale dei due è il tuo.

La maggior parte dei proprietari sceglie la strada sbagliata per un motivo banale: nessuno gliele ha mai messe una accanto all'altra.

Hai una casa a Milano e una decisione da prendere nei prossimi mesi? Scrivimi in privato. In dieci minuti sai quale delle due è la tua.

#Milano #venderecasa #mercatoimmobiliare #immobiliaremilano #charliecinolo

Davanti a una casa a Milano io ho due uscite
Scrivimi in privato: in dieci minuti sai quale delle due strade è la tua.Scrivimi →
Carosello · 9 slide

In vendita da cinque mesi. Non è colpa del mercato.

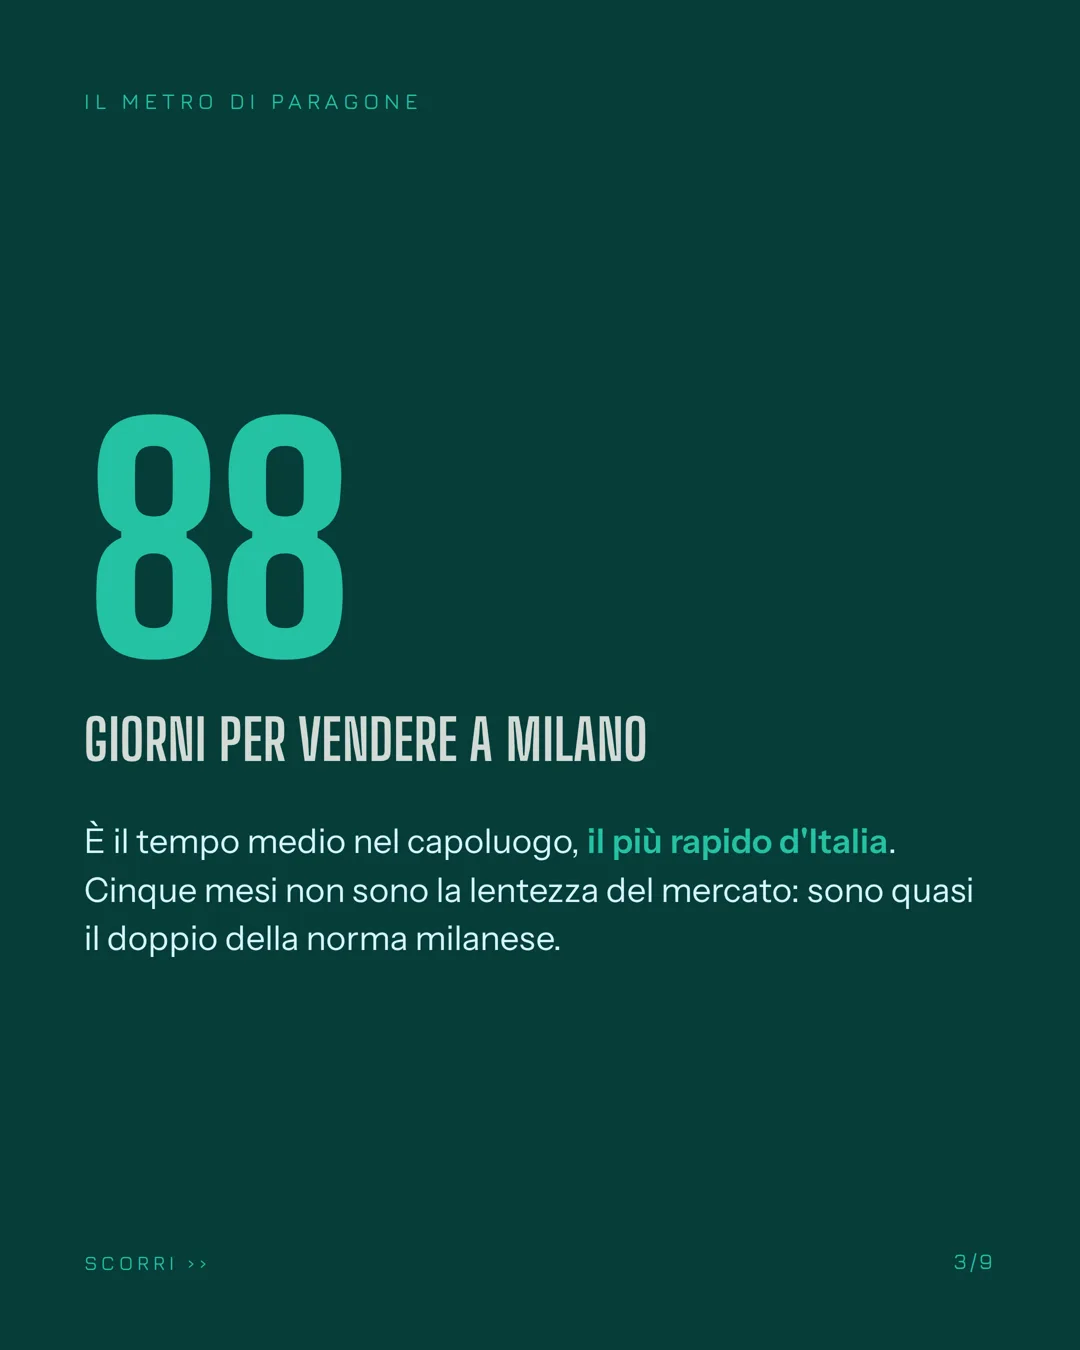
A Milano si vende in 88 giorni. La tua casa è ferma da cinque mesi.

Quando un proprietario mi dice che il mercato è fermo, guardo i numeri. Milano è la città più rapida d'Italia: se il tuo annuncio è online da cinque mesi, il problema non è là fuori.

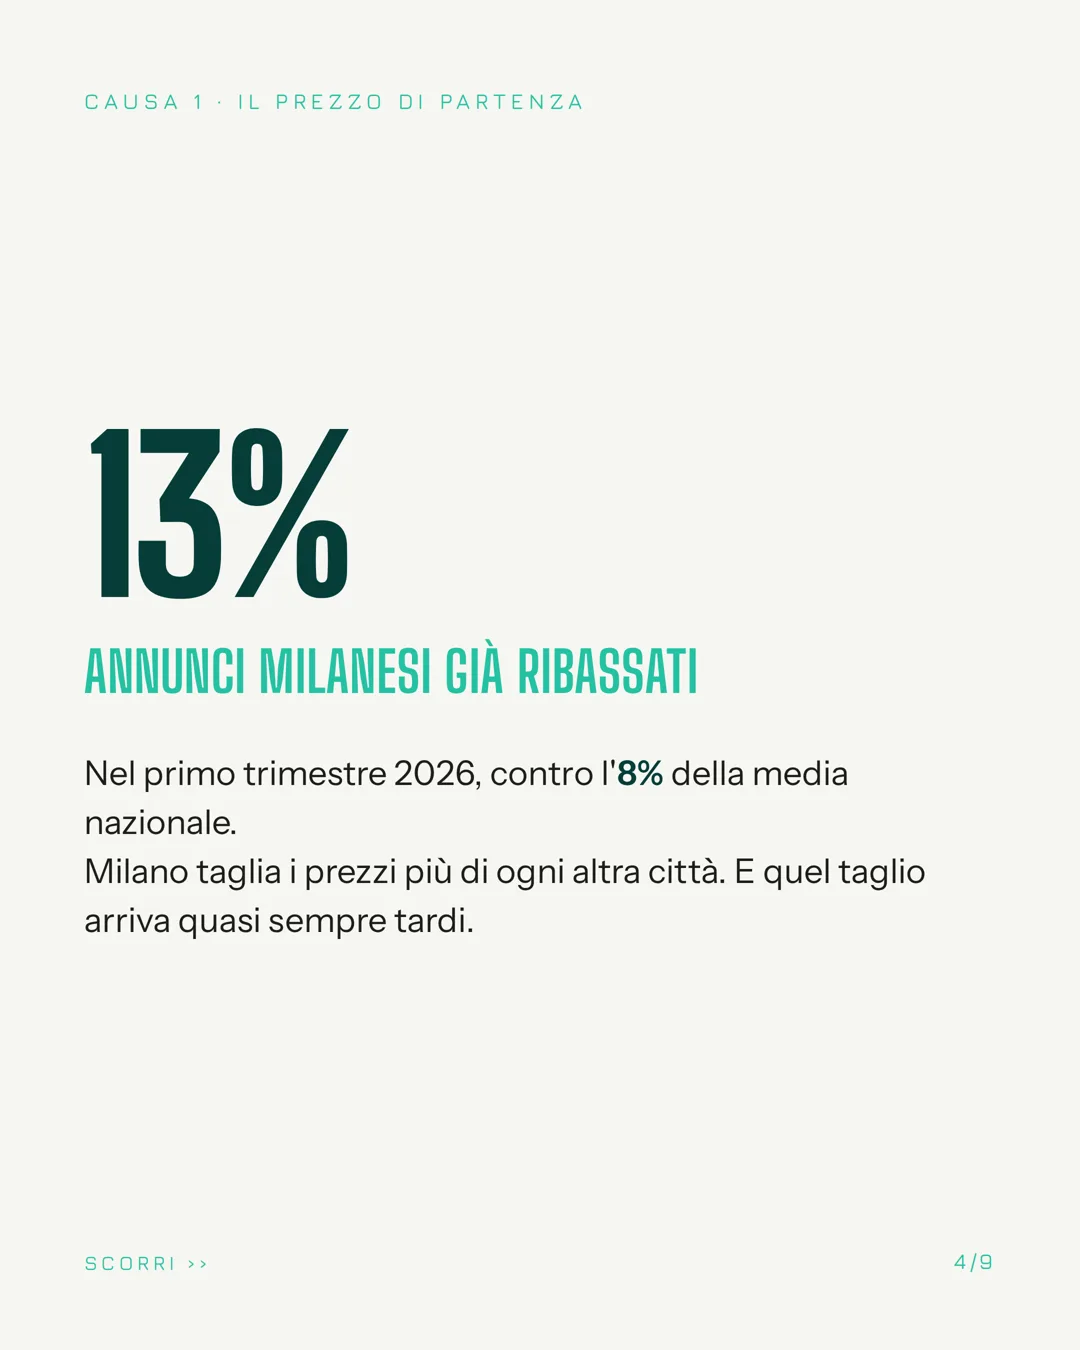
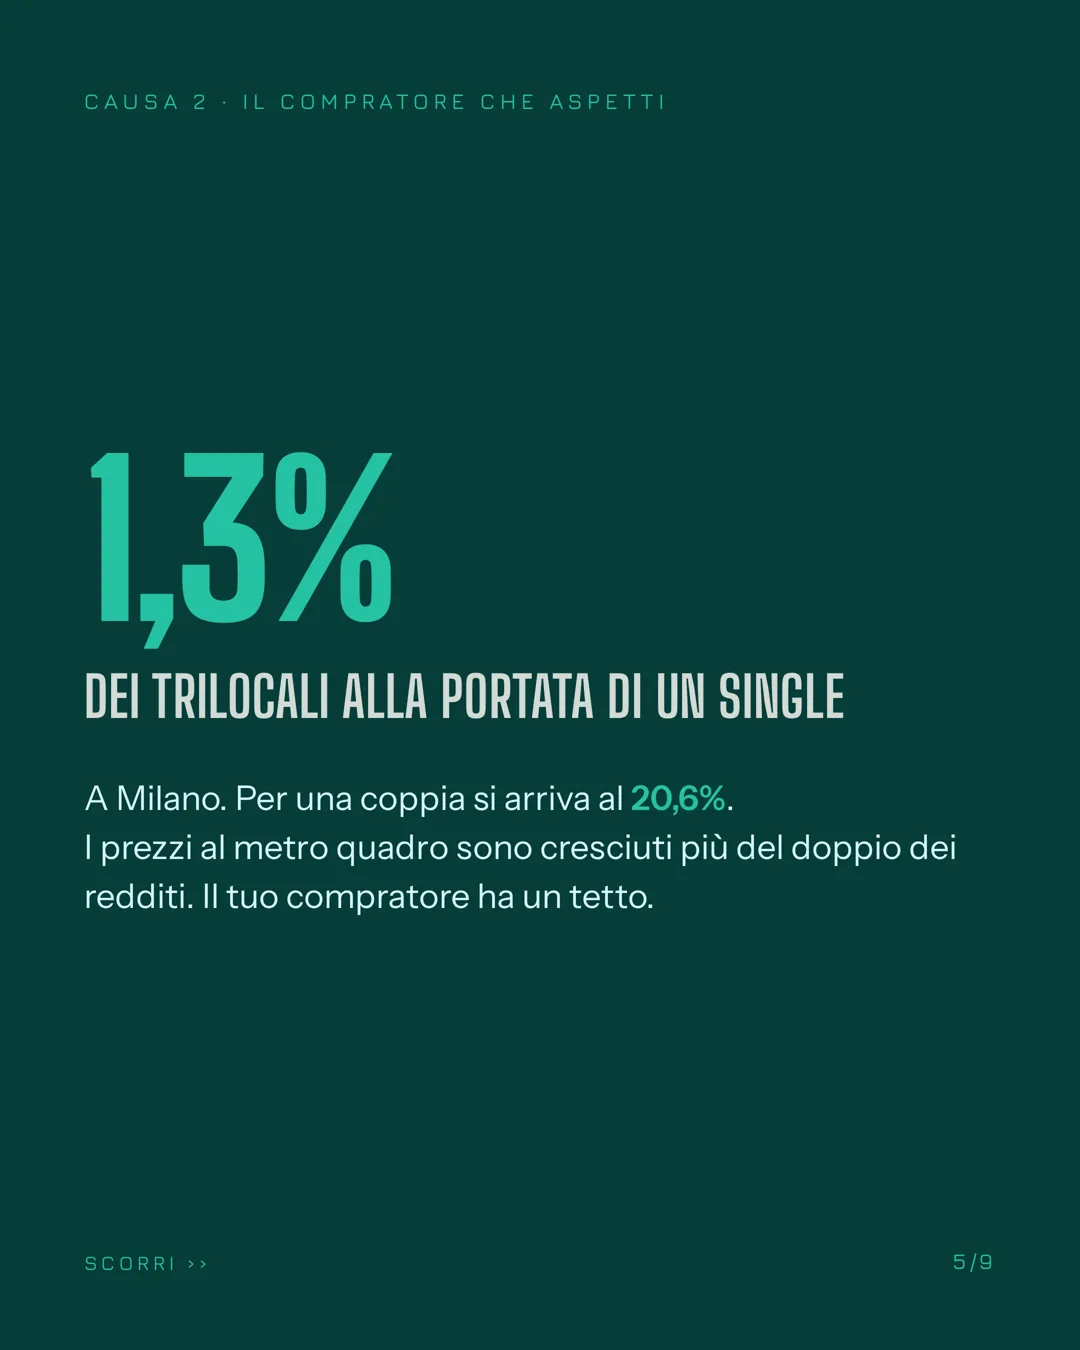
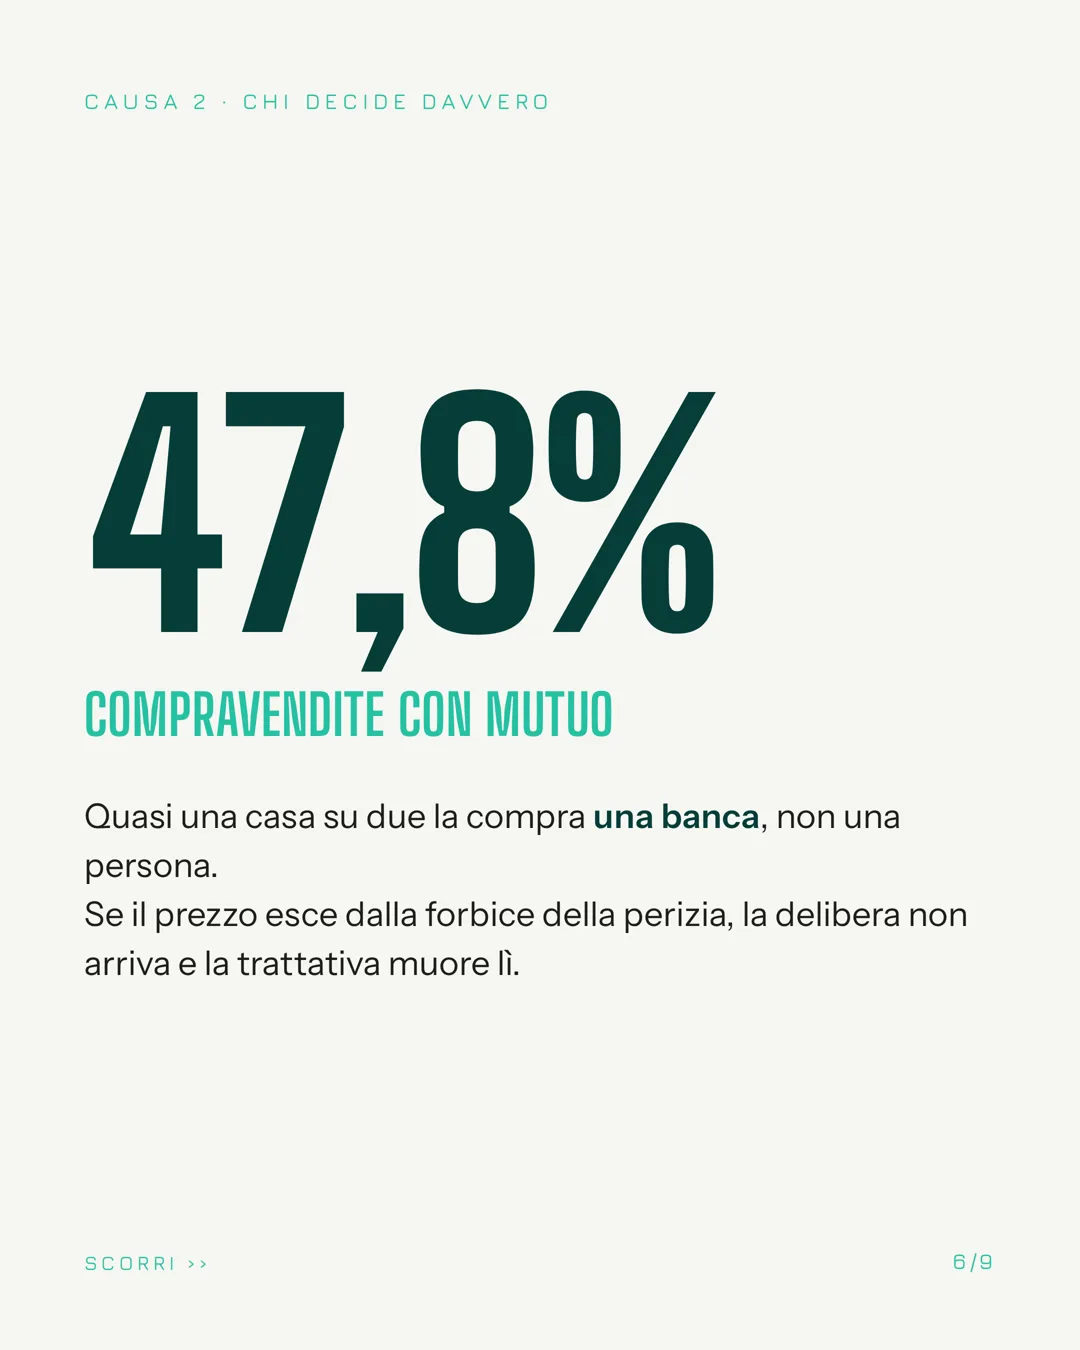
Nel primo trimestre il 13% degli annunci milanesi ha tagliato il prezzo, contro l'8% nazionale. Non è che Milano non compri: non compra a quel prezzo. Solo l'1,3% dei trilocali è alla portata di un single, e quasi metà delle compravendite passa dalla delibera di una banca. Il tetto del tuo compratore non lo decidi tu.

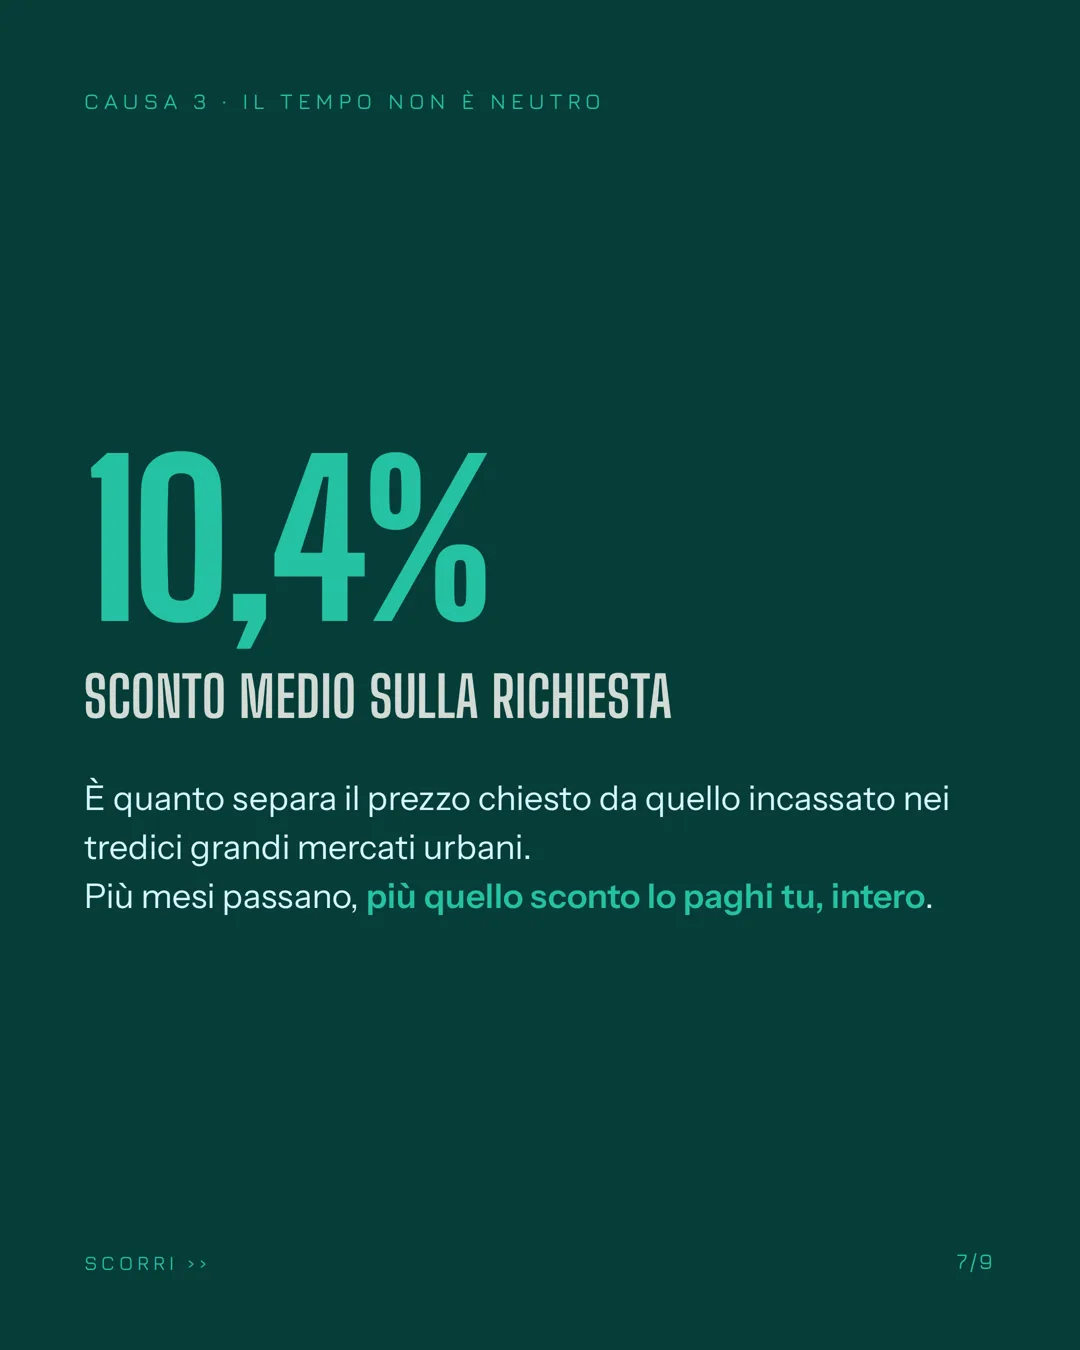
Poi c'è il tempo, che non è neutro: ogni mese in più sposta la trattativa dall'altra parte del tavolo, e lo sconto finisce sulla tua riga.

Casa a Milano ferma da mesi? Mandami annuncio e valutazione: ti dico quale delle tre cause è la tua. Scrivimi in privato.

#Milano #mercatoimmobiliare #venderecasa #immobiliaremilano #charliecinolo

Le slidescorri →
  • Slide 1 di 91/9
  • Slide 2 di 92/9
  • Slide 3 di 93/9
  • Slide 4 di 94/9
  • Slide 5 di 95/9
  • Slide 6 di 96/9
  • Slide 7 di 97/9
  • Slide 8 di 98/9
  • Slide 9 di 99/9
Fonti
  • Ufficio Studi Tecnocasa, rilevazione gennaio 2026 (via idealista/news, 22 luglio 2026)
  • Ufficio Studi idealista, annunci in ribasso Q1 2026 (9 giugno 2026)
  • Immobiliare.it Insights, Market Monitor H1 2026
  • Nomisma, 2° Rapporto sul Mercato Immobiliare 2026
Casa a Milano ferma da mesi? Mandami annuncio e valutazione: ti dico quale delle tre cause è la tua.Scrivimi →