Un'azienda di carpenteria metallica del Veneto, Maeg, gestisce circa centoventi posti letto su cinque siti produttivi, con l'obiettivo di arrivare a centosettanta, e ha assunto stabilmente otto-dieci persone per le pulizie e la gestione degli spazi. Alloggi a prezzo calmierato. Non è un operatore immobiliare: costruisce ponti e grandi strutture in acciaio. Lo ha fatto perché, su circa cinquecento lavoratori fra diretti e indiretti, grosso modo la metà avrebbe bisogno di un alloggio. In pratica ha costruito un ufficio di gestione immobiliare dentro una fabbrica.
Non è una storia di buone pratiche aziendali. È la fotografia di un mercato che si è aperto e di un settore che non si è presentato. La casa è diventata una voce del costo di assunzione delle imprese italiane, e l'intermediazione immobiliare — che di quella voce dovrebbe essere il fornitore naturale — non ha né un listino né un referente da offrire a chi la paga. Nel frattempo l'indagine più recente dice che più di un milanese under 45 su due accetterebbe un alloggio proposto o facilitato dal proprio datore di lavoro. Il cliente c'è, ha il budget e lo sta dicendo a voce alta. Manca il fornitore.
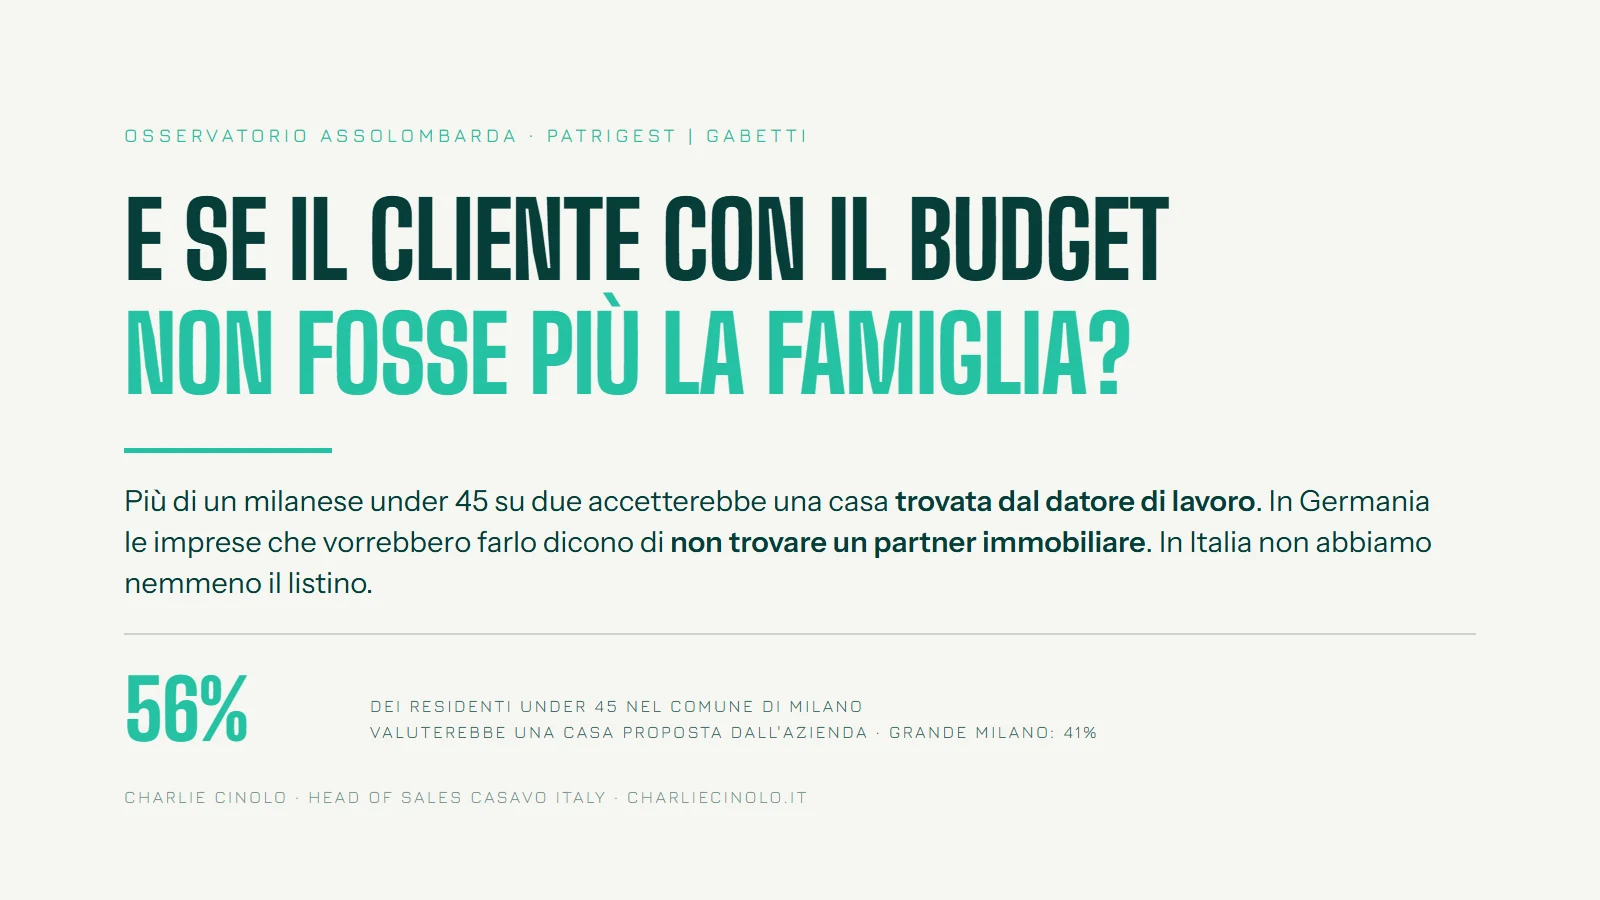
Il welfare abitativo aziendale è l'insieme degli strumenti con cui un'impresa aiuta i propri dipendenti a trovare e sostenere un'abitazione: contributi sull'affitto, garanzie verso i proprietari, convenzioni con operatori immobiliari, foresterie e alloggi temporanei. In Italia sta crescendo perché il costo della casa nelle aree a maggiore densità produttiva blocca le assunzioni: secondo l'Osservatorio Assolombarda-Patrigest | Gabetti (indagine di luglio 2026), il 39% degli under 45 della grande Milano ha rinunciato ad almeno un'opportunità di lavoro o di studio negli ultimi due-tre anni, e il 41% valuterebbe una soluzione abitativa temporanea proposta o facilitata dall'azienda, quota che sale al 56% fra i residenti nel Comune di Milano. Per le agenzie immobiliari è un canale commerciale nuovo e strutturalmente B2B, già consolidato nel Regno Unito come corporate lettings e negli Stati Uniti come employer-assisted housing: il canone è spesso pagato o garantito dal datore di lavoro e il proprietario ottiene un conduttore con garanzia societaria.
Il numero che è rimasto fuori dai titoli
L'Osservatorio sull'abitare per la competitività delle imprese è stato realizzato da Assolombarda e Patrigest | Gabetti Group con Sigma Consulting su 1.200 persone fra i 18 e i 45 anni residenti nel Comune di Milano, nella Città metropolitana e nelle province di Monza e Brianza, Lodi e Pavia. Rilevazione di luglio 2026, errore massimo dichiarato ±2,8%, report presentato il 21 settembre e ripreso da idealista il 14 ottobre.
I titoli hanno scelto il lato sociale, ed era legittimo: il 47% dichiara che la questione abitativa ha influito su una scelta di studio o di lavoro, il 39% ha rinunciato ad almeno un'opportunità, percentuale che sale al 52% fra chi fatica a pagare le spese di casa. Quelle spese assorbono in media il 38% del reddito mensile, e il 42% ha avuto difficoltà a sostenerle nell'ultimo anno. Patrigest stima che per accedere alla fascia di affitti meno cara di Milano serva un reddito netto di circa 48.000 euro l'anno per nucleo.
Il dato commerciale, invece, non l'ha titolato nessuno. Il 41% degli intervistati è disposto a valutare una soluzione abitativa temporanea proposta o facilitata dall'azienda; fra i residenti nel Comune di Milano la quota è del 56%. E fra le soluzioni proposte la preferita è nettamente l'appartamento a uso esclusivo, indicato dal 67%; seguono residence e strutture convenzionate al 35%, mentre la foresteria aziendale si ferma all'11%. Cioè una locazione ordinaria, il prodotto più semplice del nostro catalogo.
C'è però un dettaglio da leggere prima di aprire il listino. Fra gli strumenti di supporto che l'azienda potrebbe offrire, chi è interessato mette in testa la flessibilità sul lavoro da remoto (40%), l'auto aziendale e il contributo per affitto o mutuo (36% entrambi). Le convenzioni con agenzie, proprietari o gestori, l'aiuto nella ricerca della casa e le garanzie per accedere a un contratto d'affitto sono citate da circa il 12-14%. Il report lo legge così: sono preferite le opzioni che non creano vincoli strutturati fra impresa e lavoratore, e le misure che coinvolgono l'azienda direttamente nella ricerca o nella gestione della casa sono meno richieste.
Non è un argomento contro l'agenzia: è il suo argomento migliore. Il dipendente vuole l'aiuto dell'azienda, non la casa dell'azienda. Fra i due serve un terzo che trovi l'appartamento, metta il contratto in capo alla persona e porti al proprietario la garanzia dell'impresa.
Il mercato della locazione si è già riorganizzato intorno a questa domanda
La tentazione è leggere tutto questo come uno scenario futuro. Non lo è: la riorganizzazione è nei dati degli ultimi sei anni.
Il G-Market Pulse Q3 2026 di Patrigest | Gabetti registra nel primo semestre 2026 oltre 510.000 nuovi contratti di locazione, in crescita del 3,1%. La composizione, però, racconta una sostituzione: rispetto al 2019 i temporanei ordinari crescono del 15%, i temporanei agevolati del 41%, mentre gli ordinari di lungo periodo arretrano del 21%. A Milano i canoni sono cresciuti del 55,9% rispetto al 2019 e i prezzi di vendita del 53,4%.
Un quinto dell'offerta di lungo periodo è uscito dal mercato e la domanda si è riversata sul transitorio, che è letteralmente la forma contrattuale del trasferimento per lavoro. Lo stesso report introduce la zona grigia: i nuclei con reddito troppo alto per l'edilizia pubblica e troppo basso per la fascia più economica del mercato libero, indicati per Milano in circa tre famiglie su quattro. Su quella percentuale va detta una cosa: il comunicato non dichiara il denominatore, e quindi il numero va trattato come indicazione di un fenomeno, non come misura. Il bacino, comunque, è esattamente quello che un programma abitativo aziendale intercetta: redditi da lavoro dipendente regolari, nessun accesso al welfare pubblico, nessun capitale d'ingresso.
A completare il quadro, i dati Istat dell'8 ottobre: nel 2025 il canone medio è salito a 438 euro al mese, +3,6%, e nei comuni centro di area metropolitana arriva a 480 euro, con il 27,3% delle famiglie in locazione. Sul credito, la Banca Centrale Europea ha alzato i tassi il 10 settembre — depositi al 2,50%, rifinanziamento principale al 2,65%, marginale al 2,90%, in vigore dal 16 settembre, secondo rialzo del 2026 — senza vincolarsi a un percorso futuro. Non è uno scenario in cui la pressione sulla locazione si allenta da sola.
Cosa dice l'Europa, e perché la Germania è la notizia
Il dato europeo più utile a questo ragionamento non riguarda i prezzi. Riguarda chi, nei diversi Paesi, si fa carico del costo d'ingresso.
Secondo Eurostat, nel 2025 l'età media di uscita dalla casa dei genitori è di 26,3 anni nell'Unione europea e di 30,2 anni in Italia, contro i 21,3 della Finlandia. Il sovraccarico dei costi abitativi fra i 15 e i 29 anni è al 9,1% nell'Unione contro il 7,7% della popolazione complessiva, e in Germania tocca il 18,4% fra i 20 e i 24 anni. Nel secondo trimestre 2026 i prezzi delle abitazioni sono saliti del 4,7% annuo nell'Unione e gli affitti del 3,0%, con l'Italia a +4,0% sui prezzi.
Quei quattro anni sopra la media europea sono il nostro welfare abitativo reale: non lo eroga lo Stato e non lo eroga l'impresa, lo eroga la famiglia d'origine. È un ammortizzatore privato, e funziona finché la generazione che lo finanzia ha patrimonio. Quando cede, il costo non evapora: si trasferisce al bilancio di chi ha bisogno di quella persona al lavoro.
In Germania quel trasferimento è già stato misurato. L'Institut der deutschen Wirtschaft di Colonia ha pubblicato il 28 marzo 2026, su IW-Trends 1/2026, uno studio sugli alloggi per dipendenti condotto sul proprio panel di imprese (826 aziende, estate 2025): circa il 9% fornisce direttamente un alloggio e un altro 21% aiuta il personale in modo indiretto. Fra chi lo fa, il 58% dichiara che facilita il reclutamento di personale qualificato e il 55% che ne migliora la fidelizzazione. Eppure solo il 4% prevede nuove offerte nei prossimi cinque anni.
Fra gli ostacoli, accanto a condizioni sfavorevoli per la locazione e a un impegno finanziario e organizzativo giudicato troppo alto, lo studio elenca la mancanza di partner nel settore immobiliare. Nel Paese con il mercato della locazione più strutturato d'Europa, le imprese che vorrebbero procurare casa ai dipendenti dichiarano di non trovare un operatore che glielo organizzi. Non è un problema di domanda né di capitale: è un vuoto di offerta di servizio, lo stesso che in Italia porta un'azienda di carpenteria ad assumere otto persone per gestire alloggi.
Regno Unito, Stati Uniti, Australia: cosa trapiantare e cosa no
Nel Regno Unito il servizio ha un nome commerciale consolidato — corporate lettings — e non è una nicchia: è una pagina del sito di molte reti di agenzie, con dipartimento e recapito dedicati. Chancellors, fondata nel 1807, ha un team di locazioni aziendali con un proprio numero di telefono; Marsh & Parsons, Maskells e Hunters sono strutturate allo stesso modo. Il meccanismo è dichiarato apertamente nei materiali per i proprietari: le agenzie lavorano con i datori di lavoro e con le relocation agency, il canone viene spesso pagato direttamente dal datore di lavoro anziché dall'inquilino, i contratti tendono a essere più lunghi della media e sulle locazioni brevi le aziende accettano un sovrapprezzo. Al proprietario il prodotto viene venduto per quello che è: flusso stabile, controparte societaria, domanda ricorrente.
Negli Stati Uniti la pratica si chiama employer-assisted housing e ha una storia istituzionale lunga: Fannie Mae ha avviato il proprio programma nel 1991. Gli strumenti più diffusi sono il prestito per l'anticipo condonato finché il dipendente resta in azienda, i contributi sui costi di chiusura e l'aiuto sul deposito cauzionale; secondo HousingWire i programmi più generosi arrivano a 10.000-20.000 dollari di assistenza condonabile. Resta una pratica minoritaria, concentrata su università, ospedali e datori di lavoro pubblici.
In Australia il parallelo non sta nel welfare aziendale ma nella capacità del settore di costruire servizi ad alto margine attorno alla transazione, dal vendor paid advertising al modello d'asta: quando il mercato esprime un bisogno nuovo, l'agenzia anglosassone lo trasforma in una voce di listino con un prezzo, non in un favore fatto al cliente.
Cosa funzionerebbe in Italia. Il modello britannico, quasi integralmente. Non richiede una legge, non richiede patrimonio, non richiede capitale: richiede una linea di servizio, un referente, un listino a due voci e un format contrattuale. È un'operazione commerciale che un'agenzia da otto persone avvia in un trimestre.
Cosa non funzionerebbe. Il prestito condonabile americano, per due ragioni. Risolve il problema dell'acquisto, quando il nostro collo di bottiglia è l'accesso alla locazione di chi si trasferisce. E, più serio, lega la casa al posto di lavoro: se l'alloggio dipende dal rapporto con il datore, perdere il posto significa perdere anche la casa. Negli Stati Uniti la critica circola con l'etichetta di company towns 2.0, e l'Osservatorio milanese dice la stessa cosa dal lato dei lavoratori: preferiscono forme di sostegno che non creino vincoli strutturati con l'impresa. Noi arriviamo dopo e possiamo evitare l'errore: l'agenzia non vende all'impresa la casa del dipendente, vende il servizio che procura e gestisce quella casa, lasciando il contratto di locazione in capo alla persona e la garanzia in capo alla società. È una differenza di tre righe di contratto, ed è anche il modello che il 67% degli intervistati chiede quando dice di volere un appartamento a uso esclusivo.
I casi italiani: l'operazione c'è già, manca l'operatore
Il canale è già aperto, e nei casi raccontati finora il settore immobiliare non compare.
A Bologna Tper, l'azienda del trasporto pubblico locale, ha avviato un progetto-casa per gli autisti che non riusciva ad assumere: secondo l'inchiesta di Avvenire del 17 giugno 2026, una trentina ha già un alloggio. Il Comune, con il Piano per l'Abitare approvato nel 2023, mette a disposizione delle imprese venticinque alloggi pubblici per circa sette anni, purché siano le aziende a ristrutturarli a proprie spese. In Veneto Maeg, la carpenteria da cui siamo partiti, è arrivata a circa centoventi posti letto su cinque siti, con obiettivo centosettanta. A Milano il programma comunale Casa ai lavoratori mette a disposizione delle imprese circa trecento alloggi pubblici sfitti da ristrutturare per i propri dipendenti: i primi trenta sono andati ad A2A con Fondazione AEM, e a marzo 2026 la giunta ha allargato i criteri per assegnare i circa 115 ancora disponibili.
Scorrete i soggetti di queste operazioni: imprese, comuni, fondazioni. Nessuna agenzia immobiliare. Eppure selezione degli immobili, trattativa con i proprietari, contrattualistica, manutenzione e turnover degli occupanti sono mestiere nostro, e li stanno facendo in proprio soggetti che fanno autobus, energia e acciaio. Il caso veneto contiene la misura esatta dell'occasione mancata: otto-dieci persone assunte stabilmente da un'impresa manifatturiera per pulire e gestire alloggi, cioè un pezzo di reparto immobiliare costruito da zero dentro una fabbrica, a pochi chilometri da agenzie che hanno quelle competenze già pagate e sottoutilizzate.
Immaginiamo l'agenzia che potrebbe intercettarlo: otto agenti, città di medie dimensioni, due o tre imprese da duecento dipendenti entro quindici chilometri, un reparto locazioni considerato a bassa marginalità. Nello stesso raggio, un responsabile del personale cerca sei bilocali per sei neoassunti che arrivano da fuori regione, li cerca sui portali come farebbe un privato, incontra proprietari che diffidano di chi non ha anzianità lavorativa in zona, e non ha in rubrica il numero di un agente. Il problema dell'uno è la soluzione dell'altro: l'agenzia ha proprietari preoccupati dalla morosità, l'impresa può offrire una garanzia societaria. È lo stesso scambio che il corporate lettings britannico intermedia da decenni.
Per chi possiede un immobile a reddito
Chi ha un appartamento in locazione ha un interesse diretto: un contratto il cui canone è pagato o garantito da una società modifica il profilo di rischio dell'investimento più di quanto lo faccia mezzo punto di rendimento lordo. Morosità prossima allo zero, durate mediamente più lunghe, interlocutore unico, manutenzione concordata a monte. È la ragione per cui i proprietari britannici accettano di entrare nel circuito corporate e per cui quel circuito spunta canoni superiori sulle locazioni brevi. In Italia, oggi, questa opzione al proprietario non gliela propone quasi nessuno.
Cosa succede nei prossimi sei-dodici mesi
La mia previsione è che fra sei e dodici mesi il canale si apra comunque, e che si apra senza di noi se non ci muoviamo adesso.
Le pressioni sono già tutte in moto: gli ordinari di lungo periodo continuano ad arretrare mentre il transitorio cresce, i canoni salgono sopra l'inflazione nei mercati a maggiore densità produttiva, la Banca Centrale Europea non ha dato alcuna indicazione di allentamento, e l'Affordable Housing Act europeo porterà l'accessibilità abitativa dentro l'agenda normativa. Gli operatori del living e le piattaforme di corporate housing si stanno attrezzando adesso, con un vantaggio di capitale che una rete di agenzie non ha.
Il vantaggio che ha solo l'agenzia territoriale è la prossimità: conosce i proprietari di quel quartiere, sa quali palazzi hanno bilocali sfitti, ha il rapporto fiduciario che serve per convincere un proprietario diffidente. È un vantaggio che non si compra con un round di finanziamento, ma scade in fretta se nessuno lo usa.
Nei prossimi sei mesi apriranno il canale le agenzie che avranno fatto la cosa meno sofisticata: telefonare alle cinque imprese più grandi del proprio raggio e chiedere quante persone hanno assunto da fuori provincia nell'ultimo anno e chi ha trovato loro casa. Nei dodici mesi successivi, quelle che avranno trasformato le risposte in una linea di servizio con un listino e un contratto, e avranno cominciato a contare unità servite e tasso di rinnovo — perché quel conteggio, come insegna il lettings book britannico, è ciò che un giorno si valuta a multiplo. Le altre continueranno a spiegare che il mercato è fermo perché mancano i compratori, sedute a quindici chilometri da un cliente che ha un budget approvato, una necessità urgente e nessuno a cui dare l'incarico.
Hai un reparto locazioni e cinque aziende nel raggio di dieci chilometri?
Costruiamo insieme la linea di servizio per le imprese.
Parliamone →Domande frequenti
Cos'è il welfare abitativo aziendale?
È l'insieme degli strumenti con cui un'impresa aiuta i propri dipendenti a trovare e sostenere un'abitazione: contributi per l'affitto o il mutuo, garanzie verso i proprietari, convenzioni con agenzie e gestori di alloggi, appartamenti temporanei, residence convenzionati e foresterie. In Italia cresce nelle aree dove il costo della casa rende difficile assumere personale da fuori provincia, a partire da Milano.
Quanti lavoratori accetterebbero una casa trovata dal datore di lavoro?
Secondo l'Osservatorio sull'abitare per la competitività delle imprese di Assolombarda e Patrigest | Gabetti, indagine di luglio 2026 su 1.200 persone fra i 18 e i 45 anni dell'area milanese, il 41% è disposto a valutare una soluzione abitativa temporanea proposta o facilitata dall'azienda. Fra i residenti nel Comune di Milano la quota sale al 56%. La soluzione preferita è l'appartamento a uso esclusivo, indicato dal 67%; la foresteria aziendale si ferma all'11%.
Quali aziende italiane offrono già un alloggio ai dipendenti?
Fra i casi pubblici: Maeg, carpenteria metallica veneta, gestisce circa 120 posti letto su cinque siti produttivi con l'obiettivo di arrivare a 170; Tper, l'azienda del trasporto pubblico di Bologna, ha trovato casa a una trentina di autisti; a Milano il programma comunale Casa ai lavoratori assegna alle imprese alloggi pubblici sfitti da ristrutturare per i propri dipendenti, e i primi trenta sono andati ad A2A con Fondazione AEM. Il Comune di Bologna mette a disposizione delle imprese venticinque alloggi pubblici per circa sette anni.
In Germania quante imprese forniscono un alloggio ai dipendenti?
Secondo lo studio dell'Institut der deutschen Wirtschaft di Colonia pubblicato su IW-Trends 1/2026, su un panel di 826 imprese, circa il 9% fornisce direttamente un alloggio e un altro 21% aiuta il personale in modo indiretto. Il 58% di chi lo fa dichiara che facilita il reclutamento e il 55% che migliora la fidelizzazione. Fra gli ostacoli le imprese indicano la mancanza di partner nel settore immobiliare.
Cosa sono i corporate lettings?
È il nome con cui nel Regno Unito le agenzie immobiliari chiamano il servizio di locazione rivolto alle aziende: l'agenzia lavora con datori di lavoro e relocation agency, il canone è spesso pagato direttamente dal datore di lavoro, i contratti tendono a essere più lunghi della media e sulle locazioni brevi le aziende accettano un sovrapprezzo. Molte reti hanno un dipartimento dedicato con un proprio recapito.
Cosa può offrire un'agenzia immobiliare a un'azienda che cerca casa per i dipendenti?
Una linea di servizio a due voci: ricerca e contrattualizzazione dell'alloggio, e gestione annuale. Il modello più solido lascia il contratto di locazione in capo al dipendente e la garanzia in capo all'impresa, così che perdere il lavoro non significhi perdere la casa. Per iniziare basta chiedere alle imprese più grandi della zona quante persone hanno assunto da fuori provincia nell'ultimo anno e chi ha trovato loro casa.
Conviene a un proprietario affittare a un dipendente con la garanzia dell'azienda?
In genere sì: un canone pagato o garantito da una società riduce il rischio di morosità, porta durate mediamente più lunghe e un interlocutore unico per manutenzione e rinnovi. Per questo nel Regno Unito i proprietari entrano nel circuito corporate e quel circuito spunta canoni superiori sulle locazioni brevi.
Fonti: Assolombarda e Patrigest | Gabetti Group con Sigma Consulting, Osservatorio sull'abitare per la competitività delle imprese, settembre 2026 (indagine campionaria di luglio 2026 su 1.200 persone fra 18 e 45 anni, errore massimo ±2,8%) · Assolombarda, comunicato del 21 settembre 2026 «Casa e lavoro, un binomio sempre più strategico per la competitività dei territori» · idealista/news, 12 e 14 ottobre 2026 · Patrigest | Gabetti, G-Market Pulse Q3 2026 · Istat, spese delle famiglie per l'abitazione 2025 (8 ottobre 2026) · BCE, decisioni di politica monetaria del 10 settembre 2026 · Eurostat, età media di uscita dalla famiglia d'origine e sovraccarico dei costi abitativi 2025, House Price Index II trimestre 2026 · Institut der deutschen Wirtschaft Köln, IW-Trends 1/2026, 28 marzo 2026 (IW-Personalpanel, 826 imprese) · Avvenire, inchiesta del 17 giugno 2026 su Maeg, Tper e il Piano per l'Abitare di Bologna · Comune di Milano, programma «Casa ai lavoratori» e delibera di giunta n. 359 del 26 marzo 2026 · Fannie Mae, programma Employer-Assisted Housing (1991) · HousingWire, programmi di employer-assisted housing · materiali corporate lettings di Chancellors, Marsh & Parsons, Maskells e Hunters
Charlie Cinolo · Head of Sales Casavo Italy · charliecinolo.it